O IPVA Milionário da Ferrari LaFerrari: Radiografia da Tributação de Luxo e Desigualdade no Brasil de 2025
Em um Brasil que se move entre a inovação tecnológica e desafios fiscais persistentes, alguns números saltam aos olhos e viram símbolos. Em 2025, um desses símbolos trafega pelas ruas de Goiás: uma exclusiva Ferrari LaFerrari, cujo proprietário desembolsará a estratosférica quantia de R$ 1.200.738 apenas em Imposto sobre a Propriedade de Veículos Automotores (IPVA). Este montante, digno de manchetes, não é apenas um registro de valor — ele se transforma em um espelho multifacetado que reflete as complexidades, as assimetrias e os paradoxos do sistema tributário brasileiro, aprofundando o debate sobre a tributação de luxo, a promoção da sustentabilidade e a persistente desigualdade social.
Como especialista com uma década de experiência no intrincado campo da economia automotiva e da tributação veicular, analiso este caso não como uma mera curiosidade, mas como um estudo de caso emblemático. A Ferrari LaFerrari, avaliada em impressionantes R$ 34,8 milhões, representa não apenas o ápice da engenharia automotiva e do luxo, mas também um ponto de inflexão para compreendermos como as políticas fiscais atuais moldam o acesso a bens, a arrecadação pública e a distribuição de renda em nosso país. O valor do IPVA desse único veículo equivale, chocantemente, ao preço de tabela de quinze carros populares, como um Volkswagen Gol 2025, ou a cerca de 571 anos do IPVA de um Fiat Mobi. Essa comparação bruta nos força a questionar: estamos diante de uma tributação justa sobre o luxo ou de um sistema que, inadvertidamente, perpetua e escancara abismos sociais?
A Joia da Coroa e o Custo de Sua Pose: A Ferrari LaFerrari em Detalhes
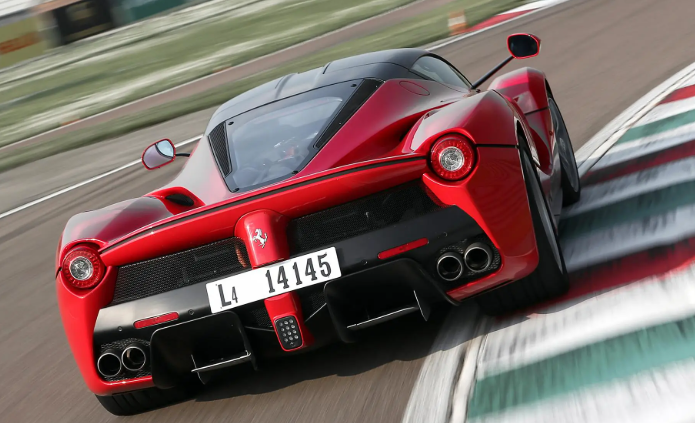
A Ferrari LaFerrari não é um automóvel; é uma obra-prima da engenharia e do design, um ícone automobilístico cuja produção foi limitada a apenas 499 unidades em todo o mundo. Lançada em 2013, a versão Coupé, que serve de base para o nosso estudo de caso, foi aclamada por sua exclusividade e desempenho inigualáveis. Equipada com um motor V12 de 6.3 litros, auxiliado por um sistema híbrido KERS (Kinetic Energy Recovery System) — uma tecnologia derivada diretamente da Fórmula 1 —, o superesportivo entrega uma potência combinada de 950 cavalos. Essa usina de força permite que o veículo acelere de 0 a 100 km/h em meros 2,4 segundos, atingindo velocidades superiores a 350 km/h.
Em 2025, o valor de mercado de uma LaFerrari usada no Brasil atingiu a impressionante marca de R$ 34,8 milhões, refletindo uma valorização de aproximadamente 400% desde seu lançamento. Essa valorização meteórica já é, por si só, um indicativo de seu status como um ativo de investimento, muito além de um simples meio de transporte. Contudo, a posse de uma máquina como essa acarreta custos operacionais que vão muito além do preço de aquisição. Estima-se que a manutenção anual de uma LaFerrari possa facilmente superar os R$ 500 mil, englobando itens como pneus especiais, revisões programadas que frequentemente exigem o envio do veículo para a fábrica na Itália, e um seguro de carros de luxo com apólices personalizadas que podem custar centenas de milhares de reais anualmente.
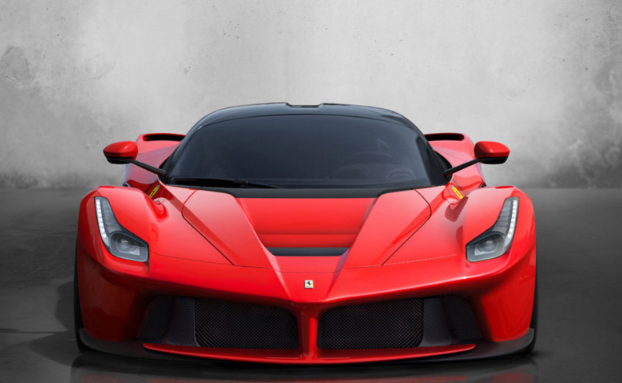
É sobre este valor venal colossal que o IPVA em Goiás é calculado, a uma alíquota de 4%. O resultado é a fatura de R$ 1.200.738, que, por sua magnitude, acende um holofote sobre a estrutura tributária do país. O proprietário de um veículo desse porte, além do desembolso milionário com impostos, também enfrenta desafios logísticos e financeiros únicos. As concessionárias de luxo no Brasil são poucas, e o mercado de superesportivos, embora crescente, exige serviços especializados, desde a importação do veículo, passando pela consultoria tributária automotiva, até o planejamento fiscal adequado para otimizar os custos de posse e operação.
O Intrincado Cálculodo IPVA: Uma Colcha de Retalhos Fiscais
Para entender o IPVA milionário da Ferrari, é crucial desvendar como o imposto é calculado no Brasil. O IPVA é um imposto de competência estadual, o que significa que cada estado e o Distrito Federal têm autonomia para definir suas alíquotas e regras, dentro de uma margem estabelecida pela Constituição Federal. Essa descentralização resulta em uma verdadeira “colcha de retalhos fiscais”, com alíquotas que variam de 1% em estados como Rondônia a 4% em unidades federativas como Goiás, São Paulo e Rio de Janeiro.
A base de cálculo do IPVA é o valor venal do veículo, determinado anualmente pela Fundação Instituto de Pesquisas Econômicas (FIPE) para veículos usados, ou pelo valor da nota fiscal para veículos 0 km. No caso da Ferrari LaFerrari em Goiás, com seu valor venal de R$ 34,8 milhões e uma alíquota de 4%, chegamos ao R$ 1,2 milhão de imposto. Essa metodologia, embora transparente na sua aplicação, esconde nuances que geram debates.
Por exemplo, enquanto em São Paulo a política fiscal para veículos híbridos e elétricos prevê isenção total de IPVA até 2027, visando incentivar a mobilidade sustentável, em Goiás, a LaFerrari, apesar de ser um veículo híbrido com um motor que, em teoria, busca otimizar o consumo e reduzir emissões, não goza de tal benefício. Essa discrepância expõe uma falta de harmonização nas políticas de incentivo fiscal entre os estados, que, em vez de agirem como um bloco coeso para promover a sustentabilidade, acabam criando cenários díspares que podem confundir o consumidor e desestimular investimentos em tecnologias verdes em certas regiões.
Outro ponto de análise é a questão do “valor venal de veículos” e sua atualização. A Tabela FIPE, embora amplamente aceita, nem sempre reflete a dinâmica de preços de mercado para veículos de luxo e superesportivos, especialmente aqueles com alta valorização ou raridade. Isso pode levar a distorções, seja para mais ou para menos, na base de cálculo do imposto. Para proprietários de veículos de alto valor, buscar uma consultoria tributária automotiva especializada é quase uma necessidade, para garantir a correta aplicação das regras e identificar oportunidades de planejamento fiscal.
A Questão da Desigualdade: Quando um Imposto Financia uma Vida Inteira
A comparação do IPVA da Ferrari com o valor de quinze carros populares ou centenas de anos de IPVA de um veículo da classe média não é apenas uma estatística; é uma poderosa metáfora da desigualdade brasileira. Segundo dados recentes do IBGE, a vasta maioria dos veículos que circulam no país, cerca de 72%, tem valor de mercado inferior a R$ 50 mil. Para o proprietário de um Fiat Mobi, avaliado em R$ 70 mil, o IPVA anual em São Paulo (alíquota de 3%) seria de aproximadamente R$ 2.100. A diferença gritante — um único IPVA da Ferrari equivalente a 571 anos do IPVA do Mobi — sublinha a distância econômica entre os extremos da sociedade.
A tributação de carros de luxo é, em tese, uma ferramenta de redistribuição de riqueza, na qual aqueles com maior capacidade contributiva arcam com uma carga fiscal proporcionalmente maior. Este conceito, conhecido como progressividade tributária, é um pilar da justiça fiscal em muitas economias desenvolvidas. No entanto, a forma como o IPVA é estruturado no Brasil levanta questões sobre sua eficácia em atingir esse objetivo.
Se por um lado a arrecadação de R$ 1,2 milhão de um único contribuinte pode parecer justa aos olhos de muitos, por outro, a falta de diferenciação para veículos híbridos e a rigidez das alíquotas estaduais para carros de alto valor podem levar a situações paradoxais. A questão não é apenas “quem paga mais”, mas “como o sistema está desenhado”. Uma análise mais aprofundada revelaria que a tributação de carros esportivos, se não for bem calibrada, pode tanto ser vista como uma forma legítima de arrecadação quanto um desestímulo ao investimento em bens de alto valor que, por vezes, contribuem para um mercado de luxo que gera empregos e movimenta uma economia especializada.
Para grandes fortunas, a gestão de ativos como veículos de luxo faz parte de um planejamento fiscal automotivo mais amplo, que pode incluir estratégias para aquisição, manutenção e, eventualmente, venda. A capacidade de arcar com um IPVA milionário é, em si, um indicador de riqueza que está em um patamar muito distante da realidade da maioria dos brasileiros, o que alimenta o debate sobre a necessidade de uma reforma tributária mais abrangente que não apenas foque na arrecadação, mas também na equidade e na promoção de comportamentos desejáveis, como a adoção de tecnologias mais limpas.
O Paradoxo Híbrido: Sustentabilidade vs. Custo Fiscal
A natureza híbrida da Ferrari LaFerrari traz à tona um dos maiores paradoxos da tributação veicular brasileira em 2025. Embora o carro combine um motor a combustão com um elétrico, o que em tese contribui para a redução de emissões e um menor impacto ambiental em comparação com veículos puramente a combustão de mesma performance, ele não recebe incentivos fiscais em Goiás. Este contraste é gritante quando comparado a políticas em outros estados brasileiros, como São Paulo, que oferece isenção total de IPVA para híbridos e elétricos, ou a nações europeias, onde reduções de até 50% são comuns para veículos sustentáveis.
Por que, então, um carro que incorpora tecnologia de ponta para otimização energética e redução de emissões em cerca de 40% é taxado da mesma forma que um SUV a diesel de grande porte em Goiás? Essa é a pergunta que muitos especialistas em mobilidade e meio ambiente se fazem. A inconsistência nas políticas de isenção de IPVA para híbridos e veículos elétricos entre os estados não apenas complica a vida de quem deseja importar carros elétricos ou adquirir modelos híbridos, mas também envia uma mensagem confusa sobre o compromisso do país com a transição energética e a descarbonização da frota.
A promoção da mobilidade elétrica e híbrida é crucial para o cumprimento de metas climáticas e para a melhoria da qualidade do ar nas cidades. No entanto, enquanto alguns estados lideram com incentivos fiscais, outros permanecem alheios, tratando o carro híbrido de luxo como qualquer outro veículo movido a combustão para fins de IPVA. Essa falta de uma política nacional unificada ou, ao menos, diretrizes mais claras, prejudica o avanço de um setor que é vital para o futuro do transporte. O comparativo de impostos veiculares internacionais mostra que países que buscam liderar a transição ecológica adotam abordagens mais harmonizadas e proativas em relação aos benefícios fiscais para veículos de baixa emissão.
O caso da Tesla Cybertruck, por exemplo, um veículo elétrico inovador que, se importado e avaliado em R$ 1,5 milhão em Goiás, pagaria um IPVA de R$ 60 mil, evidencia outra disparidade. Embora ainda seja um valor substancial, é 95% menor que o da LaFerrari, ressaltando que a tributação não é apenas sobre o luxo, mas também sobre o tipo de motorização e, crucialmente, a autonomia fiscal de cada estado.
Além do IPVA: O Impacto Econômico e o Mercado de Luxo
O desembolso de R$ 1,2 milhão em IPVA, embora seja o foco principal, é apenas a ponta do iceberg quando falamos do impacto econômico de veículos como a Ferrari LaFerrari. O mercado de superesportivos no Brasil, embora nichado, movimenta uma cadeia de valor considerável. Além do seguro de carros de luxo, que pode ser um custo anual exorbitante, há os custos de manutenção especializados, a necessidade de peças importadas, e uma gama de serviços personalizados que atendem a esses proprietários.
A importação de carros elétricos e híbridos de luxo, por exemplo, envolve uma série de taxas e impostos, além de processos burocráticos complexos. Empresas especializadas em financiamento de carros importados e consultoria em importação prosperam nesse ambiente, garantindo que esses veículos cheguem ao país e sejam regularizados. O investimento em veículos de luxo, para muitos, não é apenas uma questão de consumo, mas de diversificação de portfólio. Veículos raros, como a LaFerrari, podem se valorizar consideravelmente com o tempo, tornando-se ativos líquidos e até mesmo itens de coleção.
Esse mercado gera empregos para mecânicos especializados, designers de interiores, consultores de vendas em concessionárias de luxo, e profissionais de logística. Contudo, a opulência desse setor contrasta fortemente com as dificuldades enfrentadas pela vasta maioria da população brasileira, que luta para pagar o IPVA de seus veículos usados ou enfrenta desafios no mercado de leilão de carros de luxo, em busca de oportunidades. A discussão sobre a reforma tributária automotiva ganha ainda mais relevância nesse contexto, buscando um equilíbrio entre a necessidade de arrecadação, a equidade social e a competitividade do mercado.
A Reforma Tributária e o Futuro do IPVA no Brasil
O caso do IPVA milionário da Ferrari LaFerrari não é um evento isolado, mas um sintoma das disfunções e oportunidades do sistema tributário brasileiro. A pergunta que ecoa é: como podemos construir um modelo de tributação veicular que seja mais justo, eficiente e que esteja alinhado com as necessidades e aspirações de um Brasil em 2025?
A reforma tributária, há anos em discussão no Congresso Nacional, tem o potencial de endereçar muitas dessas questões. Uma das propostas poderia ser a harmonização das alíquotas de IPVA em nível nacional, ou a criação de diretrizes mais claras que incentivem a adoção de veículos de baixa emissão em todos os estados, e não apenas em alguns. Isso promoveria um ambiente mais previsível para consumidores e investidores, além de acelerar a transição para uma frota mais verde.
Além disso, poderia-se explorar a diferenciação entre veículos de luxo de uso diário e veículos colecionáveis ou de investimento. Uma Ferrari LaFerrari, por sua raridade e valorização, poderia ter um tratamento fiscal diferente de um SUV de luxo de produção em massa, por exemplo. A discussão sobre a progressividade do imposto também precisa ser aprofundada: o objetivo é apenas arrecadar mais de quem tem mais, ou é também desestimular certos tipos de consumo ou promover outros?
O debate sobre a justiça fiscal nunca será opcional em um país com as disparidades sociais do Brasil. Embora a tributação do luxo seja uma ferramenta legítima de arrecadação, sua aplicação deve ser constantemente reavaliada para garantir que ela contribua efetivamente para a redução das desigualdades, para o estímulo à inovação e para a construção de um futuro mais sustentável. O IPVA de R$ 1,2 milhão da Ferrari é, portanto, muito mais do que um número em um boleto; é um convite urgente para uma reflexão profunda sobre o tipo de país que queremos construir.