O IPVA de R$ 1,2 Milhão: Radiografia da Tributação Automotiva de Luxo no Brasil e o Abismo da Desigualdade em 2025
Em 2025, o Brasil, um país conhecido por suas belezas naturais e sua complexidade social e econômica, mais uma vez se vê diante de um paradoxo tributário que acende um intenso debate sobre justiça fiscal e as profundas desigualdades que permeiam nossa sociedade. O epicentro dessa discussão é um boleto de IPVA (Imposto sobre a Propriedade de Veículos Automotores) de valor estratosférico: R$ 1.200.738,00. Esse montante não se refere a uma frota de veículos ou a um empreendimento de grande porte, mas sim ao imposto anual de um único automóvel de luxo: uma raríssima Ferrari LaFerrari, avaliada em R$ 34,8 milhões, registrada no estado de Goiás.
Este valor, que choca pela sua magnitude, transcende a mera curiosidade sobre o custo de se possuir um supercarro. Ele se transforma em um espelho, refletindo as distorções e particularidades do nosso sistema tributário automotivo, a disparidade entre as classes sociais e a, por vezes, confusa abordagem governamental em relação à sustentabilidade e à inovação. Como especialista com mais de uma década de experiência no setor automotivo e financeiro, proponho uma análise aprofundada desse caso emblemático, desvendando as engrenagens por trás desses números e o que eles revelam sobre o Brasil de hoje.
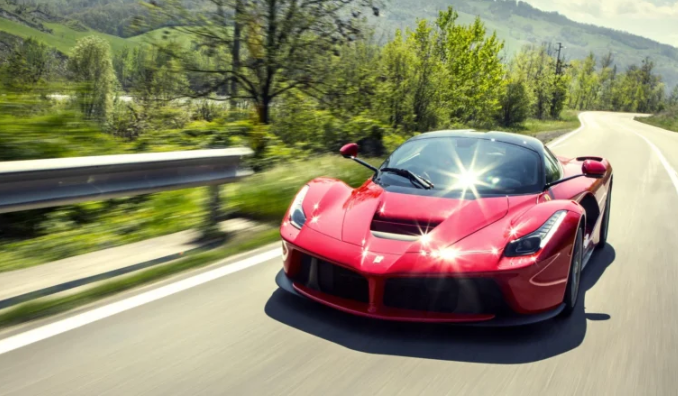
A Ferrari LaFerrari: Mais que um Carro, um Símbolo do Extremo
Antes de mergulharmos nos números, é fundamental compreender a protagonista desta história. A Ferrari LaFerrari não é um carro comum; é uma obra-prima da engenharia e do design automotivo, um hipercarro híbrido de produção limitadíssima – apenas 499 unidades foram fabricadas para o mundo. Lançada em 2013, ela combina um motor V12 de 6.3 litros com um sistema KERS (Kinetic Energy Recovery System), similar ao utilizado na Fórmula 1, entregando uma potência combinada de impressionantes 950 cavalos. Sua aceleração de 0 a 100 km/h em meros 2.4 segundos e sua velocidade máxima superior a 350 km/h a colocam no panteão dos veículos mais desejados e exclusivos do planeta.
No Brasil de 2025, sua mística só cresceu, e seu valor de mercado atingiu cifras estratosféricas, com valorização de cerca de 400% desde seu lançamento. A avaliação de R$ 34,8 milhões para a unidade em questão em Goiás não é apenas um número, mas o reflexo de sua raridade, desempenho e o status de ícone que ela representa. A posse de um veículo como esse não é apenas um luxo, mas um investimento, uma afirmação de poder e exclusividade em um patamar que poucos podem sequer imaginar. No entanto, é precisamente essa exclusividade que a torna um farol para as discussões sobre tributação de veículos no Brasil e a alocação de recursos públicos.
A Conta Chega: Decifrando o IPVA Milionário em Goiás
O Imposto sobre a Propriedade de Veículos Automotores (IPVA) é um tributo estadual, o que significa que suas alíquotas e algumas regras podem variar significativamente de um estado para outro. Em Goiás, o estado onde esta Ferrari está registrada, a alíquota para veículos de luxo e importados é uma das mais altas do país, fixada em 4% sobre o valor venal de veículos. O valor venal é o preço de mercado do veículo, geralmente determinado pela Tabela FIPE (Fundação Instituto de Pesquisas Econômicas), que é atualizada anualmente e reflete as cotações de mercado.
Aplicando a alíquota de 4% sobre o valor venal de R$ 34.800.000,00 da Ferrari LaFerrari, chegamos ao IPVA anual de R$ 1.392.000,00. O valor de R$ 1.200.738,00 mencionado no original pode ter sido uma estimativa ou um cálculo ligeiramente diferente, mas a magnitude é inquestionável. Para contextualizar, com esse valor, seria possível adquirir aproximadamente 15 veículos populares, como um Volkswagen Gol 2025, cujo preço de entrada gira em torno de R$ 80.000,00. Esse contraste brutal é o que realmente captura a atenção e provoca a reflexão sobre a desigualdade tributária no Brasil.
Além do IPVA, a posse de um supercarro como este implica outros custos anuais astronômicos. A manutenção de superesportivos é um capítulo à parte, com estimativas que facilmente superam os R$ 500 mil anuais, incluindo pneus especiais, revisões complexas realizadas em centros especializados (muitas vezes na Itália) e seguros com prêmios altíssimos. Esses valores reforçam a ideia de que o IPVA é apenas a ponta do iceberg dos impostos sobre bens de luxo e dos custos associados à sua posse.
O Panorama da Tributação de Veículos no Brasil: Um Mosaico de Regras
Para entender plenamente o caso da LaFerrari, é crucial compreender a complexidade do sistema tributário automotivo brasileiro. O IPVA, como vimos, é uma peça central. Sua base de cálculo – o valor venal – e suas alíquotas IPVA estaduais são os pilares que determinam o custo anual para o proprietário. Essas alíquotas variam de aproximadamente 1% (em estados como Rondônia) a 4% (em Goiás, São Paulo, Rio de Janeiro e Minas Gerais, para carros de passeio).
Essa fragmentação das regras estaduais cria cenários curiosos e, por vezes, incongruentes. Proprietários de veículos idênticos podem pagar impostos anuais drasticamente diferentes dependendo de onde seus carros estão registrados. Essa é uma das razões pelas quais muitos buscam brechas ou estados com alíquotas mais baixas para registrar seus veículos mais caros, embora essa prática seja alvo de fiscalização. A ausência de uma política nacional unificada para o IPVA é uma das características que contribuem para a percepção de um sistema ineficiente e, em alguns casos, injusto.
Híbridos e Elétricos: Entre o Verde e o Vermelho Fiscal
Um dos aspectos mais intrigantes da tributação da Ferrari LaFerrari é sua natureza híbrida. Em um momento em que o mundo busca soluções para a sustentabilidade automotiva Brasil e a redução de emissões, esperaríamos que veículos com tecnologias mais limpas recebessem algum tipo de incentivo fiscal. No entanto, o caso da LaFerrari em Goiás demonstra uma lacuna importante nas políticas públicas.
Em estados como São Paulo, há uma política de isenção total de IPVA para carros híbridos e elétricos impostos até 2027. Essa medida visa estimular a adoção de tecnologias mais verdes, alinhando a tributação com os objetivos ambientais. No entanto, em Goiás, a mesma LaFerrari, apesar de ser um híbrido de ponta que integra tecnologia de recuperação de energia e oferece uma eficiência superior a um supercarro puramente a combustão, não recebe nenhum benefício fiscal. Ela é taxada como qualquer outro veículo de luxo.
Essa discrepância levanta uma questão fundamental: por que um carro que representa o ápice da engenharia sustentável em seu segmento, com potencial para reduzir emissões em até 40% em comparação a um similar não-híbrido, paga o mesmo ou até mais impostos que um SUV a diesel de alta cilindrada? A falta de harmonização das políticas estaduais sobre veículos elétricos e híbridos é um entrave para a disseminação dessas tecnologias no país, contrastando fortemente com exemplos de países europeus, onde reduções de até 50% no IPVA são comuns para carros sustentáveis, incentivando a transição energética. Essa dicotomia é um ponto crucial na discussão sobre reforma tributária automotiva e como o Brasil pode alinhar seus objetivos ambientais com suas políticas fiscais.
O Mercado de Luxo Brasileiro: Peculiaridades e Custos Ocultos
O mercado de carros de luxo no Brasil opera em uma realidade muito particular. Além dos impostos sobre a propriedade, a compra de um veículo importado de alto valor envolve uma miríade de taxas e tributos que elevam seu preço final a patamares globais recordes. Os custos de importação de veículos no Brasil incluem Imposto de Importação (II), IPI (Imposto sobre Produtos Industrializados), PIS e COFINS, além do ICMS estadual. Essa cascata tributária pode duplicar ou triplicar o preço de um veículo em comparação com seu valor de mercado em outros países.
Para os proprietários de superesportivos, o IPVA, embora vultoso, é apenas um dos muitos itens em uma lista de despesas que inclui seguro de altíssimo custo (dada a raridade e o valor de reposição), impostos sobre combustível, taxas de licenciamento e a já mencionada manutenção especializada. O investimento em veículos de luxo no Brasil, especialmente os raros e colecionáveis, é um jogo de altas cifras, onde o IPVA se torna um custo recorrente significativo, mas não necessariamente o fator determinante para a decisão de compra de quem está nesse segmento. Para muitos, a posse de um veículo como a LaFerrari representa um símbolo de status e um ativo que pode, inclusive, valorizar-se com o tempo, compensando os altos custos de manutenção e impostos.
A Balança da Desigualdade: IPVA e o Cidadão Comum
Enquanto o proprietário da LaFerrari desembolsa uma fortuna anual em IPVA, a realidade da vasta maioria dos brasileiros é diametralmente oposta. O planejamento financeiro automotivo para a classe média e baixa foca na acessibilidade e na minimização de custos. Um trabalhador comum que possui um Fiat Mobi, cujo valor de mercado gira em torno de R$ 70.000,00, pagará, em São Paulo (com alíquota de 3%), cerca de R$ 2.100,00 anuais de IPVA.
A comparação entre os R$ 1,2 milhão da Ferrari e os R$ 2.100,00 do Mobi é gritante: o IPVA da Ferrari equivale a mais de 570 anos de IPVA do Mobi. Esse dado não apenas ilustra a abismal desigualdade tributária no Brasil, mas também destaca como o sistema, mesmo ao tributar o luxo, não necessariamente promove uma redistribuição de renda eficaz ou uma sensação de justiça fiscal para a maioria da população. Segundo dados do IBGE, a realidade é que mais de 70% dos veículos em circulação no país têm valor inferior a R$ 50.000,00, tornando a discussão sobre o IPVA de carros populares uma preocupação muito mais imediata e sensível para milhões de famílias.
Análise Crítica do Sistema Tributário Automotivo e Caminhos para o Futuro
O caso da Ferrari LaFerrari e seu IPVA milionário é um sintoma, não a doença. A doença é um sistema tributário complexo, fragmentado e, por vezes, anacrônico. A falta de uniformidade nas diferenças de IPVA por estado cria um ambiente de incerteza e potencial ineficiência. As alíquotas, que deveriam refletir a capacidade contributiva e o valor de uso dos veículos, acabam por gerar distorções.
A ausência de políticas fiscais mais abrangentes para incentivar veículos sustentáveis, como os híbridos e elétricos, em estados como Goiás, é uma oportunidade perdida. Em vez de penalizar inovações tecnológicas que contribuem para a qualidade do ar e para a redução da dependência de combustíveis fósseis, o Brasil poderia adotar um modelo mais progressivo e inteligente, seguindo exemplos internacionais.
Uma reforma tributária automotiva mais ampla e pensada seria fundamental. Ela deveria abordar:
Uniformização das Alíquotas: Embora o IPVA seja um imposto estadual, um debate nacional sobre a harmonização de alíquotas ou a criação de faixas mais claras poderia reduzir as distorções e a busca por brechas fiscais.
Incentivos para Veículos Sustentáveis: Uma política nacional que ofereça isenções ou reduções significativas de IPVA para veículos híbridos e elétricos é crucial para impulsionar a transição energética no setor automotivo brasileiro.
Progressividade Real: O IPVA sobre veículos de luxo, embora alto, para os proprietários com altíssimo poder aquisitivo, pode não ser um desincentivo. A discussão poderia se aprofundar em como outros tributos sobre grandes fortunas ou bens de luxo poderiam complementar o IPVA para promover uma justiça fiscal mais abrangente.
Revisão do Valor Venal: A base de cálculo do IPVA, a tabela FIPE, é eficiente em muitos aspectos, mas a constante valorização de veículos de luxo e colecionáveis pode gerar picos tributários que, se não forem acompanhados de políticas claras, parecem desproporcionais.
A arrecadação do IPVA, que é dividida entre estados e municípios, tem um papel importante no financiamento de serviços públicos. No entanto, a maneira como essa arrecadação é obtida e percebida pela população é crucial para a legitimidade do sistema.
Conclusão: Mais que um Imposto, um Debate Nacional
O IPVA de R$ 1,2 milhão da Ferrari LaFerrari em Goiás, em 2025, é muito mais do que um valor em um boleto. É um símbolo potente que encapsula a discussão sobre tributação de veículos no Brasil, a desigualdade tributária, a complexidade das políticas estaduais e a urgência de uma reforma tributária automotiva que seja moderna, justa e alinhada com os desafios do século XXI.
Enquanto um único imposto sobre um automóvel pode equivaler a 15 carros populares, milhões de brasileiros se desdobram para pagar as parcelas e os impostos de seus veículos usados, que são, para eles, ferramentas essenciais de trabalho e mobilidade. A disparidade exposta por este caso é um convite inadiável para uma reflexão profunda. O Brasil precisa de um sistema tributário que não apenas arrecade recursos, mas que também promova a equidade, incentive a inovação e a sustentabilidade, e seja compreendido e aceito pela população como justo.
A questão não é se o luxo deve ser tributado – a maioria concorda que sim. A pergunta é: como tributar o luxo de forma que não apenas arrecade, mas também contribua para reduzir o abismo social, incentivando ao invés de ignorar as tecnologias que apontam para um futuro mais sustentável? A resposta a essa pergunta moldará não apenas a paisagem automotiva, mas o próprio tecido social do Brasil nos próximos anos.