O IPVA de R$ 1,2 Milhão da Ferrari LaFerrari: Um Espelho da Controvertida Tributação Brasileira em 2025
Em meio à efervescência do mercado automotivo de 2025, um número salta aos olhos, não por sua grandiosidade no desempenho ou no design, mas pelo seu peso fiscal: o IPVA de uma Ferrari LaFerrari. R$ 1.200.738. Este valor, um imposto anual sobre um único veículo, transcende a mera cifra e se materializa como um potente símbolo das profundas disfunções e contradições que permeiam o sistema tributário brasileiro. Longe de ser apenas uma curiosidade sobre o luxo extremo, este caso emblemático nos convida a uma análise aprofundada sobre como o Brasil taxa seus bens mais valiosos, o impacto dessa política na desigualdade social e as oportunidades perdidas em termos de incentivo à sustentabilidade.
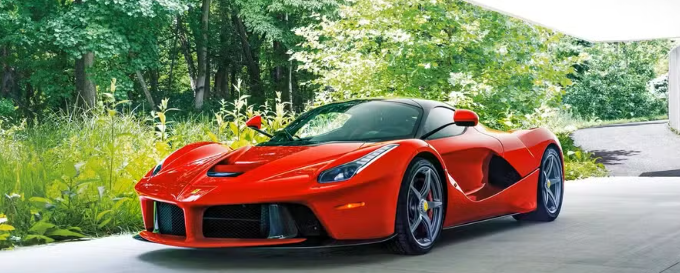
A história começa com um veículo que é, por si só, uma obra de arte da engenharia e do design. A Ferrari LaFerrari, avaliada em R$ 34,8 milhões no mercado brasileiro em 2025, não é apenas um carro; é um investimento, um ícone da exclusividade e um divisor de águas tecnológico. Produzida em uma tiragem ultra-limitada de apenas 499 unidades globalmente, sua motorização V12 de 6.3 litros, acoplada a um sistema híbrido KERS derivado da Fórmula 1, entrega 950 cavalos de potência, catapultando-a de 0 a 100 km/h em meros 2,4 segundos. Um desempenho estratosférico que justifica, em parte, seu valor astronômico e sua valorização de mais de 400% desde seu lançamento em 2013, solidificando seu status no segmento de carros de luxo e superesportivos.
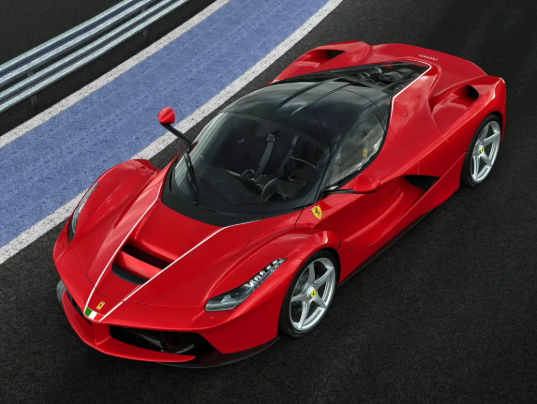
No entanto, é quando entramos no domínio da tributação que a narrativa se torna verdadeiramente reveladora. Em Goiás, onde esta unidade específica está registrada, a alíquota de 4% sobre o valor venal do veículo gera um IPVA de R$ 1.200.738. Para colocar essa quantia em perspectiva, ela é suficiente para adquirir cerca de 15 unidades de um carro popular como o Volkswagen Gol 2025, que custa em média R$ 80 mil. Esta comparação não é apenas um choque de números, mas um espelho vívido das disparidades econômicas e da forma como a tributação veicular no Brasil acentua a distância entre estratos sociais.
A Ferrari LaFerrari: Mais que um Carro, um Manifestação de Desigualdades
Ao analisar o IPVA da LaFerrari, é imperativo ir além da fascinação pelo luxo e compreender o que essa cifra representa no contexto socioeconômico brasileiro. O proprietário deste veículo premium desembolsa anualmente um valor que, para a maioria das famílias brasileiras, representaria anos de economia ou um financiamento imobiliário de um apartamento de bom padrão. É um lembrete contundente da complexidade do Custo Brasil, onde não apenas a aquisição, mas a manutenção e a tributação de bens de alto valor atingem patamares que desafiam a lógica econômica em muitas outras nações.
A Ferrari LaFerrari, com seu preço de investimento em carros que rivaliza com imóveis e obras de arte, também ostenta um custo anual de manutenção estimado em R$ 500 mil, incluindo pneus específicos, revisões em centros especializados na Itália e um robusto seguro de carros de alto valor. Estes custos adicionais, somados ao IPVA, elevam a despesa anual a quase R$ 1,7 milhão, delineando um universo financeiro acessível apenas a uma fração ínfima da população, e que destaca a profunda lacuna de patrimônio veicular entre os brasileiros.
A Fórmula da Controvérsia: Como o IPVA é Calculado no Brasil
Para entender por que o IPVA da LaFerrari atinge tal magnitude, é fundamental mergulhar na mecânica do Imposto sobre a Propriedade de Veículos Automotores. No Brasil, o cálculo do IPVA é um mosaico fiscal com regras que variam consideravelmente entre os estados:
Base de Cálculo: O ponto de partida é o valor venal do veículo, geralmente determinado pela Tabela FIPE (Fundação Instituto de Pesquisas Econômicas) ou, na ausência desta para veículos de altíssimo luxo ou importados exclusivos, por um preço de mercado avaliado pela Secretaria da Fazenda. No caso da LaFerrari, cujo valor de mercado é R$ 34,8 milhões, a FIPE ou equivalente define a base.
Alíquotas Estaduais: A porcentagem aplicada sobre o valor venal é definida por cada estado, variando de 1% (como em Rondônia) a 4% (em estados como Goiás, São Paulo e Rio de Janeiro). Esta disparidade regional já cria distorções significativas.
Exceções e Incentivos: Aqui reside uma das maiores fontes de controvérsia. Alguns estados oferecem isenções ou reduções para categorias específicas de veículos:
São Paulo: Carros híbridos e elétricos, por exemplo, gozam de isenção total de IPVA até 2027, uma política de incentivos fiscais clara para tecnologias mais limpas.
Amazonas: Veículos com mais de 10 anos de fabricação recebem um desconto de 50%.
Outros estados: Isenção total para veículos com mais de 15, 20 ou 30 anos (dependendo da legislação tributária local).
A ausência de uniformidade e a discricionariedade nas alíquotas e incentivos estaduais criam cenários paradoxais. Enquanto uma Tesla Cybertruck importada, avaliada em cerca de R$ 1,5 milhão, pagaria um IPVA de aproximadamente R$ 60 mil em Goiás (4%), o valor 95% menor em comparação com a LaFerrari, ela se beneficiaria de isenção em São Paulo. Isso levanta a questão de como os estados calibram seus objetivos fiscais com as necessidades de fomento à inovação e à sustentabilidade.
O Paradoxo Híbrido: Sustentabilidade e Carga Fiscal
Um dos aspectos mais intrigantes e controversos do IPVA da LaFerrari é sua natureza híbrida. Em um momento em que o mundo busca ativamente descarbonizar a matriz energética e a indústria automotiva se volta para veículos elétricos e híbridos, o fato de um superesportivo híbrido pagar um imposto tão exorbitante em Goiás sem qualquer benefício fiscal ressoa como um contrassenso.
Globalmente, a tendência é clara: governos de nações desenvolvidas, como na Europa, oferecem reduções de até 50% ou isenções completas no IPVA (ou equivalente) para veículos elétricos e híbridos. Isso não é apenas uma questão de alívio fiscal, mas uma ferramenta estratégica para acelerar a transição ecológica do transporte, diminuindo emissões e promovendo a adoção de tecnologias mais limpas. A Ferrari LaFerrari, com seu sistema KERS que complementa o motor a combustão e contribui para uma redução de emissões, poderia, em teoria, se beneficiar de tais políticas.
A pergunta incômoda persiste: por que um carro que incorpora tecnologia de ponta para reduzir o impacto ambiental, mesmo que em um segmento de luxo, é taxado tão pesadamente, sem diferenciação, em certos estados brasileiros, enquanto em outros, como São Paulo, essa mesma tecnologia é premiada com isenção? A resposta, em muitos casos, reside na priorização da arrecadação sobre o estímulo ambiental ou na lentidão da legislação tributária em se adaptar às novas realidades tecnológicas e às metas de sustentabilidade. Isso não só impacta o mercado de compra e venda de veículos importados mais sustentáveis, mas também a percepção geral sobre o compromisso do país com um futuro mais verde.
Tributação de Luxo vs. Capacidade Contributiva: O Abismo Social
O debate sobre a tributação de luxo é complexo. Por um lado, argumenta-se que taxar bens de alto valor é uma forma de promover a equidade fiscal, fazendo com que aqueles com maior capacidade contributiva (ou seja, os mais ricos) arquem com uma parcela maior da carga tributária. A ideia é que o dinheiro arrecadado possa ser revertido em serviços públicos que beneficiem a população em geral, buscando reduzir a desigualdade social.
No entanto, a forma como o Brasil aplica essa tributação levanta questões. Enquanto o dono da LaFerrari desembolsa R$ 1,2 milhão em IPVA, um trabalhador comum com um Fiat Mobi de R$ 70 mil, por exemplo, paga anualmente cerca de R$ 2.100 em São Paulo (alíquota de 3%). A diferença é brutal: o IPVA da Ferrari equivale a 571 anos do IPVA do Mobi. Segundo dados alarmantes do IBGE, 72% dos brasileiros possuem carros com valor inferior a R$ 50 mil, ilustrando a profundidade do abismo.
A questão não é se o luxo deve ser tributado, mas sim como ele deve ser tributado. Comparando com a França, por exemplo, o IPVA (Taxe Régionale) de uma Ferrari SF90 Stradale (avaliada em cerca de R$ 12 milhões) seria de aproximadamente € 6.000/ano (cerca de R$ 32 mil) – 37 vezes menor que o valor brasileiro proporcional. Embora as realidades fiscais e econômicas sejam distintas, a comparação evidencia a desproporção da carga tributária sobre veículos de luxo no Brasil.
A Reforma Tributária: Uma Esperança para a Harmonia Fiscal?
O cenário delineado pelo IPVA da LaFerrari em 2025 sublinha a urgência de uma reforma tributária abrangente no Brasil. A fragmentação das alíquotas estaduais, a falta de padronização e a ausência de incentivos claros para tecnologias sustentáveis em todo o território nacional são sintomas de um sistema desatualizado e ineficiente.
Uma reforma ambiciosa poderia buscar:
Simplificação: Reduzir a complexidade e a burocracia, facilitando o cumprimento das obrigações fiscais.
Equidade: Assegurar que a carga tributária seja distribuída de forma mais justa, levando em conta a renda e impostos de cada cidadão e empresa.
Eficiência: Otimizar a arrecadação e a aplicação dos recursos públicos.
Modernização: Adaptar o sistema às novas realidades econômicas, tecnológicas e ambientais, incluindo o fomento ao mercado de veículos premium sustentáveis.
A discussão sobre o IPVA deve ser parte integrante dessa reforma. É preciso debater se as alíquotas atuais para carros de luxo são de fato as mais adequadas para a arrecadação e para a promoção da justiça social, ou se um modelo de alíquotas progressivas, talvez com tetos ou com maiores diferenciações para veículos verdes, não seria mais benéfico. O objetivo final do planejamento financeiro automotivo dos cidadãos não deveria ser desestimular a aquisição de bens, mas sim garantir que a contribuição fiscal seja proporcional e transparente, com um retorno claro em serviços e infraestrutura.
Conclusão: Reflexões Sobre o Futuro da Tributação no Brasil
O IPVA de R$ 1,2 milhão da Ferrari LaFerrari em 2025 não é apenas um número recorde; é uma cápsula do tempo, um artefato que encapsula as virtudes e os vícios do sistema tributário brasileiro. Ele nos força a confrontar as realidades da desigualdade social, a inconsistência nas políticas de incentivos fiscais para a sustentabilidade e a imperatividade de uma reforma tributária que transcenda a retórica e se materialize em mudanças concretas.
Enquanto o Brasil se posiciona como uma potência global, seu modelo de tributação veicular ainda reflete anacronismos. A LaFerrari, um carro do futuro, é taxada por um sistema que, em muitos aspectos, parece preso ao passado. A pergunta final que fica não é apenas para o dono do superesportivo, mas para a sociedade brasileira como um todo: acreditamos que tributar o luxo dessa forma, sem levar em conta o impacto tecnológico ou as nuances da capacidade contributiva, é a melhor maneira de construir um país mais justo e próspero? Ou deveríamos buscar uma abordagem mais equilibrada, que arrecade de forma eficiente, promova a equidade e incentive o avanço, não só no mercado automotivo brasileiro como em todos os setores da economia? A decisão de ajustar essas alíquotas e políticas não é meramente fiscal, é um posicionamento sobre o tipo de futuro que queremos construir para todos os brasileiros.