O Absurdo Tributário: R$1,2 Milhão de IPVA em uma Ferrari, o Espelho da Desigualdade em 2025
Em meio aos desafios econômicos e à incessante busca por um sistema tributário mais justo no Brasil, surge, anualmente, um fenômeno que serve como um doloroso lembrete das profundas assimetrias fiscais que permeiam o país: o Imposto sobre a Propriedade de Veículos Automotores (IPVA) de veículos de luxo e superesportivos. Mais do que uma simples taxa, o valor estratosférico cobrado de um seleto grupo de proprietários de carros de altíssimo padrão revela as entranhas de uma legislação por vezes anacrônica e a complexidade de se equilibrar arrecadação com equidade, especialmente em 2025.
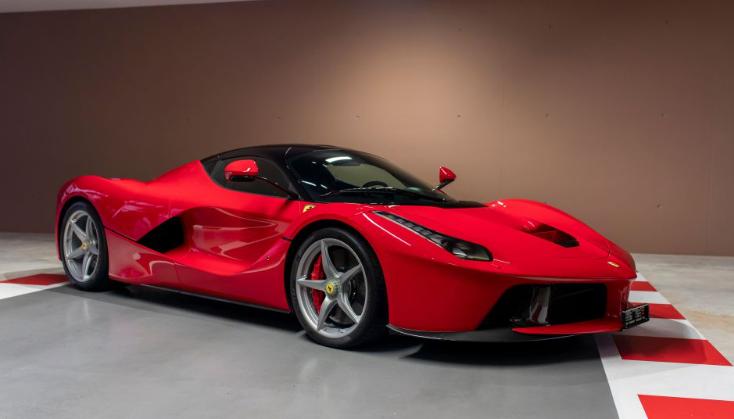
Este ano, o epicentro dessa discussão gravita em torno de um modelo emblemático: uma Ferrari LaFerrari. O montante de R$ 1.200.738,00, a ser desembolsado por seu proprietário apenas em IPVA em Goiás, não é apenas um recorde; é um manifesto silencioso sobre a forma como o Brasil tributa a riqueza e como, paradoxalmente, tecnologias que deveriam ser incentivadas, como a propulsão híbrida, acabam pagando um preço exorbitante. Este artigo se propõe a analisar, com a profundidade que o tema exige, as implicações desse valor, comparando-o com o custo de vida do brasileiro médio e com a tributação em outros países, além de questionar a lógica por trás de um sistema que, para muitos, continua a aprofundar abismos sociais e a desestimular inovações.
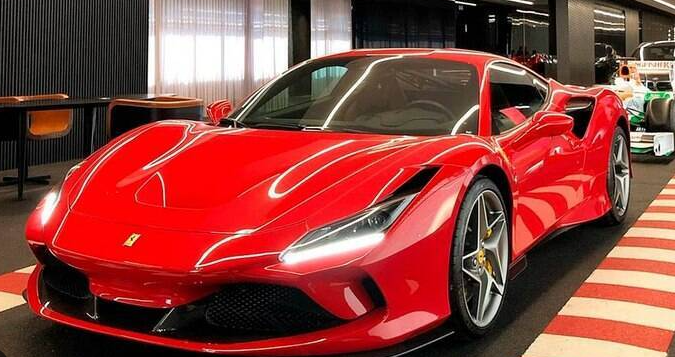
A Ferrari LaFerrari: Mais que um Carro, um Ícone de Valor Incomensurável
Antes de mergulharmos nos números, é fundamental compreender a magnitude do objeto em questão. A Ferrari LaFerrari não é um carro comum; é uma obra-prima da engenharia automotiva e um símbolo de exclusividade global. Produzida em uma tiragem ultra-limitada de apenas 499 unidades para o mundo, este hipercarro representa o ápice da tecnologia e do design da marca italiana. Sob seu capô, ou melhor, em sua parte traseira-central, reside um motor V12 de 6.3 litros, que, acoplado a um sistema híbrido KERS (tecnologia derivada diretamente da Fórmula 1), entrega uma potência combinada de 950 cavalos. O desempenho é arrebatador: de 0 a 100 km/h em meros 2,4 segundos, alcançando velocidades superiores a 350 km/h.
Lançada em 2013 com um preço que já era estratosférico para a época, a LaFerrari experimentou uma valorização meteórica. Em 2025, seu valor de mercado estimado atinge a impressionante cifra de R$ 34,8 milhões – uma valorização de mais de 400% desde seu lançamento. Essa valorização não se deve apenas à sua performance ou pedigree, mas à sua raridade, status de colecionável e à demanda insaciável de um público global de altíssimo poder aquisitivo. Manter um veículo como este não é apenas uma questão de compra; o custo de propriedade de carros premium dessa categoria envolve gastos anuais que podem ultrapassar R$ 500 mil, incluindo manutenção especializada (muitas vezes realizada na própria fábrica na Itália ou por equipes autorizadas com peças exclusivas), pneus desenvolvidos sob medida e, é claro, seguros sob medida para superesportivos, que também alcançam valores milionários. É nesse cenário de luxo e exclusividade que o IPVA de R$ 1,2 milhão se insere, elevando ainda mais o patamar de despesas anuais para seu proprietário.
O Enigma de R$ 1,2 Milhão: Dissecando o IPVA e a Tributação Veicular no Brasil
A cifra de R$ 1.200.738,00, apenas em IPVA, é chocante por si só. Mas como se chega a um valor tão alto? O cálculo do IPVA no Brasil é relativamente simples na sua essência, mas complexo em suas aplicações, variando de estado para estado. A base de cálculo é o valor venal do veículo, geralmente determinado pela Tabela FIPE (Fundação Instituto de Pesquisas Econômicas), que reflete os preços médios de mercado. Sobre esse valor incide uma alíquota, definida por cada estado da federação.
Em Goiás, onde a referida Ferrari está emplacada, a alíquota de IPVA para veículos de passeio é de 4%. Assim, sobre os R$ 34,8 milhões de valor venal da LaFerrari, aplica-se o percentual de 4%, resultando nos R$ 1.200.738,00. Essa transparência no cálculo, no entanto, não mitiga o espanto ao compararmos essa quantia com a realidade da maioria dos brasileiros. Para contextualizar, R$ 1,2 milhão é o equivalente ao valor de 15 carros populares zero quilômetro, como um Volkswagen Gol 2025, que custa em média R$ 80 mil. É o orçamento anual de diversas famílias da classe média alta e, para muitos, o valor de um apartamento de bom padrão nas grandes capitais.
A legislação IPVA em si é um mosaico. Enquanto Goiás adota 4%, outros estados como São Paulo e Rio de Janeiro também aplicam alíquotas elevadas, enquanto Rondônia, por exemplo, cobra 1%. Há também as isenções ou descontos por tempo de uso do veículo, variando de acordo com a política de cada unidade federativa. Essa disparidade regional na cobrança do imposto já é, por si só, um ponto de debate na discussão sobre uma possível reforma tributária veicular nacional, que busque maior uniformidade e equidade.
Uma Perspectiva Global: A Tributação do Luxo Fora do Brasil
Para compreender a particularidade da tributação brasileira, é útil um olhar comparativo internacional. Na Europa, por exemplo, muitos países adotam sistemas de impostos sobre veículos que, embora variem, frequentemente consideram não apenas o valor do carro, mas também seu impacto ambiental (emissões de CO2), idade e potência. No exemplo citado, na França, o IPVA (Taxe Régionale) de uma Ferrari SF90 Stradale (avaliada em aproximadamente R$ 12 milhões) seria de cerca de € 6.000 anuais, o equivalente a pouco mais de R$ 32 mil – 37 vezes menor que o valor pago pela LaFerrari no Brasil, apesar da SF90 também ser um híbrido de alta performance.
Essa comparação é reveladora. Enquanto o Brasil se foca quase exclusivamente no valor venal do veículo, muitos países desenvolvidos incorporam critérios ambientais e de uso na sua estrutura tributária. Essa abordagem levanta a questão de se o nosso modelo de impostos sobre veículos importados e de luxo está alinhado às práticas globais de sustentabilidade e equidade fiscal. Será que a altíssima tributação de luxo no Brasil é efetivamente uma forma de redistribuição de renda ou apenas uma maneira de arrecadar sem considerar as nuances e os incentivos para tecnologias mais limpas?
O Paradoxo Híbrido: Tecnologia Verde, Tributação Vermelha
Um dos pontos mais intrigantes e controversos do caso da LaFerrari é sua natureza híbrida. Combinando um motor a combustão interna com um propulsor elétrico, este veículo, em teoria, contribui para a redução de emissões e um menor impacto ambiental em certas condições de uso. Em muitos países, e mesmo em alguns estados brasileiros, veículos híbridos e elétricos recebem incentivos fiscais significativos, como isenção ou redução do IPVA. São Paulo, por exemplo, oferece isenção total para híbridos e elétricos até 2027, e a Europa frequentemente aplica reduções de até 50% para carros sustentáveis.
A Ferrari LaFerrari, apesar de ser um carro híbrido de ponta, não desfruta de nenhum benefício fiscal em Goiás. Pelo contrário, ela é tributada na alíquota máxima. Isso levanta uma pergunta incômoda: por que um carro que incorpora tecnologia de redução de emissões, mesmo que em um contexto de luxo extremo, é taxado da mesma forma, ou até mais pesadamente em termos de proporção do valor, que um SUV a diesel, com emissões potencialmente muito maiores? Essa inconsistência no incentivos fiscais para carros elétricos e híbridos é um ponto crítico. Ela não apenas frustra a lógica ambiental por trás da tecnologia híbrida, mas também sugere uma falta de coerência nas políticas públicas de incentivo à sustentabilidade veicular em nível nacional, afetando desde a LaFerrari até veículos híbridos mais acessíveis e a futura Tesla Cybertruck, que se for importada para Goiás, ainda que com valor venal muito inferior à Ferrari, pagaria um IPVA considerável sem os devidos incentivos.
O Abismo da Desigualdade: Além do Supercarro, a Realidade do Cidadão Comum
O IPVA de R$ 1,2 milhão de uma Ferrari LaFerrari é um espetáculo de números, mas o verdadeiro cerne da discussão reside no que ele representa para a desigualdade social no Brasil. Enquanto o proprietário de um veículo que custa dezenas de milhões de reais desembolsa essa fortuna em impostos, o trabalhador comum se desdobra para pagar o IPVA de um carro que é, muitas vezes, seu único meio de locomoção e ferramenta de trabalho.
Consideremos um Fiat Mobi 2025, um dos carros mais populares do país, avaliado em aproximadamente R$ 70 mil. Em São Paulo, com uma alíquota de 3%, o IPVA anual seria de R$ 2.100,00. A diferença é gritante: o IPVA da Ferrari equivale a 571 anos de IPVA do Mobi. Segundo dados do IBGE, uma vasta maioria dos brasileiros – cerca de 72% – dirige carros com valor inferior a R$ 50 mil. Para essa parcela da população, o IPVA, mesmo que de um valor menor em termos absolutos, representa um peso significativo no orçamento familiar. A cobrança desse imposto, que visa ser um tributo sobre a propriedade, muitas vezes ignora a capacidade contributiva real do cidadão e a função social do veículo.
Essa dicotomia fiscal entre o luxo exorbitante e a necessidade básica expõe a fragilidade de um sistema que, apesar de progressivo na teoria (cobrando mais de quem tem mais), na prática, pode aprofundar a sensação de injustiça. O impacto econômico da tributação sobre o consumo e a propriedade no Brasil é um tema constante de debate, especialmente quando se observa que a carga tributária recai de forma mais pesada sobre os bens e serviços, afetando desproporcionalmente as classes de menor renda. O caso da LaFerrari, embora extremo, é um poderoso símbolo dessa realidade.
O Debate Necessário: Para Onde Vai o Dinheiro e Qual o Futuro da Tributação?
A arrecadação do IPVA é fundamental para os orçamentos estaduais e municipais, sendo tradicionalmente destinada a investimentos em infraestrutura, saúde, educação e segurança pública. A ideia por trás de tributar bens de alto valor, como carros de luxo, é que aqueles com maior capacidade contributiva devem arcar com uma parcela maior dos custos do Estado. No entanto, a questão que se coloca é se o modelo atual de tributação sobre veículos de luxo é o mais eficiente e justo.
Devemos realmente tributar o luxo a 4% sem considerar outros fatores, ou poderíamos aprender com exemplos europeus, que aplicam alíquotas progressivas e incentivam tecnologias mais limpas? A falta de uniformidade nas políticas estaduais cria um cenário onde a escolha do local de emplacamento pode ser influenciada por considerações fiscais, gerando distorções.
A complexidade em avaliar veículos de alto valor, a ausência de um planejamento fiscal automotivo claro para incentivos de longo prazo e a constante necessidade de ajustes na legislação IPVA apontam para uma urgência em uma reforma tributária veicular mais abrangente. Essa reforma precisaria não apenas simplificar e uniformizar as regras, mas também alinhar a tributação a objetivos maiores, como a promoção da sustentabilidade ambiental e a redução das desigualdades sociais.
Para as concessionárias de luxo e o mercado de seminovos de alto padrão, a tributação elevada é um fator que, embora não impeça a venda de carros como a LaFerrari, influencia o custo total de investimento em carros de luxo e, consequentemente, a dinâmica do mercado. A constante valorização de superesportivos, mesmo com altos impostos, demonstra que há uma demanda elástica para esse segmento, mas a estrutura tributária poderia ser mais inteligente e estratégica.
Conclusão: O R$1,2 Milhão que Pede uma Reflexão Profunda
O IPVA de R$ 1,2 milhão de uma Ferrari LaFerrari em 2025 transcende a esfera de uma mera curiosidade ou de um registro de alto valor. Ele é um espelho multifacetado da realidade brasileira, refletindo as assimetrias na distribuição de renda, as inconsistências de um sistema tributário fragmentado e a urgência de uma discussão profunda sobre justiça fiscal e incentivos à sustentabilidade.
Enquanto o governo busca maximizar a arrecadação daqueles com maior poder aquisitivo, a questão fundamental permanece: essa forma de tributação realmente cumpre seu papel de reduzir desigualdades ou apenas as expõe de forma mais dramática? A ausência de uma política nacional coesa para veículos híbridos e elétricos, onde um estado concede isenção e outro taxa indiscriminadamente, é um contrassenso que precisa ser endereçado.
O valor de 15 carros populares em um único imposto anual é mais do que um dado; é um chamado à reflexão para legisladores, economistas e cidadãos. A decisão de como tributar a propriedade, o luxo e a tecnologia é um pilar para a construção de uma sociedade mais equitativa e um futuro mais sustentável. O debate sobre a reforma tributária não é opcional; é uma necessidade premente para que o Brasil possa, de fato, avançar em direção a um sistema fiscal que sirva melhor a todos os seus cidadãos. A Ferrari LaFerrari, com seu IPVA recorde, é um símbolo poderoso desse imperativo.