IPVA de R$ 1,2 Milhão em uma Ferrari LaFerrari: Um Espelho Analítico da Complexidade Tributária Brasileira em 2025
No universo automotivo brasileiro de 2025, o noticiário fiscal frequentemente nos presenteia com cifras astronômicas, mas poucas chamam tanta atenção quanto a do Imposto sobre a Propriedade de Veículos Automotores (IPVA) de uma única Ferrari LaFerrari em Goiás: R$ 1.200.738. Este montante, capaz de adquirir nada menos que 15 carros populares zero quilômetro, transcende a mera curiosidade para se tornar um estudo de caso emblemático da intrincada, e muitas vezes paradoxal, estrutura tributária do Brasil. Mais do que um mero imposto sobre um automóvel de luxo, este valor colossal revela profundas dicotomias em nosso sistema fiscal, expondo as disparidades entre classes, a inconsistência na promoção da sustentabilidade e a urgência de uma reforma tributária abrangente.
A análise deste fenômeno não se limita à ostentação de um bem de luxo; ela se aprofunda nos mecanismos que governam a tributação veicular no país, nas filosofias por trás da taxação de grandes fortunas e na eficácia das políticas de incentivo a tecnologias verdes. Ao desvendar os cálculos, as alíquotas e as comparações internacionais, somos convidados a refletir sobre a justiça fiscal e o impacto das escolhas governamentais no tecido socioeconômico de uma nação tão heterogênea como o Brasil.
A Ferrari LaFerrari: Um Ícone de Desempenho e um Enigma Fiscal
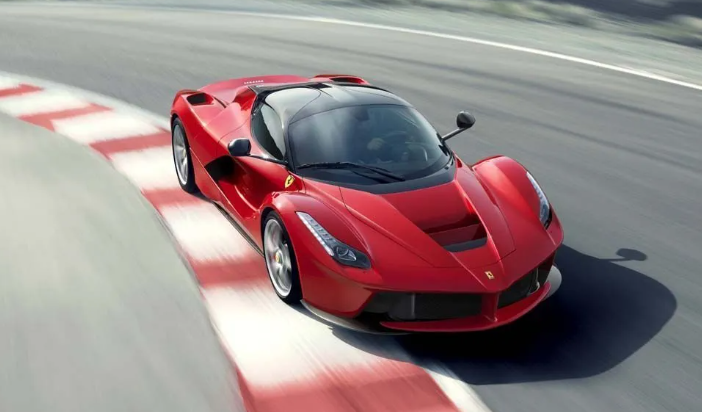
A Ferrari LaFerrari não é apenas um carro; é uma declaração de engenharia, um colecionável de altíssimo valor e um marco na história dos superesportivos híbridos. Lançada em 2013 e com apenas 499 unidades produzidas globalmente, este veículo combina um motor V12 de 6.3 litros com um sistema KERS (Kinetic Energy Recovery System) derivado da Fórmula 1, entregando uma potência combinada de 950 cavalos. Acelera de 0 a 100 km/h em impressionantes 2,4 segundos, ostentando um desempenho que justifica seu status de ícone.
Em 2025, o valor de mercado de uma Ferrari LaFerrari em solo brasileiro atinge a estratosférica marca de R$ 34,8 milhões, refletindo uma valorização de mais de 400% desde seu lançamento. É sobre este valor venal que incide a alíquota de IPVA, variável de estado para estado. Em Goiás, onde o exemplar em questão está registrado, a alíquota de 4% se traduz no IPTU de R$ 1.200.738. Para contextualizar, este montante anuo é aproximadamente o custo total de manutenção anual de um veículo como este, que pode ultrapassar os R$ 500 mil, incluindo revisões especializadas, pneus de alta performance e seguros específicos para ativos de alto valor.
O impacto desta cifra é chocante quando comparado ao poder de compra médio do brasileiro. Com R$ 1,2 milhão, seria possível adquirir não apenas 15 unidades do popular Volkswagen Gol 2025 (com preço médio de R$ 80 mil), mas também outras opções significativas no mercado automotivo. Poder-se-ia comprar cinco motocicletas Harley-Davidson Road Glide, ou até mesmo um Porsche 911 Carrera GTS Cabriolet 2025 zero quilômetro, cujo valor se aproxima de R$ 1,1 milhão. Essa disparidade evidencia a distância abissal entre o universo do luxo extremo e a realidade da vasta maioria da população, que vê no automóvel popular um instrumento essencial de locomoção e trabalho. Para muitos, o planejamento financeiro de uma vida inteira não alcança o valor de um único imposto de um bem como este.
Desvendando a Complexidade do Cálculo do IPVA no Brasil
Para compreender a magnitude do IPVA da Ferrari LaFerrari, é fundamental mergulhar nas nuances de seu cálculo no Brasil. O Imposto sobre a Propriedade de Veículos Automotores é um tributo estadual, o que significa que suas alíquotas e, em alguns casos, suas regras de isenção, variam consideravelmente de uma unidade da federação para outra.
A base de cálculo do IPVA é o valor venal do veículo, geralmente determinado pela Tabela FIPE (Fundação Instituto de Pesquisas Econômicas) ou, na ausência desta para veículos muito específicos ou importados, por preço de mercado homologado. As alíquotas estaduais, por sua vez, representam a porcentagem aplicada sobre este valor venal. Elas podem variar desde 1% em estados como Rondônia até 4% em Goiás, São Paulo e Rio de Janeiro, o que cria um cenário de “guerra fiscal” implícita, onde alguns estados podem atrair veículos de alto valor patrimonial por meio de alíquotas mais baixas, ou, inversamente, podem optar por uma tributação mais agressiva para gerar arrecadação.
Esta variabilidade das alíquotas estaduais é um ponto crucial de análise. Enquanto em São Paulo e Rio de Janeiro a alíquota de 4% pode ser vista como um mecanismo de arrecadação fiscal para grandes centros, em estados com economias mais modestas, como Goiás, ela pode gerar casos de IPVA extremamente elevados para veículos de luxo. A ausência de uma padronização nacional ou de diretrizes mais claras na definição destas alíquotas contribui para a complexidade e, por vezes, para a percepção de iniquidade.
O exemplo da Ferrari LaFerrari em Goiás, com seus 4% sobre R$ 34,8 milhões, é um cálculo direto. No entanto, é interessante contrastar com outros casos: uma Tesla Cybertruck importada, com um valor estimado de R$ 1,5 milhão, pagaria R$ 60 mil de IPVA em Goiás (4%). Embora ainda seja um valor considerável, é 95% menor do que o imposto da Ferrari, ilustrando como o valor venal do bem é o principal motor do IPVA, mesmo com a mesma alíquota. Isso nos leva a uma reflexão sobre a capacidade contributiva e a lógica por trás da tributação de patrimônio no Brasil.
O Paradoxo Híbrido: Sustentabilidade Tributada como Luxo
Um dos aspectos mais intrigantes e controversos do IPVA da LaFerrari é o fato de ser um veículo híbrido. Globalmente, e em diversos estados brasileiros, veículos com tecnologias que visam a redução de emissões e a eficiência energética, como os híbridos e elétricos, são incentivados por meio de benefícios fiscais. A lógica é clara: a política fiscal deve alinhar-se aos objetivos ambientais e de desenvolvimento tecnológico.
Contrariando essa tendência, em Goiás, a Ferrari LaFerrari, apesar de seu motor elétrico e sistema KERS que contribuem para a eficiência (dentro de sua categoria), não recebe qualquer incentivo fiscal no IPVA. Isso contrasta drasticamente com a realidade de São Paulo, onde carros híbridos e elétricos desfrutam de isenção total de IPVA até 2027. Na Europa, a situação é ainda mais favorável, com reduções de até 50% no IPVA para carros sustentáveis, refletindo um claro compromisso com a transição energética.
Essa disparidade levanta uma pergunta incômoda: por que um veículo que, em sua concepção, incorpora tecnologias de redução de emissões é tributado da mesma forma que um SUV a diesel de alto consumo em Goiás? A resposta reside, em parte, na ausência de uma política fiscal ambiental coesa e nacional. Cada estado tem autonomia para definir suas alíquotas e benefícios, o que resulta em um mosaico de regulamentações que ora incentivam, ora penalizam, a adoção de veículos mais limpos.
A inconsistência nas políticas de incentivos fiscais para veículos sustentáveis não apenas freia a inovação e a adoção de tecnologias mais verdes, mas também envia mensagens contraditórias aos consumidores e investidores. Se a meta é descarbonizar a frota e promover a mobilidade elétrica, é imperativo que o sistema tributário atue como um facilitador, e não como um obstáculo, mesmo para veículos de luxo que, em sua essência, demonstram a viabilidade e o potencial das tecnologias híbridas.
Tributação de Luxo: Um Abismo entre Ricos e a Classe Média
O IPVA de R$ 1,2 milhão da Ferrari não é apenas um número alto; é um reflexo contundente da desigualdade social e econômica que permeia o Brasil e da forma como o sistema tributário pode, intencionalmente ou não, exacerbar essa realidade. Enquanto o proprietário de um veículo superesportivo desembolsa uma quantia que equivale ao valor de um apartamento de alto padrão, o trabalhador comum se desdobra para pagar o IPVA de seu carro popular.
Consideremos um Fiat Mobi, um dos carros mais acessíveis do mercado, com um valor de R$ 70 mil. Em São Paulo, com uma alíquota de 3% para carros comuns, o IPVA anual seria de R$ 2.100. A comparação é estarrecedora: o IPVA da Ferrari equivale a 571 anos do IPVA de um Mobi. Este dado não é meramente ilustrativo; ele sublinha a magnitude da carga tributária sobre o luxo extremo, mas também levanta questões sobre a progressividade do sistema como um todo.
Ainda que a tributação de bens de luxo seja uma ferramenta válida para redistribuição de renda e justiça social, o modelo brasileiro ainda enfrenta críticas por sua regressividade, onde impostos sobre consumo (como ICMS e IPI, que incidem pesadamente sobre bens e serviços) afetam proporcionalmente mais as classes de menor renda. Enquanto o IPVA de um carro de luxo é elevado, outros impostos que incidem sobre o cotidiano da população média representam uma fatia maior de sua renda disponível.
Dados do IBGE revelam que mais de 72% dos brasileiros dirigem carros com valor inferior a R$ 50 mil. Essa estatística ressalta que o debate sobre o IPVA de veículos de luxo não pode ser dissociado da realidade da maioria. A questão não é apenas “tributar o rico”, mas sim analisar se a forma como o fazemos é eficiente, justa e coerente com os objetivos de redução da desigualdade. A discussão sobre o impacto econômico e social da tributação é complexa e exige uma abordagem multifacetada.
Perspectivas Globais e a Necessidade de uma Reforma Tributária
Comparar o sistema tributário brasileiro com o de outras nações oferece insights valiosos. Na França, por exemplo, o “Taxe Régionale” (similar ao IPVA) para um Ferrari SF90 Stradale (avaliado em cerca de R$ 12 milhões) seria de aproximadamente € 6.000 anuais, ou cerca de R$ 32 mil – 37 vezes menor que o valor brasileiro para um veículo de menor valor, mas ainda de luxo. Essa disparidade não significa necessariamente que a tributação francesa seja “melhor”, mas que a filosofia por trás dela é diferente, talvez focada em outros mecanismos de arrecadação ou em incentivos ao consumo de bens de luxo para movimentar a economia.
A alta tributação sobre bens de luxo no Brasil, embora potencialmente benéfica para a arrecadação em um país com grandes desafios sociais, levanta questões sobre se ela realmente estimula o crescimento econômico e a retenção de capital de investimento ou se, ao contrário, incentiva a evasão fiscal e a busca por regimes tributários mais favoráveis em outros países. O planejamento tributário para indivíduos com alto patrimônio líquido é uma realidade complexa, e políticas fiscais desfavoráveis podem levar a decisões de investimento e registro de bens em jurisdições mais brandas.
A reforma tributária, há anos em pauta no Brasil, surge como uma esperança para reordenar este cenário. A simplificação dos impostos, a busca por uma maior progressividade e a harmonização de alíquotas e benefícios entre os estados poderiam endereçar muitas das inconsistências e iniquidades atualmente observadas. Uma reforma bem-sucedida precisaria balancear a necessidade de arrecadação governamental com a promoção do investimento, a equidade social e a sustentabilidade ambiental.
É crucial que a discussão sobre a reforma não se limite aos impostos sobre consumo, mas também abranja a tributação sobre propriedade e renda, de forma a criar um sistema mais coerente e justo. A questão de como tributar veículos de luxo, carros híbridos e elétricos, e o patrimônio de forma geral, deve ser um componente chave dessa discussão, visando a construção de um ambiente fiscal que estimule o desenvolvimento econômico, promova a inovação e, ao mesmo tempo, contribua para a redução das desigualdades sociais.
Considerações Finais: O IPVA como Termômetro Social
O IPVA de R$ 1,2 milhão de uma Ferrari LaFerrari em Goiás, em 2025, transcende a mera notícia de curiosidade para se firmar como um potente termômetro das complexidades e desafios do sistema tributário brasileiro. Ele não é apenas um número em um boleto; é um poderoso símbolo de desigualdade, um questionamento sobre as políticas de sustentabilidade e um convite irrecusável à reflexão sobre a justiça fiscal.
A análise deste caso revela que a tributação no Brasil é um emaranhado de regras, alíquotas e exceções que, muitas vezes, geram paradoxos. Por que um carro que incorpora tecnologia híbrida e reduz emissões é taxado de forma tão pesada em um estado, enquanto em outro recebe isenção total? Como equilibrar a justa arrecadação de impostos sobre bens de luxo com a necessidade de incentivar tecnologias verdes e promover um ambiente de negócios favorável?
A discussão sobre o IPVA desta Ferrari não é sobre demonizar o luxo ou seus proprietários, mas sim sobre analisar as estruturas que governam a arrecadação e a distribuição de recursos em uma sociedade. Se a meta é construir um Brasil mais equitativo e sustentável, o sistema tributário precisa ser um aliado, e não um labirinto de inconsistências.
A urgência de uma reforma tributária que aborde de forma estratégica a tributação sobre o patrimônio, os bens de luxo e, fundamentalmente, os incentivos a tecnologias sustentáveis, nunca foi tão evidente. O caso da Ferrari LaFerrari serve como um catalisador para este debate, forçando-nos a confrontar as verdades inconvenientes sobre como o Brasil escolhe tributar e, consequentemente, como molda seu futuro social e econômico. A decisão sobre como proceder com a reforma não é apenas técnica; é uma escolha fundamental sobre o tipo de país que queremos ser, onde o imposto de um único veículo de luxo não mais equivalha a tantos anos de trabalho e sonho da maioria da população.