IPVA da Ferrari LaFerrari em 2025: A Lupa sobre a Desigualdade Tributária e o Paradoxo dos Híbridos no Brasil
Em 2025, o noticiário automotivo e fiscal brasileiro foi dominado por um número assombroso: R$ 1.200.738. Este não é o preço de um carro de luxo, mas sim o valor do Imposto sobre a Propriedade de Veículos Automotores (IPVA) de uma única Ferrari LaFerrari, avaliada em R$ 34,8 milhões, registrada no estado de Goiás. O montante, por si só estonteante, ganha contornos ainda mais dramáticos quando se percebe que equivale ao preço de aproximadamente 15 carros populares zero quilômetro, como o Volkswagen Gol 2025.
Este caso emblemático transcende a mera curiosidade sobre o custo de se possuir um superesportivo. Ele se torna um poderoso prisma através do qual podemos analisar a complexa, e muitas vezes contraditória, estrutura de tributação automotiva no Brasil, os abismos da desigualdade fiscal e o paradoxo dos carros híbridos e impostos em nosso país. Como especialista com uma década de experiência no mercado automotivo e na análise fiscal, proponho uma imersão profunda neste tema, desvendando as engrenagens por trás desses números e suas amplas implicações sociais e econômicas.
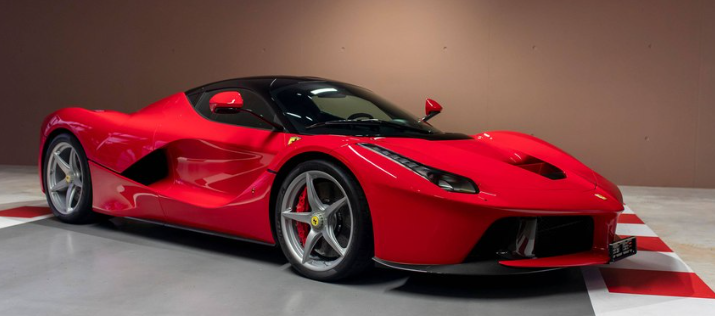
A Ferrari LaFerrari: Mais que um Carro, um Ícone da Engenharia e do Luxo
Para entender a magnitude do IPVA 2025 dessa máquina, é preciso primeiro compreender o que é a Ferrari LaFerrari. Lançada em 2013, este não é um veículo comum. É um hipercarro híbrido de produção limitada, com apenas 499 unidades fabricadas para o mercado global. Equipada com um motor V12 de 6.3 litros, que trabalha em conjunto com um sistema elétrico KERS (Energy Recovery System), similar ao da Fórmula 1, a LaFerrari entrega uma potência combinada de 950 cavalos. Essa usina de força permite que ela acelere de 0 a 100 km/h em meros 2,4 segundos, atingindo velocidades superiores a 350 km/h.
Sua exclusividade, desempenho estratosférico e o prestígio da marca Ferrari a transformaram em um item de colecionador cobiçado. Desde seu lançamento, a Ferrari LaFerrari preço disparou no mercado secundário. Em 2025, seu valor de mercado estimado em R$ 34,8 milhões representa uma valorização de mais de 400% em relação ao seu preço original. Essa valorização absurda, combinada com a alíquota estadual, é o que impulsiona o imposto veicular a patamares recordes.
Mas o custo de manutenção carro esportivo como a LaFerrari não se limita ao IPVA. Estima-se que anualmente, seu proprietário desembolse algo em torno de R$ 500 mil apenas em manutenção, que inclui pneus especiais, revisões rigorosas (muitas vezes realizadas na própria fábrica na Itália) e seguros personalizados de altíssimo valor. Essa é uma dimensão financeira que escapa à realidade da vasta maioria dos brasileiros, e o IPVA é apenas a ponta de um iceberg de gastos que acompanham a posse de um veículo desse calibre.
A Conta que Choca: Onde R$ 1,2 Milhão Poderia Ir
A comparação do IPVA da LaFerrari com 15 carros populares não é apenas um artifício retórico; é um choque de realidade que expõe a desigualdade fiscal brasileira de forma cristalina. Com R$ 1,2 milhão, o que um cidadão comum ou uma família de classe média poderia fazer em 2025?
15 Volkswagen Gol 2025: A escolha original da comparação é pertinente, dado que o Gol, mesmo fora de linha como zero km em alguns anos passados, continua sendo um símbolo de carro popular e acessível. Considerando um preço médio de R$ 80 mil para um modelo de entrada em 2025, o valor de 15 unidades é impactante.
Uma Frota para uma Pequena Empresa: Para um microempreendedor, R$ 1,2 milhão poderia significar a compra de uma pequena frota de veículos utilitários ou de carga para expandir seus negócios, gerando empregos e renda.
Investimento em Moradia: Em diversas cidades brasileiras, R$ 1,2 milhão é o valor de um apartamento de médio a alto padrão, ou mesmo uma casa espaçosa, garantindo moradia digna para uma família por gerações.
Educação e Saúde: Poderia cobrir anos de mensalidades em instituições de ensino de ponta, tratamentos médicos caros ou a criação de uma fundação para apoiar causas sociais.
Essa comparação brutal serve para ilustrar que, enquanto uma ínfima parcela da população arca com impostos de luxo que ultrapassam o orçamento de muitas empresas, a maioria dos brasileiros luta para equilibrar as contas, onde o IPVA de um carro usado já representa uma fatia considerável de seu planejamento financeiro.
Desvendando o IPVA: Uma Colcha de Retalhos Fiscal
O IPVA, Imposto sobre a Propriedade de Veículos Automotores, é um imposto estadual cobrado anualmente dos proprietários de veículos. Sua arrecadação é repartida entre o estado (50%) e o município (50%) onde o veículo está registrado. Ele é calculado com base no valor venal FIPE do veículo, ou seja, o preço de mercado definido pela Fundação Instituto de Pesquisas Econômicas, multiplicado por uma alíquota que varia de estado para estado.
As alíquotas do IPVA no Brasil são um reflexo da autonomia fiscal dos estados, e é aqui que a complexidade se instala. Elas podem variar de 1% (como em Rondônia) a 4% (como em Goiás, São Paulo e Rio de Janeiro) para carros de passeio. Essa disparidade cria situações onde um mesmo veículo pode ter um imposto anual significativamente diferente dependendo do estado onde é emplacado.
No caso da Ferrari LaFerrari em Goiás, a alíquota de 4% sobre seu valor venal (que para veículos de alto luxo pode ser um pouco diferente do valor de mercado “cheio”, mas ainda colossal) resultou nos R$ 1.200.738. Se essa mesma Ferrari estivesse emplacada em Rondônia, por exemplo, o imposto seria consideravelmente menor, evidenciando como a legislação estadual impacta diretamente o bolso do proprietário.
O Paradoxo Híbrido: Sustentabilidade vs. Arrecadação
Um dos aspectos mais intrigantes e controversos do caso da LaFerrari é o fato de ser um veículo híbrido. Mundialmente, e mesmo em alguns estados brasileiros, a política fiscal tem se movido na direção de incentivar a aquisição de carros elétricos e impostos ou veículos híbridos, reconhecendo seus benefícios ambientais na redução de emissões de gases poluentes.
Em São Paulo, por exemplo, veículos híbridos e elétricos desfrutam de isenção total do IPVA até 2027, um claro incentivo fiscal para híbridos para promover a transição energética. Na Europa, muitos países oferecem reduções substanciais, chegando a 50% ou mais, no imposto anual para carros sustentáveis.
A grande questão, então, é: por que a Ferrari LaFerrari, sendo um carro híbrido que, em tese, contribui para a redução de emissões em até 40% em comparação com um veículo puramente a combustão de mesma categoria, não recebe nenhum benefício fiscal em Goiás? A resposta reside na ausência de uma política tributária unificada e progressista para veículos verdes em todos os estados. Enquanto alguns buscam modernizar a frota e impulsionar a sustentabilidade, outros priorizam a arrecadação sem distinção de tecnologia.
Esse contrassenso não afeta apenas os proprietários de superesportivos híbridos. Ele se estende a quem sonha em importar um Tesla Cybertruck, por exemplo. Um Cybertruck, avaliado em cerca de R$ 1,5 milhão (preço estimado para importação em 2025), pagaria em Goiás um IPVA de aproximadamente R$ 60 mil, um valor 95% menor que o da Ferrari, mas ainda assim significativo, e sem o benefício da isenção que teria em São Paulo. Essa falta de uniformidade e o tratamento desfavorável a tecnologias que visam um futuro mais verde são pontos críticos que a futura reforma tributária de veículos precisará endereçar.
A Desigualdade Tributária Brasileira: Quem Paga a Conta?
O caso da Ferrari LaFerrari é um microcosmo da desigualdade tributária Brasil. Enquanto um proprietário de um veículo de luxo paga mais de um milhão em IPVA, um trabalhador com um Fiat Mobi (R$ 70 mil em 2025) paga, em São Paulo, cerca de R$ 2.100 anuais (3% de alíquota). A diferença é gritante: o IPVA da Ferrari equivale a 571 anos de IPVA do Mobi.
Este cenário levanta a pergunta fundamental: a tributação automotiva de luxo, da forma como é praticada no Brasil, reduz as desigualdades ou as aprofunda? Por um lado, há o argumento de que tributar mais quem tem mais é uma forma de redistribuição de riqueza e de financiamento de serviços públicos. A alta arrecadação de impostos de bens de luxo pode, em tese, ser revertida em benefícios para a população.
Por outro lado, a falta de progressividade nas alíquotas estaduais para carros de valor mais baixo e a carga tributária sobre itens essenciais e sobre o consumo (impostos indiretos) tendem a onerar mais a classe média e os mais pobres. Segundo dados do IBGE, a vasta maioria dos brasileiros (cerca de 72%) dirige carros com valor inferior a R$ 50 mil. Para esses proprietários, o IPVA, mesmo que em valores absolutos muito menores que o da Ferrari, representa uma proporção muito maior de sua renda anual, tornando-o um encargo pesado.
Além disso, a ineficiência ou o desvio dos recursos arrecadados podem minar a legitimidade de impostos tão elevados. Se o dinheiro do IPVA não se traduz em melhorias significativas nas estradas, segurança ou transporte público, a percepção de justiça fiscal se deteriora.
O Debate da Reforma Tributária e o Futuro da Tributação Automotiva
O caso da Ferrari LaFerrari reacende o debate sobre a necessidade urgente de uma reforma tributária abrangente no Brasil. A fragmentação das leis estaduais, a complexidade dos cálculos e a falta de coerência nas políticas de incentivos fiscais para tecnologias sustentáveis são entraves ao desenvolvimento econômico e à justiça social.
A reforma tributária em discussão no país busca simplificar o sistema, unificar impostos e, em alguns casos, promover uma tributação mais progressiva. No contexto automotivo, isso poderia significar:
Alíquotas Progressivas Nacionais: Estabelecer uma tabela de alíquotas de IPVA que aumente proporcionalmente ao valor e à potência do veículo em nível nacional, garantindo maior equidade e uniformidade. Isso evitaria a “guerra fiscal” entre estados para atrair emplacamentos de veículos de luxo.
Incentivos Unificados para Veículos Sustentáveis: Criar uma política nacional clara e uniforme de isenções ou reduções de IPVA para carros elétricos e híbridos, incentivando massivamente a adoção dessas tecnologias e alinhando o Brasil com tendências globais de descarbonização.
Revisão do Valor Venal: Para veículos ultra-raros e de colecionador, o método de cálculo do valor venal FIPE pode ser aprimorado para refletir de forma mais precisa o real valor de mercado e a capacidade contributiva do proprietário, evitando distorções.
Comparando com o cenário internacional, a França, por exemplo, possui uma “Taxe Régionale” que considera não apenas o valor, mas também a emissão de CO2 e a potência fiscal do veículo. Embora uma Ferrari SF90 Stradale (avaliada em cerca de R$ 12 milhões) pague na França um imposto anual de aproximadamente €6.000 (cerca de R$ 32 mil), muito inferior ao valor brasileiro, a lógica por trás é de penalizar mais severamente veículos poluentes ou de alta potência, mas com tetos para não se tornar confiscatório. Essa abordagem busca um equilíbrio entre arrecadação, justiça fiscal e incentivos ambientais.
Conclusão: Mais que um Imposto, um Espelho da Nação
O IPVA de R$ 1,2 milhão da Ferrari LaFerrari em 2025 não é apenas um número em um boleto. É um retrato vívido da realidade brasileira, um lembrete contundente das profundas desigualdades fiscais e da complexidade de um sistema que, por vezes, falha em acompanhar as necessidades sociais e ambientais do século XXI.
Enquanto o proprietário de um superesportivo desembolsa uma fortuna em tributação automotiva, milhões de brasileiros se desdobram para pagar o imposto de veículos usados, enfrentando uma carga tributária que, proporcionalmente à sua renda, é muito mais onerosa. O paradoxo dos carros híbridos e impostos sem incentivos em alguns estados apenas adiciona outra camada de questionamento sobre a lógica e a visão de futuro de nossas políticas fiscais.
A pergunta que ecoa é se tributar o luxo dessa forma, com alíquotas estaduais distintas e sem uma visão nacional, realmente contribui para reduzir desigualdades ou se apenas evidencia ainda mais as disparidades existentes. A resposta, provavelmente, reside em uma reforma tributária corajosa e inteligente, que busque equilibrar a necessidade de arrecadação com a promoção da justiça fiscal, a simplificação do sistema e o fomento a um futuro mais sustentável para o mercado automotivo brasileiro. A decisão sobre como avançaremos é complexa, mas uma coisa é certa: enquanto um único imposto pode valer 15 carros populares, o debate sobre justiça fiscal e a modernização de nossa legislação nunca será opcional.