O Super IPVA de R$1,2 Milhão da Ferrari LaFerrari: Um Espelho da Disparidade Tributária no Brasil de 2025
No cenário automotivo de 2025, um número exorbitante ecoa pelos corredores da esfera tributária brasileira, gerando perplexidade e acalorados debates: R$ 1.200.738,00. Este não é o preço de um imóvel de alto padrão, tampouco o orçamento anual de uma pequena empresa. É o valor do Imposto sobre a Propriedade de Veículos Automotores (IPVA) devido por um único automóvel em Goiás: uma lendária Ferrari LaFerrari. Mais do que um mero boleto de imposto, este valor colossal serve como uma lente de aumento para as profundas disparidades e as complexidades muitas vezes contraditórias do sistema tributário veicular do Brasil, especialmente quando se trata de bens de luxo e, curiosamente, de tecnologia híbrida.
A cada virada de ano, o ritual do IPVA se repete para milhões de brasileiros, que buscam entender os cálculos, as alíquotas estaduais e as datas de vencimento. Contudo, enquanto a vasta maioria se preocupa com parcelas que representam uma fatia significativa de seu orçamento mensal, o proprietário desta Ferrari enfrenta uma realidade à parte, onde o custo de um único imposto anual supera o valor de uma frota de carros populares. Este artigo busca mergulhar de forma analítica neste fenômeno, desvendando as engrenagens por trás do super IPVA da LaFerrari e explorando o que ele revela sobre a tributação de luxo, os incentivos a veículos sustentáveis e a eterna busca por equidade fiscal em um país de dimensões continentais e contrastes gritantes.
A Joia da Coroa: Ferrari LaFerrari e Seu Valor Astronômico em 2025
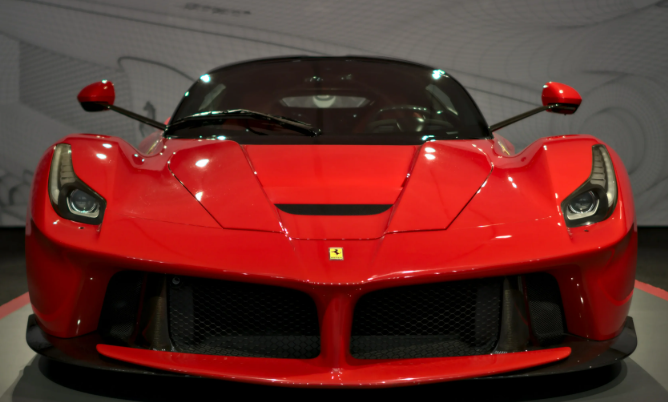
Para compreender a magnitude do IPVA em questão, é fundamental primeiro dimensionar o objeto de sua incidência: a Ferrari LaFerrari. Lançado em 2013, este hipercarro não é apenas um veículo, mas uma peça de engenharia automotiva e um item de colecionador, com produção limitada a apenas 499 unidades em todo o mundo. Sob seu capô, um motor V12 de 6.3 litros harmoniza-se com um propulsor elétrico KERS, tecnologia herdada diretamente da Fórmula 1, entregando uma potência combinada de impressionantes 950 cavalos. Essa usina de força permite que o carro acelere de 0 a 100 km/h em meros 2,4 segundos, uma performance que o coloca entre os veículos mais rápidos e desejados do planeta.
O que é ainda mais notável sobre a LaFerrari é sua valorização exponencial. Longe de qualquer desvalorização comum a veículos automotores, este modelo específico experimentou um salto de valor de mercado que beira o inacreditável. Em 2025, seu valor venal, base para o cálculo do IPVA, atinge a estratosférica cifra de R$ 34.800.000,00 – uma valorização de aproximadamente 400% desde seu lançamento há pouco mais de uma década. Esta trajetória ascendente é um testemunho de seu status como um ativo de luxo exclusivo, onde a escassez e o legado da marca se traduzem em um investimento em carros de luxo que transcende a mera paixão por automóveis. Para o dono de um veículo desse calibre, o planejamento tributário automotivo torna-se uma consideração tão complexa quanto a própria manutenção do superesportivo, que se estima em cerca de R$500 mil anuais, incluindo pneus especiais, revisões especializadas na Itália e um seguro para carros superesportivos de valor proporcional.
O Cálculo Chocante: R$ 1,2 Milhão em IPVA – O que Isso Significa?
A base para o cálculo do IPVA no Brasil é o valor venal do veículo, geralmente determinado pela tabela FIPE (Fundação Instituto de Pesquisas Econômicas), multiplicado pela alíquota definida por cada estado. Em Goiás, a alíquota para veículos automotores é de 4%. Aplicando essa porcentagem ao valor de mercado da Ferrari LaFerrari em 2025 (R$ 34.800.000,00), chegamos ao impactante montante de R$ 1.200.738,00.
Para a maioria dos brasileiros, este número é dificilmente imaginável. Para contextualizar, este valor de IPVA é equivalente à aquisição de aproximadamente 15 carros populares, como um Volkswagen Gol 2025, cujo preço de tabela gira em torno de R$ 80.000,00. Ou seja, em um único boleto de imposto anual, o proprietário desta Ferrari quita o valor de uma frota inteira que, para muitas famílias, representa anos de economia e esforço.
Mas as comparações não param por aí. Com R$ 1,2 milhão, seria possível adquirir:
Cerca de 5 motocicletas de luxo, como uma Harley-Davidson Road Glide, avaliada em R$ 240 mil cada.
Um cobiçado Porsche 911 Carrera GTS Cabriolet 2025 zero quilômetro, com seu motor boxer de 3.0 litros e 480 cv, que custa em torno de R$ 1,1 milhão.
Uma gama de veículos utilitários esportivos (SUVs) premium, ou até mesmo um pequeno apartamento em regiões metropolitanas do Brasil.
Este exercício comparativo não é apenas uma curiosidade; é um grito silencioso sobre a concentração de riqueza e as particularidades da carga tributária. Enquanto o proprietário de um Fiat Mobi (com valor de R$ 70 mil) em São Paulo paga cerca de R$ 2.100,00 de IPVA por ano (alíquota de 3%), o dono da LaFerrari desembolsa o equivalente a 571 anos de IPVA do Mobi em um único pagamento. Essa dissimetria escancara um abismo entre as realidades financeiras e fiscais dos mais ricos e da classe média brasileira. Dados do IBGE indicam que aproximadamente 72% dos carros em circulação no Brasil têm valor inferior a R$ 50 mil, sublinhando que a maioria da população se vê em um cenário de avaliação de veículos de alto valor completamente distinto.
IPVA Híbrido: A Controvérsia da LaFerrari e a Disparidade de Incentivos
Um dos aspectos mais intrigantes e controversos do caso da Ferrari LaFerrari é que ela é um veículo híbrido. Combinando um motor a combustão com um elétrico, ela se alinha com a crescente tendência global de eletrificação e redução de emissões. Contudo, em Goiás, essa característica não confere nenhum tipo de benefício fiscal em relação ao IPVA, tratando-a da mesma forma que um veículo movido exclusivamente a combustão.
Este fato contrasta fortemente com a política de outros estados brasileiros e de diversas nações desenvolvidas. Em São Paulo, por exemplo, veículos híbridos e elétricos desfrutam de isenção total de IPVA até 2027, uma medida clara de incentivo à importação de veículos elétricos e à adoção de tecnologias mais sustentáveis. Na Europa, a redução do IPVA para carros sustentáveis pode chegar a 50%. A pergunta incômoda que se impõe é: por que um veículo que incorpora tecnologia de ponta para reduzir emissões em até 40% é taxado sem distinção, enquanto em outras jurisdições ele seria incentivado?
A resposta reside na autonomia legislativa dos estados brasileiros para definir suas próprias alíquotas e políticas de isenção. Enquanto São Paulo, Rio de Janeiro e o Distrito Federal adotam políticas de incentivo para a mobilidade elétrica, Goiás, assim como muitos outros estados, não possui uma legislação específica que diferencie a tributação de veículos híbridos ou elétricos. Isso cria um mosaico tributário complexo e, por vezes, inconsistente, onde a sustentabilidade ambiental nem sempre se traduz em benefício fiscal.
Essa inconsistência afeta não apenas proprietários de superesportivos híbridos, mas também quem sonha em ter um veículo elétrico mais acessível. Uma Tesla Cybertruck importada, com valor estimado em R$ 1,5 milhão, pagaria em Goiás um IPVA de R$ 60 mil, um valor expressivamente menor que o da LaFerrari, mas ainda sem o benefício de isenção presente em outros estados. Isso levanta uma discussão mais ampla sobre a eficácia da tributação como ferramenta de política pública, tanto para arrecadação quanto para direcionamento de comportamento, como a transição para uma frota veicular mais ecológica. A desvalorização de carros híbridos (ou a falta dela, no caso da LaFerrari) e as políticas de incentivo são pontos cruciais a serem considerados em qualquer reforma tributária veicular.
A Complexidade do Sistema Tributário: Por que Tanta Variação?
O cálculo do IPVA no Brasil é, como visto, uma verdadeira “colcha de retalhos fiscal”. A variação das alíquotas estaduais é um fator preponderante. Enquanto em estados como Rondônia a alíquota pode ser de 1%, em outros, como Goiás, São Paulo e Rio de Janeiro, ela atinge 4%. Essa disparidade se justifica pela autonomia dos estados em gerir suas finanças e pela necessidade de arrecadação para seus próprios orçamentos.
No entanto, essa autonomia, sem uma diretriz nacional mais coesa, gera distorções. A Ferrari LaFerrari, se estivesse registrada em Rondônia, pagaria um IPVA significativamente menor. Essa diferença incentiva o registro de veículos de luxo em estados com alíquotas mais baixas, um fenômeno conhecido como “guerra fiscal”, que impacta a arrecadação dos estados mais populosos e com maior frota.
Além das alíquotas, as exceções e isenções também adicionam camadas de complexidade. Carros com mais de 10 anos de fabricação, por exemplo, recebem desconto de 50% no Amazonas, e em alguns estados são até isentos após um determinado período. Essas políticas visam aliviar a carga sobre proprietários de veículos mais antigos, mas não tocam na questão da tributação de luxo ou da sustentabilidade para veículos novos.
A falta de uma uniformidade nacional para a tributação de veículos híbridos e elétricos é outro ponto crítico. Se, por um lado, estados como São Paulo buscam ativamente fomentar essa transição energética através de incentivos fiscais, por outro, a inércia de outros estados, como Goiás neste caso, freia o potencial benefício ambiental e a modernização da frota nacional. Isso evidencia a necessidade de uma legislação IPVA estados mais alinhada e talvez de uma discussão a nível federal sobre diretrizes para a tributação de veículos com foco em sustentabilidade.
O Abismo da Tributação de Luxo: Quem Realmente Paga a Conta?
A análise do IPVA da Ferrari LaFerrari não pode ser dissociada da discussão mais ampla sobre a tributação de luxo e sua relação com a desigualdade social no Brasil. Enquanto a lógica por trás de impostos mais altos sobre bens de luxo é, teoricamente, a de redistribuir riqueza e garantir que quem tem mais contribua proporcionalmente mais para a sociedade, a aplicação prática nem sempre reflete essa intenção de forma linear.
O fato de um único imposto ser equivalente a 15 carros populares expõe a fragilidade da classe média e a dificuldade que a maioria dos brasileiros enfrenta para adquirir e manter um veículo. Para milhões, a aquisição de um carro é um grande marco, muitas vezes financiado em longas prestações, e o IPVA anual é uma despesa considerável que exige financiamento de carros de luxo ou populares. A disparidade de valores não é apenas numérica; ela é um símbolo palpável das diferentes realidades econômicas.
Segundo o IBGE, uma parcela significativa da população brasileira vive com renda per capita que mal permite a subsistência básica. Nesse contexto, o contraste com um IPVA de R$ 1,2 milhão se torna ainda mais acentuado. A questão não é apenas se o imposto é “justo”, mas qual o impacto econômico IPVA tem sobre as diferentes camadas sociais. O tributar luxo, de fato, gera uma arrecadação importante para os cofres públicos, mas resta questionar se essa arrecadação, da forma como é feita hoje, contribui efetivamente para a redução das desigualdades ou se, por vezes, apenas sublinha a existência delas, sem promover as mudanças estruturais necessárias.
A discussão sobre se a tributação de luxo é uma ferramenta eficaz para reduzir desigualdades é complexa. Críticos argumentam que, embora o imposto seja alto, ele representa uma fração relativamente pequena do patrimônio total do proprietário de um veículo de R$ 34,8 milhões, e que a arrecadação proveniente desses bens de altíssimo valor é limitada em comparação com a base tributária massiva de veículos de valor mais modesto. Além disso, taxas excessivamente altas podem, em teoria, desestimular a compra e o registro de tais bens no país, levando a alternativas como a importação temporária ou o registro em jurisdições com impostos mais favoráveis, embora a paixão e o colecionismo por itens como a LaFerrari muitas vezes transcendam essas considerações.
Rumo à Reforma Tributária Veicular: Quais Caminhos Seguir?
O caso da Ferrari LaFerrari em Goiás e seu IPVA milionário é, em essência, um catalisador para uma discussão mais profunda sobre a reforma tributária veicular no Brasil. O sistema atual, com suas alíquotas variadas, isenções pontuais e a ausência de uma política nacional coesa para veículos sustentáveis, demonstra a necessidade de uma revisão abrangente.
Diversas propostas têm sido debatidas para modernizar e tornar mais equitativo o sistema tributário brasileiro, e a tributação sobre veículos certamente faria parte dessas mudanças. Algumas das direções que podem ser consideradas incluem:
Uniformização de Alíquotas e Critérios: Uma padronização maior nas alíquotas e nos critérios de isenção entre os estados poderia reduzir a “guerra fiscal” e garantir uma aplicação mais homogênea do imposto em todo o território nacional.
Incentivos Fiscais para Veículos Sustentáveis: A criação de uma política nacional de incentivo para veículos elétricos e híbridos, com isenções ou reduções progressivas de IPVA, seria um passo fundamental para impulsionar a transição energética e alinhar o Brasil às tendências globais de descarbonização. A LaFerrari, mesmo sendo um superesportivo, se beneficiaria disso, mas o principal impacto seria para a massa de veículos híbridos e elétricos que estão se tornando mais acessíveis.
Progressividade e Equidade: Revisar a estrutura de alíquotas para garantir uma maior progressividade, onde o imposto sobre veículos de altíssimo valor seja realmente proporcional ao patrimônio, sem, no entanto, penalizar a classe média com taxas excessivas. Isso poderia envolver alíquotas crescentes por faixas de valor venal.
Vinculação da Arrecadação: Uma parte da arrecadação do IPVA poderia ser vinculada a investimentos em infraestrutura viária, transporte público ou projetos de sustentabilidade, aumentando a percepção de retorno social do imposto.
Simplicidade e Transparência: Simplificar os cálculos e os processos de pagamento, tornando a tributação mais transparente e compreensível para o cidadão comum.
A experiência de países europeus, onde alíquotas progressivas e benefícios para veículos de baixa emissão são comuns, pode servir de inspiração. A França, por exemplo, taxa uma Ferrari SF90 Stradale (avaliada em R$ 12 milhões) em apenas €6.000/ano (cerca de R$ 32 mil), um valor 37 vezes menor que o imposto da LaFerrari em Goiás. Essa comparação evidencia que é possível ter uma tributação de luxo que seja eficiente na arrecadação sem atingir os patamares extremos observados no Brasil.
Conclusão: Mais do que um Imposto, um Debate Nacional
O IPVA de R$ 1,2 milhão da Ferrari LaFerrari em Goiás transcende a singularidade de um superesportivo de valor incalculável. Ele é um poderoso símbolo, um microcosmo que reflete as complexidades, as desigualdades e as contradições do sistema tributário brasileiro em pleno 2025. É um convite irrefutável para que a sociedade e os legisladores se debrucem sobre questões fundamentais:
Qual o papel da tributação de luxo em um país com profundas desigualdades sociais?
Estamos incentivando de forma eficaz a transição para uma frota veicular mais sustentável ou criando barreiras, mesmo para tecnologias de ponta?
Como construir um sistema tributário que seja justo, eficiente e que dialogue com as necessidades de desenvolvimento e equidade do século XXI?
Enquanto o Brasil não revisar e reajustar seu modelo de cobrança de impostos sobre veículos, casos como o desta Ferrari continuarão a ser não apenas manchetes curiosas, mas também poderosos espelhos de uma realidade tributária que exige constante reflexão e, sobretudo, ação. A decisão sobre o futuro da tributação veicular não é apenas econômica; é social, ambiental e, fundamentalmente, política. O debate não é opcional; é imperativo.