O IPVA de R$1,2 Milhão da Ferrari LaFerrari: Um Espelho Genuíno da Tributação Brasileira em 2025
Em 2025, o burburinho no universo automotivo brasileiro ganhou um contorno peculiar, que transcende a paixão por supermáquinas para adentrar o complexo e muitas vezes controverso sistema tributário do país. Não estamos falando de um mero aumento de imposto, mas de um valor que choca e provoca reflexões profundas: o IPVA de uma única Ferrari LaFerrari, avaliada em assombrosos R$ 34,8 milhões, que atingiu a marca de R$ 1.200.738,00. Este valor, por si só, é um universo de possibilidades, equivalente à compra de impressionantes 15 carros populares zero quilômetro, como um Volkswagen Gol 2025.
Este caso emblemático, protagonizado por um veículo registrado em Goiás, não é apenas uma curiosidade de luxo; ele serve como uma lente de aumento sobre as disparidades econômicas, as idiossincrasias da nossa legislação fiscal e o debate persistente sobre o impacto da carga tributária no Brasil. Mais do que um mero boleto de imposto, ele se transforma em um símbolo da tensão entre arrecadação, equidade social e o incentivo (ou a falta dele) a tecnologias que prometem um futuro mais sustentável.
Como especialista com mais de uma década de experiência no mercado automotivo e em análise tributária, posso afirmar que este é um daqueles momentos em que o concreto do luxo extremo revela as fissuras abstratas de um sistema que muitas vezes parece desconectado da realidade da maioria. Vamos desvendar as camadas dessa história, explorando desde a maravilha tecnológica da Ferrari LaFerrari até as entranhas do cálculo do IPVA, as comparações chocantes que ele permite, o dilema dos veículos híbridos e o impacto mais amplo na nossa sociedade.
A Ferrari LaFerrari: Mais que um Carro, um Investimento sobre Rodas
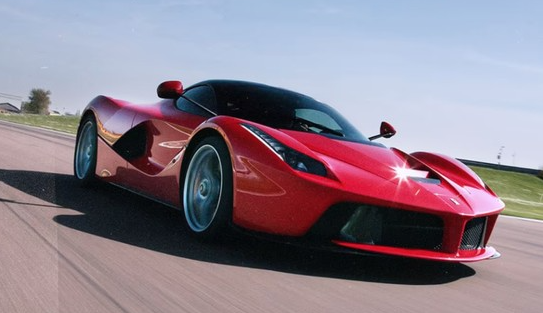
Para compreender a magnitude do IPVA, é fundamental primeiro apreciar o objeto de tal tributo. A Ferrari LaFerrari não é um carro comum; é um hipercarro, uma obra de arte da engenharia automotiva e um dos veículos mais exclusivos e desejados do planeta. Lançada em 2013, com uma produção limitada a apenas 499 unidades para o mundo, ela rapidamente se estabeleceu como um ícone.
Sob seu capô elegante e aerodinâmico reside um coração tecnológico pulsante: um motor V12 de 6.3 litros que, combinado a um avançado propulsor elétrico KERS (Kinetic Energy Recovery System), similar aos utilizados na Fórmula 1, entrega uma potência combinada de 950 cavalos. Essa usina de força permite que o LaFerrari acelere de 0 a 100 km/h em meros 2,4 segundos, uma performance que o coloca no panteão dos carros mais rápidos já produzidos. Mas o que realmente eleva seu status, além da velocidade, é sua exclusividade e, consequentemente, seu valor de mercado.
Em 2025, o valor venal desta máquina em território brasileiro atingiu a impressionante cifra de R$ 34,8 milhões. É uma valorização estonteante de aproximadamente 400% desde seu lançamento, um testemunho do seu caráter não apenas de veículo, mas de um ativo de luxo e investimento em carros de luxo que transcende as flutuações do mercado comum. Essa valorização meteórica, em parte, explica o IPVA estratosférico.
O proprietário de um veículo como este não apenas lida com o imposto anual, mas também com um planejamento financeiro automotivo complexo, que inclui custos anuais de manutenção estimados em meio milhão de reais – abrangendo desde pneus especiais, muitas vezes importados e desenvolvidos sob medida, até revisões em centros especializados na Itália e seguros com apólices multimilionárias. Este é o patamar onde a posse de um automóvel se torna uma gestão de patrimônio. O mercado de superesportivos Brasil, embora nichado, movimenta cifras que a maioria da população sequer consegue conceber.
O Cálculo do IPVA: Uma Colcha de Retalhos Fiscal que Gera Controvérsia
O Imposto sobre a Propriedade de Veículos Automotores (IPVA) no Brasil é um imposto estadual, o que significa que suas alíquotas e algumas de suas regras variam significativamente de um estado para outro. Essa descentralização, embora prevista em lei, cria um cenário de disparidades que muitas vezes culmina em casos como o da LaFerrari em Goiás.
A base de cálculo do IPVA é o valor venal do veículo, geralmente determinado pela Tabela FIPE (Fundação Instituto de Pesquisas Econômicas) ou por valores de mercado em casos de veículos muito específicos. Sobre este valor, aplica-se a alíquota definida por cada estado. Em 2025, enquanto estados como Rondônia praticam uma alíquota de 1% para a maioria dos veículos, outros como Goiás, São Paulo e Rio de Janeiro chegam a 4%.
No caso da Ferrari LaFerrari em Goiás, a matemática é implacável: 4% sobre R$ 34,8 milhões resulta em R$ 1.392.000. O valor de R$ 1.200.738,00 indicado no texto original pode ser resultado de alguma dedução, arredondamento ou de uma ligeira diferença no valor venal exato considerado, mas a ordem de grandeza é a mesma: um valor que beira 1,4 milhão de reais.
Essa variação nas alíquotas estaduais tem um impacto direto não só nos superesportivos, mas em toda a frota veicular. Enquanto São Paulo, por exemplo, oferece isenção de IPVA para veículos híbridos e elétricos até 2027, Goiás não concede tal benefício para esta categoria de veículo de luxo. Essa diferença já aponta para a falta de uma política fiscal coesa e uniforme em nível nacional, resultando em cenários onde um mesmo veículo, dependendo do local de registro, pode ter custos tributários dramaticamente distintos.
Para ilustrar a discrepância, comparemos a LaFerrari com, por exemplo, uma Tesla Cybertruck importada, avaliada em R$ 1,5 milhão. Em Goiás, a alíquota de 4% resultaria em um IPVA de R$ 60 mil. Embora ainda seja um valor alto, é cerca de 95% menor que o da Ferrari. Isso mostra que não é apenas o percentual, mas a base de cálculo que impulsiona o valor absoluto a patamares impressionantes. A complexidade do valor venal de veículos tão raros é, por si só, um desafio para a padronização tributária.
Comparações que Chocam: O Poder de Compra de R$1,2 Milhão em IPVA
O valor de R$ 1,2 milhão de IPVA não é apenas um número abstrato em um boleto; ele representa um poder de compra significativo, capaz de adquirir uma vasta gama de bens e serviços. Ao compararmos este valor com outras aquisições, a dimensão da desigualdade tributária e econômica do Brasil se torna ainda mais evidente.
Como mencionado, este valor é suficiente para adquirir 15 carros populares, como 15 unidades do Volkswagen Gol 2025, cada um avaliado em cerca de R$ 80 mil. Mas a comparação pode ir além:
Motos de Luxo: Cinco Harley-Davidson Road Glide, cada uma custando cerca de R$ 240 mil, poderiam ser compradas com esse mesmo montante.
Carros Premium: Poderia-se adquirir um Porsche 911 Carrera GTS Cabriolet 2025, um zero quilômetro com motor boxer de 3.0 litros e 480 cv, cujo preço de tabela se aproxima de R$ 1,1 milhão.
Imóveis: Em muitas cidades médias brasileiras, R$ 1,2 milhão seria o suficiente para adquirir um apartamento de alto padrão ou uma casa confortável, representando o sonho de moradia para inúmeras famílias.
Educação e Saúde: Esse valor poderia custear anos de educação superior de qualidade para diversos estudantes ou bancar tratamentos de saúde de ponta que, para a maioria, são inacessíveis.
Empreendedorismo: Poderia servir como capital inicial para a abertura de dezenas de pequenos negócios, gerando empregos e movimentando a economia local.
A disparidade se acentua ainda mais quando olhamos para cenários internacionais. Na França, por exemplo, o IPVA (conhecido como Taxe Régionale) para uma Ferrari SF90 Stradale, um veículo que custa cerca de R$ 12 milhões, seria de aproximadamente €6.000 por ano, o equivalente a R$ 32 mil. Isso é 37 vezes menor que o valor pago pela LaFerrari no Brasil. Essa comparação levanta a questão de como outros países, desenvolvidos e com economias robustas, optam por tributar seus veículos de luxo de maneira tão distinta. Seria uma estratégia para fomentar a inovação automotiva, para atrair investimentos, ou simplesmente uma reflexão de uma filosofia tributária diferente, focada talvez em impostos sobre consumo ou renda, e não sobre a propriedade de bens duráveis?
Híbridos no Brasil: Benefício Ambiental vs. Custo Fiscal – Um Dilema Insustentável
Um dos pontos mais intrigantes e controversos deste caso é o fato de a Ferrari LaFerrari ser um veículo híbrido. Globalmente, veículos com essa tecnologia, que combina motores a combustão com propulsores elétricos, são frequentemente incentivados por políticas fiscais devido ao seu menor impacto ambiental. Eles emitem menos poluentes e contribuem para a redução da pegada de carbono. No entanto, no Brasil, essa lógica ambiental nem sempre se traduz em benefício fiscal uniforme.
A LaFerrari, apesar de ser um híbrido de alta performance, não desfruta de nenhum incentivo fiscal em Goiás. Isso contrasta drasticamente com a situação em São Paulo, onde veículos híbridos e elétricos recebem isenção total de IPVA. Na Europa, a maioria dos países oferece reduções significativas, por vezes de até 50%, no IPVA e em outras taxas para carros sustentáveis.
Essa dicotomia levanta uma série de perguntas incômodas: Por que um veículo que, comprovadamente, reduz suas emissões em até 40% em comparação com um modelo puramente a combustão de potência similar, é taxado da mesma forma – ou até mais pesadamente, em termos relativos – que um SUV a diesel, que tem um impacto ambiental sabidamente maior? Qual é a mensagem que o sistema tributário brasileiro está enviando?
Se o objetivo é promover a sustentabilidade, a falta de uniformidade nas políticas de benefícios fiscais para veículos elétricos e híbridos é um contrassenso. Essa situação não apenas afeta os hipercarros de luxo, mas também dificulta a popularização de veículos híbridos e elétricos mais acessíveis, que poderiam, de fato, ter um impacto significativo na qualidade do ar das cidades e na matriz energética do país. A falta de incentivos consistentes para o custo-benefício de veículos elétricos e híbridos acaba por penalizar a inovação e o avanço tecnológico em prol de uma arrecadação que, embora necessária, poderia ser mais estratégica.
Tributação de Luxo e a Desigualdade Social: Um Abismo que se Aprofunda
O caso do IPVA da Ferrari LaFerrari é um microcosmo do abismo da desigualdade social e tributária no Brasil. Enquanto o proprietário da Ferrari desembolsa mais de R$ 1,2 milhão em um único imposto anual, um trabalhador comum, que luta para manter seu Fiat Mobi (avaliado em cerca de R$ 70 mil), paga um IPVA na casa de R$ 2.100 por ano (considerando a alíquota de 3% em São Paulo). A diferença é gritante: o IPVA da Ferrari equivale a 571 anos do IPVA de um Mobi.
Este contraste não é apenas um dado estatístico; é uma realidade palpável que milhões de brasileiros enfrentam diariamente. Segundo dados do IBGE, a vasta maioria da população brasileira – cerca de 72% – dirige carros com valor inferior a R$ 50 mil. Para essas famílias, o IPVA, mesmo que de algumas centenas ou poucos milhares de reais, representa um peso significativo no orçamento, muitas vezes levando ao endividamento ou à dificuldade de acesso a outros bens e serviços essenciais.
A tributação de luxo, como o IPVA sobre a LaFerrari, é frequentemente justificada pela ideia de “capacidade contributiva”, ou seja, quem tem mais, contribui mais. No entanto, o debate vai além da simples arrecadação. Será que taxar o luxo dessa forma realmente reduz as desigualdades ou apenas as escancara, sem proporcionar soluções estruturais?
Em uma perspectiva analítica, poderíamos argumentar que a alta tributação sobre bens de luxo é uma ferramenta para redistribuir a riqueza. Contudo, se os recursos arrecadados não são revertidos em serviços públicos de qualidade (educação, saúde, infraestrutura) que beneficiem a maioria da população, a percepção de justiça fiscal pode ser comprometida. A arrecadação com impostos sobre veículos, embora importante para os orçamentos estaduais, precisa ser vista dentro de um contexto maior de impacto da carga tributária no Brasil e sua eficiência na promoção do bem-estar social. A consultoria tributária automotiva para veículos de alto luxo é uma área em crescimento, buscando otimizar essa carga sem ferir a legalidade.
A Reforma Tributária e o Futuro do IPVA: Há Esperança para um Sistema Mais Justo?
A história do IPVA da Ferrari LaFerrari inevitably nos leva ao debate sobre a reforma tributária no Brasil. O sistema atual é reconhecidamente complexo, burocrático e, em muitos aspectos, regressivo, penalizando mais quem tem menos. A cobrança do IPVA, com suas alíquotas e isenções variadas entre os estados, é um exemplo claro dessa complexidade.
Atualmente, discussões sobre a reforma tributária carros estão em andamento, buscando simplificar o sistema, torná-lo mais justo e eficiente. Mas o que isso significaria para o IPVA?
Uma das propostas que circula é a unificação de impostos, o que poderia levar a uma padronização do IPVA ou até mesmo à sua substituição por um imposto mais abrangente sobre a propriedade ou o consumo. Outra vertente discute a possibilidade de maior incentivo a veículos sustentáveis em nível federal, o que poderia sobrepor as políticas estaduais e criar um ambiente mais previsível para os benefícios fiscais veículos híbridos e elétricos.
Consideremos diferentes modelos:
Alíquotas Progressivas Nacionais: Em vez de alíquotas estaduais fixas, poderia haver uma tabela progressiva nacional, onde o percentual do IPVA aumentaria conforme o valor do veículo e/ou sua potência e emissões. Isso garantiria que veículos de alto luxo e maior impacto ambiental pagassem mais, de forma mais uniforme.
Imposto Verde: A criação de um “imposto verde” específico para veículos com altas emissões, com isenção ou redução para híbridos e elétricos, seria um mecanismo direto para incentivar a transição energética.
Revisão do Valor Venal: Para veículos raros e de alto valor, a metodologia de cálculo do valor venal poderia ser aprimorada, talvez com avaliações independentes que reflitam mais precisamente o valor de mercado para fins tributários, sem se basear exclusivamente na Tabela FIPE, que tem suas limitações para esse nicho.
A reforma tributária tem o potencial de endereçar muitas das questões levantadas por este caso. No entanto, é um processo complexo, que envolve interesses de estados, municípios, setores produtivos e, claro, da população. O desafio é criar um sistema que equilibre a necessidade de arrecadação do governo com a busca por equidade fiscal e a promoção de políticas públicas, como as de sustentabilidade.
Conclusão: Um Debate Inadiável sobre Justiça Fiscal
O IPVA de R$ 1,2 milhão de uma Ferrari LaFerrari em Goiás, em 2025, é mais do que um valor exorbitante; é um convite irrecusável a um debate profundo sobre a justiça fiscal e as prioridades do nosso país. Ele nos força a encarar a disparidade econômica, a complexidade do sistema tributário e a inconsistência das políticas de incentivo ambiental.
Enquanto o proprietário de um hipercarro paga o equivalente a um patrimônio de vida em impostos anuais, milhões de brasileiros se desdobram para arcar com o IPVA de um carro usado, um bem essencial para o deslocamento ao trabalho e a vida familiar. A pergunta central persiste: tributar o luxo dessa forma, com alíquotas elevadas e sem uniformidade nacional, realmente contribui para reduzir as desigualdades ou apenas as torna mais evidentes?
Precisamos de uma reflexão séria sobre como o Brasil pretende arrecadar seus impostos e como esses recursos serão utilizados. Devemos seguir o exemplo de países europeus, que utilizam alíquotas progressivas e incentivam tecnologias limpas de forma mais eficaz, ou manteremos um sistema que, embora arrecade, muitas vezes falha em promover equidade e sustentabilidade de maneira consistente?
A decisão sobre a direção da reforma tributária será crucial para definir o tipo de país que queremos construir. Enquanto um único imposto sobre um veículo de luxo continuar a equivaler ao valor de 15 carros populares, o debate sobre justiça fiscal no Brasil jamais será opcional; será uma necessidade imperativa para a construção de uma sociedade mais equilibrada e transparente.