IPVA de Ferrari: O Espelho da Complexidade Tributária Brasileira no Mercado de Luxo Automotivo
No universo do luxo automotivo global, o Brasil frequentemente se destaca, mas nem sempre pelos motivos mais elogiosos. Em meio a um cenário fiscal intricado, o Imposto sobre a Propriedade de Veículos Automotores (IPVA) emerge como um dos pilares da carga tributária, e casos extremos, como o da Ferrari LaFerrari em Goiás, expõem as profundas nuances e desafios do nosso sistema. Com um valor que, em 2025, projeta-se alcançar a impressionante marca de R$ 1,2 milhão para um único veículo, o debate em torno do IPVA de Ferrari transcende a mera curiosidade, tornando-se um estudo de caso fundamental sobre a tributação de bens de alto valor, a desigualdade fiscal e o futuro da mobilidade sustentável no país.
Como profissional com uma década de experiência no setor automotivo e em análises fiscais, acompanho de perto a evolução do mercado de veículos de luxo e as políticas tributárias que o moldam. O que vemos hoje não é apenas um imposto exorbitante sobre um superesportivo, mas um verdadeiro reflexo das contradições e da necessidade urgente de uma reforma que modernize a nossa abordagem sobre o custo de propriedade de veículos no Brasil. Este artigo visa aprofundar-se nesta questão, destrinchando os cálculos, as comparações e as implicações macroeconômicas de um sistema que, por vezes, parece operar em um vácuo.
A Ferrari LaFerrari: Um Ativo Excepcional e o Peso da Tributação Nacional
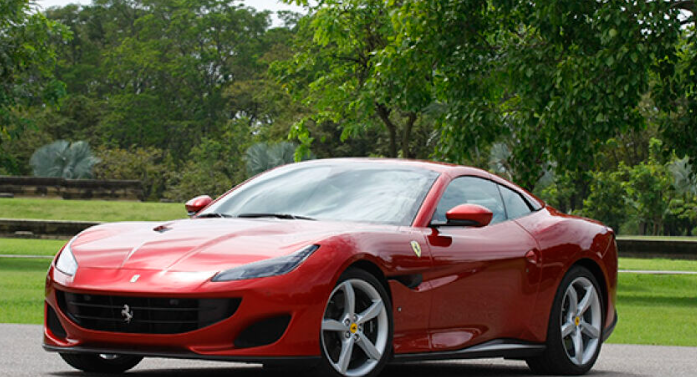
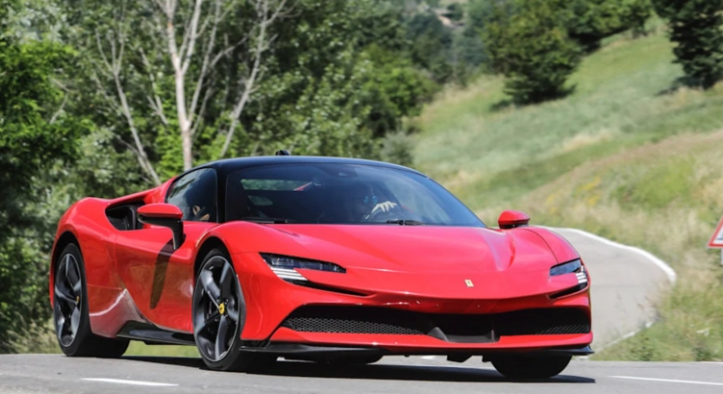
A Ferrari LaFerrari não é apenas um carro; é uma peça de engenharia automotiva, um investimento e um símbolo de status. Lançado em 2013, este superesportivo híbrido foi produzido em uma série limitada de apenas 499 unidades para o mercado global, consolidando-se rapidamente como um dos colecionáveis mais desejados. Seu motor V12 de 6.3 litros, aliado a um sistema KERS de propulsão elétrica derivado da Fórmula 1, entrega 950 cavalos de potência, catapultando o veículo de 0 a 100 km/h em meros 2,4 segundos. Em 2025, o valor de mercado de um exemplar em solo brasileiro está avaliado em aproximadamente R$ 34,8 milhões, um testemunho de sua raridade e valorização exponencial.
É sobre este montante que incide o cálculo do IPVA, e o caso em Goiás é emblemático. Com uma alíquota de 4% sobre o valor venal – uma das mais altas do país –, o proprietário deste ícone automotivo arcará com um IPVA superior a R$ 1,2 milhão. Este valor não inclui os demais custos anuais, como seguro de veículos de alta performance, que pode facilmente ultrapassar R$ 500 mil, e uma manutenção especializada, que frequentemente exige envios à Europa, elevando o custo de propriedade de veículos de luxo a patamares estratosféricos.
A profundidade desse encargo fiscal levanta questões cruciais sobre a competitividade do mercado de luxo brasileiro e a viabilidade de se possuir tais ativos no país. Para proprietários de veículos importados de alto valor, a busca por planejamento tributário para carros de luxo e consultoria fiscal automotiva torna-se não apenas uma opção, mas uma necessidade estratégica para mitigar impactos financeiros e garantir a conformidade com as complexas regulamentações brasileiras.
O IPVA em Detalhes: Decifrando a Fórmula e suas Disparidades
O Imposto sobre a Propriedade de Veículos Automotores no Brasil é um mosaico de legislações estaduais, resultando em uma complexidade que o diferencia de outros tributos. A base de cálculo para o IPVA de Ferrari e de qualquer outro veículo é o valor venal, geralmente determinado pela tabela FIPE (Fundação Instituto de Pesquisas Econômicas) ou, em alguns casos, pelo preço de mercado para veículos que não constam nessa tabela. As alíquotas, por sua vez, são definidas por cada estado, variando drasticamente de 1% (como em Rondônia) a até 4% em estados como São Paulo, Rio de Janeiro e, como visto, Goiás.
Essa disparidade regional é um dos pontos mais críticos, pois cria um ambiente de insegurança e iniquidade. Um mesmo veículo pode ter um custo fiscal anual drasticamente diferente dependendo do estado em que é registrado. Tomemos como exemplo a própria Ferrari LaFerrari. Em um estado com alíquota de 2%, o IPVA seria R$ 696 mil, uma economia significativa em relação aos R$ 1,2 milhão pagos em Goiás. Para quem possui ativos de alto valor, a análise do local de registro é um componente vital do planejamento financeiro para veículos de alta performance.
A ausência de uma padronização nacional impede a criação de um cenário mais previsível para proprietários e investidores em veículos de luxo. Enquanto a União estabelece diretrizes gerais, a autonomia dos estados para definir alíquotas resulta em uma “guerra fiscal” que nem sempre beneficia o consumidor final ou o mercado como um todo. A discussão sobre a reforma tributária é crucial para harmonizar essas regras e promover um sistema mais justo e transparente.
O Abismo Social: Onde R$ 1,2 Milhão se Transforma em 15 Carros Populares
A cifra de R$ 1.200.738 paga anualmente como IPVA de Ferrari ganha uma dimensão ainda mais chocante quando comparada à realidade do cidadão comum. Esse montante não representa apenas um número; ele é o equivalente ao valor de 15 carros populares zero quilômetro, como um Volkswagen Gol 2025, que hoje tem um preço de tabela em torno de R$ 80 mil. Esta comparação não é meramente ilustrativa; ela é um espelho contundente da desigualdade tributária e socioeconômica que permeia o Brasil.
Imagine o que mais R$ 1,2 milhão pode comprar: uma Porsche 911 Carrera GTS Cabriolet 2025 novíssima, avaliada em R$ 1,1 milhão, ou mesmo cinco motocicletas de luxo, como a Harley-Davidson Road Glide. Para a vasta maioria dos brasileiros, esse valor representa um orçamento de décadas. Segundo dados do IBGE, a realidade é que 72% dos carros em circulação no país têm valor de mercado inferior a R$ 50 mil. O proprietário de um Fiat Mobi, por exemplo, desembolsa em São Paulo cerca de R$ 2.100 anuais de IPVA. A diferença é abissal: o imposto anual da Ferrari equivale a mais de 571 anos de IPVA de um Mobi.
Essa discrepância gera um debate essencial sobre a tributação de luxo. Por um lado, argumenta-se que taxar pesadamente bens de alto valor é uma forma de redistribuir riqueza e financiar serviços públicos. Por outro, críticos apontam que impostos desproporcionais podem desestimular o investimento e a permanência de capital no país, além de não resolverem a raiz da desigualdade. A questão é complexa e exige uma abordagem equilibrada que considere tanto a arrecadação quanto a equidade social.
Híbridos e Elétricos: Entre o Benefício Ambiental e a Realidade Fiscal Brasileira
Um dos aspectos mais intrigantes do caso da Ferrari LaFerrari é sua natureza híbrida. Em um momento em que o mundo busca soluções para a transição energética e a redução de emissões, esperaríamos que veículos com tecnologia sustentável recebessem algum tipo de incentivo fiscal. No entanto, em Goiás, a LaFerrari, apesar de seu sistema de propulsão híbrido, não se beneficia de isenções ou reduções no IPVA de Ferrari.
Este cenário contrasta fortemente com o que se observa em outros estados brasileiros e em diversas nações desenvolvidas. São Paulo, por exemplo, oferece isenção total de IPVA para carros híbridos e elétricos até 2027, um incentivo claro para a adoção dessas tecnologias. No Amazonas, veículos com mais de 10 anos já contam com 50% de desconto. Globalmente, países europeus frequentemente aplicam reduções significativas, de até 50%, no imposto veicular para carros ecologicamente mais amigáveis. A própria importação de um Tesla Cybertruck, um veículo elétrico de vanguarda que pode custar R$ 1,5 milhão no Brasil, resultaria em um IPVA de R$ 60 mil em Goiás, um valor 95% menor que o da LaFerrari, apesar de sua natureza sustentável.
A pergunta que surge é inevitável: por que um carro que potencialmente reduz suas emissões em 40% em comparação com um similar a combustão pura é tributado de forma tão pesada em um estado, enquanto outro estado oferece isenção? A falta de uma política nacional coesa de incentivos para veículos elétricos e híbridos é um entrave significativo para a modernização da frota e para o cumprimento das metas ambientais. A isenção de IPVA para elétricos e híbridos é uma ferramenta poderosa para impulsionar a mudança, mas sua aplicação fragmentada impede que o Brasil avance de forma consistente nesse campo. Especialistas em otimização fiscal de veículos importados frequentemente se deparam com essa dicotomia, onde a intenção de sustentabilidade se choca com a rigidez de regimes fiscais estaduais.
A Urgência da Reforma Tributária e o Futuro da Tributação Automotiva
O caso do IPVA de Ferrari de R$ 1,2 milhão é mais do que uma manchete sobre um veículo caro; é um microcosmo das complexidades, ineficiências e iniquidades do sistema tributário brasileiro. Ele nos força a questionar se o modelo atual de cobrança de impostos sobre veículos, especialmente os de luxo, cumpre seu papel de arrecadar de forma justa e, ao mesmo tempo, promover o desenvolvimento econômico e social.
A arrecadação proveniente do IPVA é destinada a programas estaduais, beneficiando áreas como infraestrutura, saúde e educação. No entanto, a forma como essa arrecadação é obtida levanta sérios questionamentos sobre justiça fiscal. Enquanto o proprietário de um superesportivo desembolsa o equivalente a um apartamento de alto padrão em impostos anuais, milhões de brasileiros enfrentam dificuldades para quitar o IPVA de carros populares usados. A falta de incentivos para tecnologias mais limpas em alguns estados, como visto em Goiás, sugere uma desconexão entre a agenda ambiental global e a prática tributária local.
A necessidade de uma reforma tributária abrangente é um consenso entre economistas e analistas fiscais. Uma reforma que não apenas simplifique o sistema, mas que também promova a equidade, incentive a inovação e o desenvolvimento sustentável. Modelos internacionais, como os europeus, que utilizam alíquotas progressivas e bonificações para veículos menos poluentes, poderiam servir de inspiração para um sistema mais equilibrado. A discussão sobre a tributação automotiva no Brasil deve ir além da mera arrecadação, buscando um alinhamento com tendências globais de sustentabilidade e um combate efetivo às desigualdades. O futuro do mercado de superesportivos e de toda a indústria automotiva no país depende de uma reavaliação séria e corajosa de nossas políticas fiscais.
Conclusão: Um Chamado à Reflexão e à Ação
O exorbitante IPVA de Ferrari em Goiás para o ano de 2025 serve como um potente lembrete de que nosso sistema tributário veicular necessita de uma revisão profunda. Mais do que um caso isolado, ele é um sintoma de um desafio maior: como tributar de forma justa, eficiente e alinhada com as necessidades do século XXI? O equilíbrio entre a arrecadação necessária para o Estado e a promoção de um ambiente de negócios favorável, além da inclusão social, é uma tarefa hercúlea, mas inadiável.
As discrepâncias nas alíquotas estaduais, a lenta adaptação às tecnologias verdes e a persistência de um modelo que acentua as diferenças sociais são pontos que merecem atenção urgente. Como um especialista da indústria, reafirmo que o debate sobre desigualdade fiscal e reforma tributária não pode ser adiado. O Brasil tem o potencial para construir um sistema que seja tanto robusto em sua capacidade de arrecadação quanto justo em sua aplicação, incentivando a modernização e a sustentabilidade.
Se você se aprofundou neste cenário complexo e busca entender melhor as implicações da tributação automotiva para seus investimentos ou para o futuro da mobilidade no Brasil, convido-o a explorar as oportunidades e desafios que essa realidade apresenta. Para uma análise personalizada sobre otimização de custos de IPVA, estratégias de investimento em ativos de luxo ou para entender as tendências do mercado de concessionária de luxo Brasil, entre em contato com nossos especialistas. Estamos prontos para oferecer insights e soluções que transcendem a superfície, ajudando-o a navegar com confiança neste cenário em constante evolução.