O IPVA da Ferrari LaFerrari em 2025: Uma Análise Profunda da Tributação de Luxo e Desigualdade no Brasil
Em 2025, um número exorbitante ecoa pelos corredores da administração fiscal brasileira e nas rodas de conversa sobre o mercado automotivo: R$ 1,2 milhão. Este não é o preço de um imóvel de alto padrão, tampouco o orçamento anual de uma pequena prefeitura, mas sim o valor do Imposto sobre a Propriedade de Veículos Automotores (IPVA) pago anualmente por uma única Ferrari LaFerrari em Goiás. Um único tributo que, para muitos, representa o equivalente a quinze carros populares novos, como um Volkswagen Gol 2025, emerge como um símbolo contundente das complexidades e, por vezes, das contradições do sistema tributário nacional.
Como um especialista com uma década de experiência na intersecção entre o mercado automotivo, finanças e legislação, sinto-me compelido a desdobrar as camadas desta manchete que vai muito além de um mero recorde fiscal. Este caso da Ferrari LaFerrari não é apenas uma curiosidade sobre o custo de se possuir um superesportivo de R$ 34,8 milhões; é um espelho multifacetado que reflete a estrutura da nossa tributação de luxo, a disparidade socioeconômica inerente ao Brasil e a incipiente, mas crucial, discussão sobre incentivos à sustentabilidade veicular. Analisar este fenômeno é entender o cerne de debates sobre equidade fiscal, eficiência da arrecadação e o futuro da mobilidade no país.
A LaFerrari: Uma Obra de Arte Sobre Rodas e Seu Peso Tributário
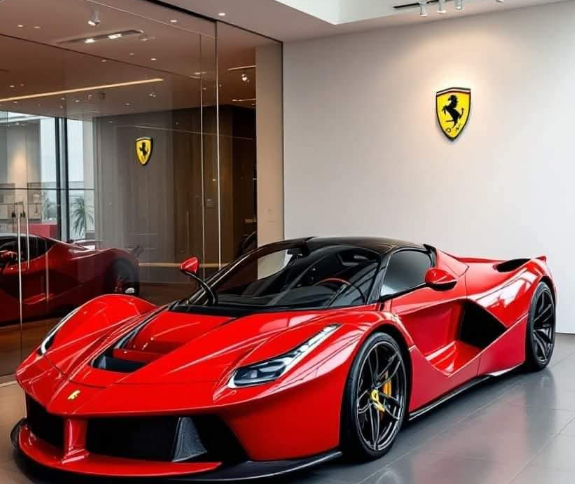
Para compreender a magnitude do IPVA, é fundamental contextualizar o objeto da tributação. A Ferrari LaFerrari não é um carro comum; é um hipercarro, uma obra-prima da engenharia automotiva e da arte do design italiano. Produzida em uma série extremamente limitada de apenas 499 unidades para todo o mundo, sua exclusividade é intrínseca ao seu valor. Sob o capô, ou melhor, sob a carenagem aerodinâmica, pulsa um motor V12 de 6.3 litros, harmoniosamente acoplado a um propulsor elétrico KERS, tecnologia herdada diretamente da Fórmula 1. Juntos, esses dois corações mecânicos geram uma potência combinada de 950 cavalos, capazes de impulsionar a máquina de 0 a 100 km/h em meros 2,4 segundos.
Em 2025, o valor de mercado desta joia automotiva atinge a estratosférica cifra de R$ 34,8 milhões no Brasil, representando uma valorização de mais de 400% desde seu lançamento em 2013. Tal patamar de preço, por si só, já a posiciona em um universo à parte. No estado de Goiás, onde está registrada, a alíquota do IPVA é de 4% sobre o valor venal do veículo, resultando no famigerado R$ 1.200.738 anuais. Contudo, o custo de propriedade de um veículo como este se estende muito além do IPVA. Estimativas conservadoras apontam para um custo anual de manutenção que pode facilmente ultrapassar R$ 500 mil, englobando pneus especiais, revisões técnicas complexas, muitas vezes realizadas na Itália, e um robusto seguro auto de luxo, cujos prêmios são proporcionais ao valor e à raridade do veículo. Esses valores elevam o custo total de propriedade de veículos de alta performance a patamares inacessíveis para a esmagadora maioria.
O IPVA Brasileiro: Uma Colcha de Retalhos Fiscal
O cálculo do IPVA no Brasil é, por natureza, descentralizado e intrincado, o que o torna um dos impostos mais debatidos e menos compreendidos. A base de cálculo é o valor venal do veículo, geralmente estabelecido pela tabela FIPE (Fundação Instituto de Pesquisas Econômicas), que busca refletir o preço médio de mercado. Sobre este valor, são aplicadas alíquotas definidas por cada estado da federação, que variam consideravelmente. Atualmente, essas alíquotas podem ir de modestos 1% em estados como Rondônia, a rigorosos 4% em Goiás, São Paulo e Rio de Janeiro, onde o proprietário da LaFerrari está inserido neste último grupo.
Essa variação estadual na legislação tributária automobilística é um ponto crucial de controvérsia. Enquanto um carro de luxo no Amazonas, com mais de 10 anos de uso, pode usufruir de um desconto de 50%, outros estados oferecem isenções ou reduções para categorias específicas. Por exemplo, em São Paulo, carros híbridos e elétricos são isentos de IPVA até 2027, uma política que visa incentivar a transição para uma frota mais sustentável. Esta disparidade regional levanta questionamentos sobre a harmonização das políticas fiscais e seus objetivos. A ausência de uma diretriz nacional coerente para o IPVA transforma a tributação em um exercício de geografia econômica, onde o CEP de registro do veículo pode determinar uma diferença de centenas de milhares de reais anuais em impostos.
Híbridos de Luxo e Incentivos Ambíguos: O Dilema da Sustentabilidade Fiscal
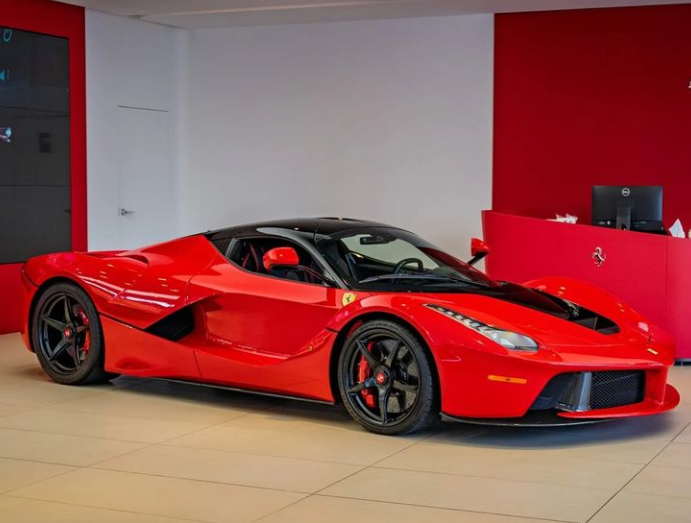
Um dos aspectos mais intrigantes e paradoxais do caso da LaFerrari é o fato de que, apesar de ser um veículo híbrido de ponta, ela não se beneficia de incentivos fiscais em Goiás. Enquanto em São Paulo a isenção para híbridos e elétricos é uma realidade consolidada, e em diversas nações europeias as reduções para veículos sustentáveis podem chegar a 50% do IPVA, o proprietário da LaFerrari goiana desembolsa a alíquota máxima.
Isso nos leva a uma pergunta incômoda e de grande relevância para o futuro da mobilidade: por que um veículo que incorpora tecnologia avançada para reduzir emissões de carbono em até 40% é taxado de forma idêntica, ou até mais pesada, que um SUV a diesel, tradicionalmente menos eficiente do ponto de vista ambiental? Este é um indicativo claro de uma política fiscal automotiva que, em alguns estados, ainda não alinhou seus objetivos de arrecadação com metas de sustentabilidade ambiental. A importação de veículos elétricos e híbridos, embora crescente, ainda enfrenta barreiras significativas, não apenas de preço inicial e infraestrutura, mas também de uma tributação que, por vezes, falha em reconhecer o valor da inovação ecológica. O impacto econômico de impostos sem diferenciação para tecnologias verdes pode atrasar a adesão a uma frota mais limpa, contradizendo as tendências globais e as necessidades prementes de combate às mudanças climáticas.
O Abismo Fiscal: Ricos Versus Classe Média no Espelho do IPVA
A comparação do IPVA da LaFerrari com o de veículos populares é onde o caso se torna um retrato pungente da desigualdade brasileira. Os R$ 1,2 milhão pagos por um único superesportivo equivalem a 571 anos de IPVA de um Fiat Mobi, um dos carros mais vendidos e acessíveis do país, cujo proprietário em São Paulo paga cerca de R$ 2.100 anuais (3% sobre um valor venal de R$ 70 mil). Esse dado não é apenas estatístico; é uma ilustração vívida da distância entre os dois extremos da pirâmide socioeconômica.
Segundo dados do IBGE, uma parcela significativa da população brasileira — cerca de 72% — possui veículos com valor inferior a R$ 50 mil. Para essas famílias, o IPVA, mesmo que de algumas centenas ou poucos milhares de reais, representa um peso considerável no orçamento anual, muitas vezes exigindo sacrifícios e planejamento fiscal automotivo cuidadoso. Enquanto isso, o proprietário da LaFerrari, embora arcando com uma quantia impressionante, está em uma posição financeira que lhe permite absorver tal custo sem o mesmo impacto em sua qualidade de vida.
Essa polarização na tributação levanta um questionamento ético e social: o modelo atual de IPVA, especialmente com suas alíquotas elevadas em alguns estados, é realmente progressivo e equitativo? Ou ele acentua as disparidades, tornando a posse de um bem essencial para a mobilidade da classe média um fardo desproporcional, enquanto a tributação sobre o luxo extremo, embora alta em valor absoluto, é gerenciada por uma elite com acesso a estratégias de investimento em carros colecionáveis e financiamento de veículos premium?
Além do IPVA: Os Outros Custos de um Superesportivo e o Mercado de Luxo
A análise do IPVA da LaFerrari não estaria completa sem uma menção aos outros custos associados à propriedade de um superesportivo. Além do já mencionado seguro auto de luxo e da manutenção de superesportivos, que exige peças importadas e mão de obra especializada, há uma série de despesas invisíveis para o público geral. Estacionamento seguro e adequado, sistemas de segurança avançados, combustível de alta octanagem, pneus especializados (que podem custar dezenas de milhares de reais o jogo) e até mesmo transporte e armazenamento climatizado contribuem para o que pode ser considerado um “ecossistema de luxo”.
Curiosamente, para veículos de colecionador como a LaFerrari, a noção de desvalorização de carros de luxo muitas vezes não se aplica. Pelo contrário, estes ativos tendem a valorizar ao longo do tempo, transformando-se em investimentos sólidos e geradores de riqueza. Isso contrasta drasticamente com a maioria dos veículos, que sofrem depreciação acentuada após sair da concessionária. Para o público de altíssimo poder aquisitivo, o custo do IPVA, embora vultoso, é apenas uma das variáveis em um complexo cálculo de planejamento fiscal automotivo e gestão de ativos. O mercado de carros seminovos de luxo e de colecionáveis, embora niche, movimenta valores significativos e tem suas próprias dinâmicas de oferta e demanda, muitas vezes impulsionadas por investidores que veem nesses carros não apenas um meio de transporte, mas um portfólio.
Reforma Tributária e o Futuro do Mercado Automotivo Brasileiro
O caso da Ferrari LaFerrari serve como um catalisador para a discussão sobre a imperiosa necessidade de uma reforma tributária veicular no Brasil. A atual estrutura, fragmentada e por vezes contraditória, clama por uma revisão que busque maior equidade, simplificação e alinhamento com os objetivos de desenvolvimento econômico e sustentabilidade.
Deveríamos considerar a padronização do IPVA em nível nacional, com alíquotas progressivas que realmente impactem de forma mais justa diferentes faixas de valor veicular? Como podemos incentivar de forma mais eficaz a importação de veículos elétricos e a produção local de tecnologias limpas, harmonizando as políticas estaduais e federais? Modelos internacionais, como o europeu, que oferecem significativas reduções fiscais para veículos de baixas emissões, enquanto aplicam impostos mais altos em carros poluentes, poderiam servir de inspiração. A ideia não é punir o luxo, mas garantir que a tributação reflita um equilíbrio entre a arrecadação necessária para os cofres públicos e a promoção de uma sociedade mais justa e um ambiente mais saudável.
Afinal, a pergunta central permanece: tributar o luxo extremo dessa forma, a ponto de um único imposto equivaler a quinze carros populares, reduz as desigualdades ou simplesmente as expõe de maneira mais flagrante, sem necessariamente transformá-las? A resposta a essa pergunta é complexa e exige um debate amplo e multipartidário. O impacto econômico de impostos excessivamente altos ou mal direcionados pode afetar não apenas os consumidores de luxo, mas toda a cadeia produtiva e de serviços associada ao setor automotivo, incluindo a compra e venda de veículos.
Em última análise, o IPVA de R$ 1,2 milhão da Ferrari LaFerrari em 2025 não é um número isolado; é um convite à reflexão sobre a essência do nosso pacto social e fiscal. Enquanto o Brasil não revisar e modernizar seu modelo de cobrança de impostos sobre veículos, casos como o desta Ferrari continuarão a ser não apenas símbolos de status, mas também de uma realidade tributária que desafia a compreensão e a busca por um futuro mais equitativo e sustentável para todos os brasileiros. A decisão sobre como proceder com a reforma tributária está nas mãos de legisladores e na pressão da sociedade civil, mas uma coisa é certa: a discussão sobre justiça fiscal automotiva no Brasil nunca foi tão urgente.