IPVA de Ferrari em 2025: Decifrando o Imposto Milionário e os Desafios da Tributação de Luxo no Brasil
Com uma década de experiência imersa no complexo universo da tributação automotiva e do mercado de veículos premium, confesso que poucos fenômenos capturam a essência da nossa realidade fiscal como o astronômico IPVA de Ferrari em 2025. Não se trata apenas de uma cifra impressionante – a marca de R$ 1,2 milhão para o imposto de um único superesportivo –, mas de um espelho multifacetado que reflete as profundas nuances da tributação veicular Brasil, a lacuna crescente na desigualdade fiscal e a intrincada relação entre luxo, tecnologia e impostos em nosso país.
Este não é um incidente isolado, mas um sintoma de um sistema que, embora busque arrecadar de quem tem maior capacidade financeira, muitas vezes o faz de maneira que levanta questionamentos sobre justiça, eficiência e o futuro do investimento em carros de luxo no cenário nacional. Como especialista, tenho acompanhado de perto as flutuações e as controvérsias que cercam o IPVA de Ferrari e de outros veículos de alto valor. O que estamos presenciando com o caso da Ferrari LaFerrari em Goiás não é apenas um recorde para 2025; é um convite irrecusável para uma análise aprofundada sobre a mecânica desse imposto, suas consequências socioeconômicas e, mais importante, o que ele nos diz sobre as reformas necessárias em nossa estrutura tributária.
Minha intenção aqui é desmistificar o que está por trás desses números, explorar as implicações para proprietários de veículos de alto padrão e para o cidadão comum, e oferecer uma perspectiva experiente sobre como o Brasil navega entre o desejo de arrecadar e a necessidade de fomentar um ambiente fiscal mais equitativo e previsível. Prepare-se para uma imersão que vai muito além da manchete, revelando as camadas de complexidade que definem a posse de um automóvel no Brasil, especialmente quando se trata do segmento premium.
A Ferrari LaFerrari: Um Ícone Automotivo e Financeiro no Epicentro da Tributação
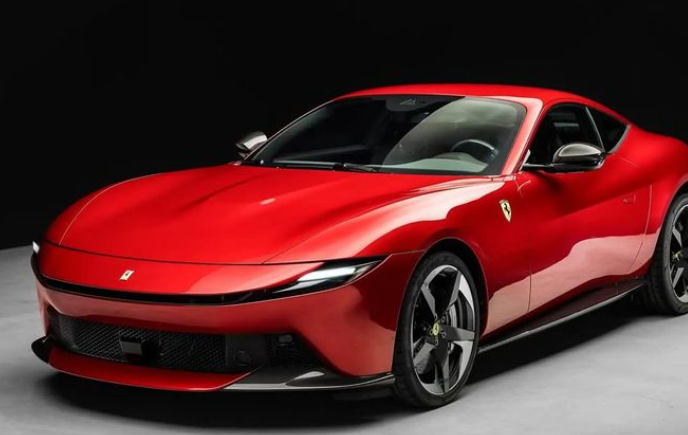
Para entender a magnitude do IPVA de Ferrari que estamos discutindo, é fundamental primeiro compreender o objeto de tamanha tributação: a Ferrari LaFerrari. Não é um carro; é uma declaração de engenharia, arte e exclusividade. Lançada em 2013 e produzida em apenas 499 unidades globalmente, a LaFerrari representa o ápice da performance híbrida em seu tempo, combinando um motor V12 aspirado de 6.3 litros com um sistema KERS (Kinetic Energy Recovery System) derivado da Fórmula 1. O resultado é uma máquina que entrega 963 cavalos de potência, capaz de pulverizar o 0 a 100 km/h em meros 2.4 segundos.
No entanto, o que a coloca no centro das atenções da nossa discussão não é apenas sua performance estonteante, mas seu valor de mercado. Em 2025, esta LaFerrari específica ostenta um valor venal estimado em R$ 34,8 milhões. Essa cifra não é arbitrária; ela reflete uma combinação de fatores, incluindo sua raridade, histórico de proprietários, condição de conservação e, crucialmente, a intensa demanda no mercado automotivo de luxo global. A valuation de superesportivos como este é um campo complexo, onde a especulação, a história e a escassez se somam para criar ativos que frequentemente se valorizam, desafiando a depreciação usual dos automóveis. A valorização de mais de 400% desde seu lançamento em 2013 é um testemunho de seu status como um investimento em vez de apenas um veículo.
Além do preço de aquisição e do pesado IPVA de Ferrari, a posse de um automóvel dessa categoria impõe uma série de custos contínuos que poucas pessoas conseguem sequer imaginar. A manutenção de carros de luxo desse calibre é uma operação global, muitas vezes exigindo o envio do veículo para a fábrica na Itália para revisões especializadas. Pneus específicos, peças exclusivas e a mão de obra ultra-qualificada somam facilmente centenas de milhares de reais anualmente. Adicionalmente, o seguro auto premium para um veículo de R$ 34,8 milhões é uma apólice à parte, com coberturas personalizadas e prêmios que podem rivalizar com o preço de imóveis de alto padrão. Estamos falando de um ecossistema financeiro que se forma ao redor de um único bem, e o IPVA de Ferrari é apenas uma das parcelas mais visíveis dessa complexidade.
IPVA em Goiás: A Anatomia de um Cálculo Milionário
Para entender como se chega a um IPVA de Ferrari de R$ 1,2 milhão, precisamos mergulhar na fórmula que rege esse imposto no Brasil. A base de cálculo é o valor venal automóvel, determinado anualmente pela tabela FIPE (Fundação Instituto de Pesquisas Econômicas), ou por valores de mercado em casos de veículos muito específicos. Sobre esse valor, aplica-se uma alíquota estadual, que varia drasticamente de uma federação para outra. Essa é a primeira grande peça do quebra-cabeça que compõe a tributação veicular Brasil.
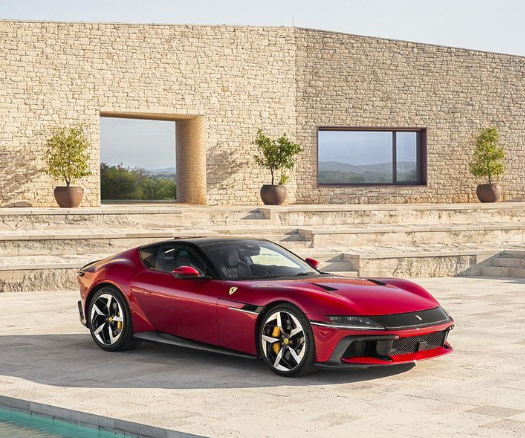
No caso da Ferrari LaFerrari em questão, registrada em Goiás, a alíquota de IPVA estados é de 4%. Multiplique os R$ 34,8 milhões do valor venal por 4%, e chegamos a R$ 1.392.000. O valor de R$ 1.200.738 mencionado no artigo original já considera possíveis descontos por pagamento à vista ou arredondamentos específicos da base de cálculo. Independentemente da exatidão decimal, a ordem de grandeza é a mesma: um imposto que é um patrimônio em si.
Para ilustrar a discrepância, observemos outras alíquotas IPVA estados. Enquanto Goiás, São Paulo e Rio de Janeiro praticam 4%, estados como Rondônia aplicam 1%. Essa diferença pode fazer com que o mesmo veículo, com o mesmo valor venal, tenha um IPVA quatro vezes menor em outra localidade, o que, naturalmente, gera discussões sobre o “emplacamento onde o imposto é menor”, uma prática que, embora legal, é vista com ressalvas pelos fiscos estaduais. Essa variação reforça a necessidade de um planejamento fiscal veículos cuidadoso para proprietários de alta renda.
Um ponto crítico é a ausência de incentivos para o superesportivo híbrido em Goiás. Apesar de a LaFerrari ser um veículo híbrido de ponta, que combina combustão interna e propulsão elétrica para maior eficiência, Goiás não oferece os benefícios fiscais que outros estados, como São Paulo, disponibilizam. Em São Paulo, veículos híbridos e elétricos desfrutam de isenção total de IPVA até 2027, uma política clara de estímulo à sustentabilidade e à inovação. Essa disparidade não apenas evidencia a falta de alinhamento nas políticas de incentivo ambiental, mas também impacta diretamente a atratividade da importação de veículos premium e a otimização de custos veiculares para quem considera trazer modelos sustentáveis para o país. É um paradoxo que um veículo com tecnologia de ponta para redução de emissões seja tributado como um SUV a diesel convencional em certas jurisdições, perdendo a oportunidade de liderar pelo exemplo na transição energética.
O IPVA de R$ 1,2 Milhão: O que Essa Cifra Revela na Prática?
A cifra de R$ 1,2 milhão para o IPVA de Ferrari não é apenas um número frio; é um valor que, ao ser colocado em perspectiva, se torna um forte indicador das nossas prioridades econômicas e sociais. Com essa quantia, um proprietário de superesportivo em Goiás poderia, por exemplo, adquirir 15 unidades do Volkswagen Gol 2025 (considerando um valor médio de R$ 80 mil por unidade), um dos carros mais populares do Brasil. Isso significa que um único imposto sobre um carro de luxo equivale à capacidade de mobilidade de 15 famílias de classe média.
A comparação se estende a outros veículos de alto padrão. Com R$ 1,2 milhão, seria possível comprar cinco motocicletas Harley-Davidson Road Glide, ou até mesmo um Porsche 911 Carrera GTS Cabriolet 2025 zero-quilômetro, um ícone da engenharia alemã avaliado em torno de R$ 1,1 milhão. Essas comparações não servem apenas para chocar, mas para ilustrar a dimensão do que o imposto sobre veículos de luxo representa no contexto da economia brasileira.
Essa realidade acentua a desigualdade fiscal. Enquanto um pequeno grupo de indivíduos tem a capacidade de arcar com um IPVA de Ferrari milionário, a vasta maioria dos brasileiros luta para pagar o imposto de veículos muito mais modestos. Segundo o IBGE, uma parcela significativa da população dirige carros avaliados em menos de R$ 50 mil. Para essas famílias, o IPVA, mesmo que de alguns poucos milhares de reais, representa uma fatia considerável do orçamento anual, podendo determinar a escolha entre pagar o imposto e outras necessidades básicas. A diferença entre o IPVA de uma Ferrari e o de um Fiat Mobi (R$ 70 mil, com IPVA de R$ 2.100 em São Paulo) é de 571 vezes, um abismo que poucas outras comparações fiscais conseguem replicar.
Em um contexto internacional, essa tributação parece ainda mais acentuada. Na França, por exemplo, o “Taxe Régionale” para uma Ferrari SF90 Stradale, um modelo que facilmente custaria R$ 12 milhões no Brasil, seria de aproximadamente € 6.000 anuais (cerca de R$ 32 mil). Isso é 37 vezes menor do que o valor cobrado no Brasil, reforçando a percepção de que nossa tributação veicular Brasil sobre luxo é uma das mais pesadas do mundo. Essa diferença não passa despercebida por quem atua na gestão de patrimônio automotivo ou na consultoria tributária automotiva, que buscam as melhores estruturas para seus clientes globais.
Híbridos e Elétricos no Brasil: O Paradoxo Fiscal da Sustentabilidade
A discussão sobre o IPVA de Ferrari em 2025 torna-se ainda mais pertinente quando consideramos que a LaFerrari é um superesportivo híbrido. Em um mundo que clama por descarbonização e transição energética, seria de se esperar que veículos com tecnologias que comprovadamente reduzem as emissões de carbono recebessem incentivos fiscais. No entanto, o caso de Goiás mostra uma realidade diferente, onde a inovação ambiental não se traduz em alívio tributário.
Esse é um paradoxo que venho observando há anos no setor: a desconexão entre as metas ambientais e as políticas fiscais. Enquanto a Europa e até mesmo alguns estados brasileiros, como São Paulo, oferecem reduções ou isenções de IPVA para carros híbridos e IPVA e elétricos, outros mantêm uma tributação genérica, sem distinção para a tecnologia limpa. Em São Paulo, a isenção para híbridos e elétricos é um reconhecimento do valor ambiental desses veículos e um estímulo claro à sua adoção. Essa política não apenas beneficia o meio ambiente, mas também atrai investimentos e fomenta a inovação no setor automotivo.
A ausência de incentivos em estados como Goiás para o superesportivo híbrido levanta uma pergunta incômoda: por que um carro que reduz suas emissões em 40% é taxado da mesma forma, ou até mais pesadamente, que um SUV a diesel menos eficiente? A resposta reside, em parte, na falta de uniformidade e de uma visão estratégica nacional para a reforma tributária veicular. Muitos estados ainda veem os impostos sobre veículos como uma fonte de arrecadação sem considerar o potencial de alavancar políticas públicas, seja para a sustentabilidade, seja para o desenvolvimento tecnológico.
Para quem atua com importação de veículos premium ou busca a otimização de custos veiculares, essa inconsistência é um desafio constante. Um potencial comprador de uma Tesla Cybertruck, por exemplo, pode ter seu planejamento fiscal drasticamente alterado dependendo do estado onde o veículo será emplacado. Se em Goiás, o IPVA de um Cybertruck importado (avaliado em cerca de R$ 1,5 milhão) seria de R$ 60 mil; em São Paulo, o proprietário poderia desfrutar de isenção, uma diferença substancial que impacta diretamente a decisão de compra e a viabilidade financeira da posse. É crucial que o debate sobre carros híbridos e IPVA evolua para uma política fiscal mais coesa e alinhada com os objetivos ambientais e tecnológicos do país.
Reflexões sobre a Tributação de Luxo e a Urgência de uma Reforma Tributária Veicular
A análise do IPVA de Ferrari em 2025 nos leva inevitavelmente a um debate mais amplo sobre o imposto sobre veículos de luxo no Brasil e sua eficácia. A questão central não é se deve-se taxar o luxo – a maioria concorda que sim, quem tem maior capacidade contributiva deve arcar com uma carga tributária maior – mas como isso é feito e quais são os efeitos colaterais. O sistema atual, com suas alíquotas elevadas e inconsistências entre estados, cria um cenário complexo que levanta mais perguntas do que respostas.
É justo que um único imposto equivalha a 15 carros populares? Essa abordagem realmente mitiga a desigualdade fiscal ou apenas ressalta o abismo existente? Minha experiência me mostra que, embora a arrecadação seja importante, a forma como ela é obtida pode ter impactos sociais e econômicos profundos. Um sistema tributário que não oferece previsibilidade ou que penaliza tecnologias inovadoras pode desincentivar investimentos e até mesmo a manutenção de patrimônios no país.
É nesse ponto que a reforma tributária veicular se torna não apenas desejável, mas urgente. Precisamos de um modelo que equilibre a necessidade de arrecadação com a promoção da equidade, da sustentabilidade e da inovação. Poderíamos, por exemplo, adotar um sistema de alíquotas progressivas mais sofisticado, que considere não apenas o valor venal, mas também a eficiência energética, o nível de emissões e a idade do veículo, como já ocorre em diversas nações europeias. Um sistema que valorize o superesportivo híbrido por sua tecnologia, ao invés de penalizá-lo simplesmente pelo seu valor.
Para os proprietários de veículos de alto padrão, a complexidade da tributação veicular Brasil torna a consultoria tributária automotiva e o planejamento fiscal veículos serviços essenciais. Não se trata de sonegação, mas de otimizar a carga tributária dentro da legalidade, buscando as melhores estratégias de gestão de patrimônio automotivo. Profissionais especializados em assessoria jurídica IPVA são cada vez mais procurados para navegar por um labirinto de legislações estaduais e exceções. A venda de carros exclusivos e sua posterior tributação também são pontos que exigem um olhar técnico apurado. O mercado de investimento em carros de luxo precisa de clareza e estabilidade regulatória para prosperar e atrair capital.
Conclusão: Navegando pelas Ondas da Tributação Automotiva Brasileira
A saga do IPVA de Ferrari em 2025 é muito mais do que a história de um imposto milionário; é um microcosmo das complexidades, desafios e contradições que permeiam a tributação veicular Brasil. Ela nos força a confrontar a realidade da desigualdade fiscal, a inconsistência das políticas de incentivo à sustentabilidade e a urgente necessidade de uma reforma tributária veicular que seja mais justa, transparente e alinhada com as demandas do século XXI.
Como um especialista que acompanha de perto as tendências e regulamentações, vejo que o futuro da posse de veículos no Brasil, especialmente no segmento de luxo, dependerá de uma abordagem mais estratégica e menos reativa por parte dos legisladores. A busca por uma alíquota progressiva mais inteligente, a valorização das tecnologias limpas e a harmonização das políticas estaduais são passos cruciais para construirmos um sistema que não apenas arrecade, mas que também sirva como ferramenta para o desenvolvimento socioeconômico e ambiental do país.
É imperativo que o debate sobre o imposto sobre veículos de luxo transcenda a mera indignação para se tornar um diálogo construtivo sobre soluções pragmáticas. Enquanto um único imposto puder equivaler a uma frota de carros populares e enquanto tecnologias inovadoras forem penalizadas ao invés de incentivadas, a conversa sobre justiça fiscal e progresso econômico nunca será meramente opcional.
Com base em minha experiência e no cenário que acompanho, a jornada para uma tributação veicular Brasil mais equilibrada está apenas começando. Se você é proprietário de um veículo de alto valor, atua no mercado automotivo de luxo, ou simplesmente deseja aprofundar seu entendimento sobre as implicações fiscais da posse de um automóvel no Brasil, recomendo fortemente que procure uma consultoria tributária automotiva especializada. Entender essas nuances é a chave para a otimização de custos veiculares e para uma gestão de patrimônio automotivo eficaz. Clique aqui para saber mais sobre como um planejamento fiscal estratégico pode proteger seus investimentos e garantir conformidade fiscal.