IPVA Ferrari de R$ 1,2 Milhão: Um Espelho da Disparidade Tributária no Brasil e o Futuro da Mobilidade de Luxo em 2025
No efervescente mercado automotivo brasileiro de 2025, um número chama a atenção e polariza o debate público: o IPVA Ferrari de R$ 1,2 milhão, que recai sobre um único exemplar da lendária LaFerrari. Para quem atua no setor há mais de uma década, como eu, essa cifra não é apenas um recorde tributário; é um microcosmo que reflete as complexidades, as assimetrias e, por vezes, os anacronismos da nossa legislação fiscal. Este artigo aprofundará as camadas que compõem esse cenário, explorando as implicações da tributação de veículos de luxo, o paradoxo dos superesportivos híbridos e o que o futuro reserva para o mercado automotivo de alto padrão no Brasil.
A LaFerrari: Ícone de Engenharia e Um Desafio Tributário em 2025
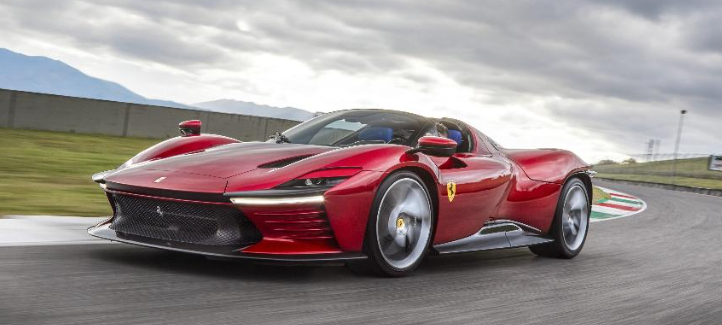
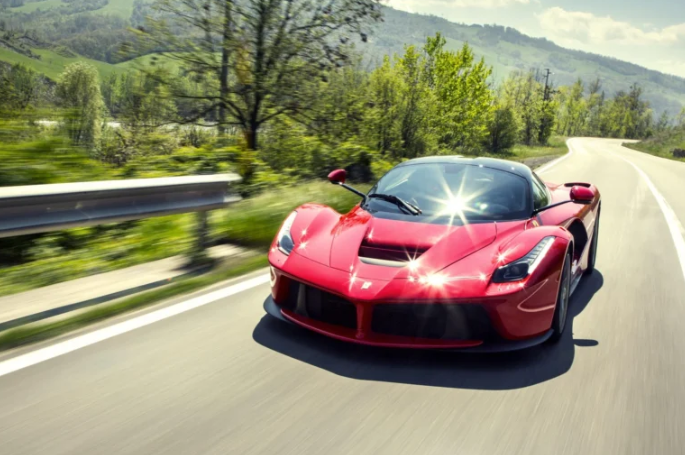
A Ferrari LaFerrari não é apenas um carro; é uma declaração de excelência em engenharia e design. Lançada em 2013 com uma produção limitada a 499 unidades, esta máquina se valorizou exponencialmente, atingindo em 2025 um valor de mercado próximo a R$ 34,8 milhões no Brasil. Sob o capô, um V12 de 6.3 litros, assistido por um sistema híbrido KERS derivado da Fórmula 1, entrega 950 cv. Aceleração de 0 a 100 km/h em meros 2,4 segundos e uma velocidade máxima superior a 350 km/h são testemunho de sua performance inigualável.
Mas o que nos traz a essa discussão não é apenas sua velocidade, mas o custo de sua posse. Em Goiás, a alíquota de 4% sobre o valor venal se traduz em um IPVA Ferrari anual que supera os R$ 1,2 milhão. Para muitos, este valor é inimaginável, equivalente ao preço de aquisição de 15 carros populares zero-quilômetro, como um Volkswagen Gol 2025, que custaria cerca de R$ 80 mil cada. Essa disparidade não é uma mera curiosidade; é um ponto de partida para questionar a equidade e a lógica por trás da nossa estrutura fiscal.
Desvendando o Cálculo do IPVA no Brasil: Variáveis e Controvérsias
O Imposto sobre a Propriedade de Veículos Automotores (IPVA) no Brasil é um emaranhado de regras estaduais que resultam em uma colcha de retalhos fiscais. A base de cálculo geralmente parte do valor venal do veículo, determinado pela tabela FIPE (Fundação Instituto de Pesquisas Econômicas) ou por avaliações de mercado. No entanto, as alíquotas variam drasticamente entre os estados, indo de 1% em Rondônia a até 4% em regiões como Goiás, São Paulo e Rio de Janeiro. Essa autonomia permite que cada UF adote suas próprias políticas, gerando cenários distintos para o proprietário de um veículo de luxo.
Para uma Ferrari LaFerrari avaliada em R$ 34,8 milhões, a aplicação da alíquota de 4% em Goiás resulta no montante exato de R$ 1.200.738. Este é o IPVA Ferrari mais caro do país, um reflexo direto da valorização do veículo e da política fiscal do estado. Comparativamente, se este mesmo veículo estivesse registrado em São Paulo, onde a alíquota também é de 4%, o imposto seria similar, porém, com um adendo importante: em São Paulo, veículos híbridos e elétricos são isentos de IPVA até 2027, um benefício que não se estende a Goiás. Essa diferença ilustra bem a falta de uniformidade e o potencial impacto na decisão de registro de veículos de alto valor.
O Paradoxo Híbrido: Sustentabilidade e Ausência de Incentivos Fiscais
Um dos aspectos mais intrigantes e, para mim, mais problemáticos desse caso do IPVA Ferrari, é o fato de a LaFerrari ser um veículo híbrido. Globalmente, a indústria automotiva e as políticas governamentais buscam incentivar a transição para tecnologias mais sustentáveis. Na Europa, por exemplo, é comum encontrar reduções significativas no IPVA ou impostos similares para carros que utilizam motores elétricos, como o Ferrari SF90 Stradale, que em alguns países pagaria uma fração do valor cobrado no Brasil.
Em São Paulo, a isenção de IPVA para veículos híbridos e elétricos até 2027 é um exemplo de política fiscal progressista que visa fomentar a adoção dessas tecnologias. No entanto, em Goiás, a LaFerrari, apesar de sua propulsão híbrida que comprovadamente reduz emissões em até 40% em comparação com um motor a combustão puro, é tributada com a alíquota máxima. Isso levanta uma questão crucial: Por que um veículo que incorpora tecnologia de ponta para reduzir o impacto ambiental paga o mesmo ou até mais impostos que um SUV a diesel convencional? Essa disparidade revela uma desconexão entre o objetivo de arrecadação fiscal e as metas de sustentabilidade ambiental, dificultando o desenvolvimento do mercado de carros híbridos de luxo no país.
Impacto no Mercado de Luxo Automotivo e a Importância do Planejamento Financeiro
Manter um superesportivo como a Ferrari LaFerrari vai muito além do IPVA Ferrari. O custo anual de manutenção, que pode facilmente ultrapassar R$ 500 mil, inclui itens como pneus especiais, revisões obrigatórias que muitas vezes exigem o transporte do veículo para a Itália e um seguro para carros esportivos de alto valor, que pode ser estratosférico. Essas despesas, somadas ao imposto, exigem um planejamento financeiro robusto e uma consultoria tributária automotiva especializada para proprietários de veículos de alto valor.
O mercado de luxo automotivo no Brasil é complexo. Enquanto há uma demanda crescente por investimentos em carros de luxo e superesportivos, a elevada carga tributária atua como um desincentivo, especialmente para veículos importados. A Tesla Cybertruck, por exemplo, que em uma importação independente pode atingir cerca de R$ 1,5 milhão, teria um IPVA em Goiás de aproximadamente R$ 60 mil – um valor expressivamente menor que o da LaFerrari, apesar de ser um veículo também com tecnologia avançada. Essa comparação é fundamental para entender as nuances da tributação e o impacto que ela tem nas escolhas de consumo e investimento no segmento premium.
Desigualdade Tributária: Um Abismo Entre Ricos e Classe Média
O valor do IPVA Ferrari de R$ 1,2 milhão serve como uma lupa para aprofundar o debate sobre a desigualdade tributária no Brasil. Enquanto o proprietário de um veículo de R$ 34,8 milhões desembolsa uma quantia que representa uma pequena fração de seu patrimônio, um trabalhador de classe média que possui um Fiat Mobi de R$ 70 mil paga um IPVA proporcionalmente mais oneroso em relação à sua renda. Em São Paulo, por exemplo, o IPVA de um Mobi seria de aproximadamente R$ 2.100 por ano. A diferença é gritante: o IPVA da Ferrari equivale a mais de 571 anos de IPVA de um Mobi.
Dados do IBGE revelam que 72% dos brasileiros possuem carros com valor inferior a R$ 50 mil. Essa estatística sublinha a magnitude do abismo financeiro e tributário. A questão não é apenas arrecadar, mas como essa arrecadação se distribui e quem realmente suporta o peso da carga fiscal. A tributação de luxo, embora desejável para muitos como forma de justiça social, precisa ser acompanhada de uma análise mais profunda sobre sua eficácia e se ela realmente cumpre seu papel de reduzir as desigualdades ou se, por vezes, apenas as realça sem promover um desenvolvimento social mais amplo.
A Reforma Tributária e o Futuro da Tributação Automotiva em 2025 e Além
A discussão sobre o IPVA Ferrari é intrinsecamente ligada à necessidade de uma reforma tributária abrangente no Brasil. O atual sistema de cobrança de impostos sobre veículos é fragmentado, carece de uniformidade e, em muitos aspectos, não acompanha as tendências globais de sustentabilidade e inovação tecnológica. A ausência de uma política nacional consistente para incentivos fiscais a veículos híbridos e elétricos é um exemplo claro de como a legislação está defasada.
Em um cenário ideal, a reforma tributária automotiva deveria buscar um equilíbrio entre a arrecadação, a equidade social e o estímulo a tecnologias limpas. Alíquotas progressivas, como as observadas em alguns países europeus, onde o IPVA varia não apenas com o valor venal, mas também com o nível de emissões do veículo, poderiam ser um caminho. Além disso, a harmonização das regras estaduais para evitar a “guerra fiscal” de registro de veículos de alto valor em estados com alíquotas mais baixas é crucial para garantir uma aplicação mais justa e eficiente do imposto.
Ainda em 2025, enquanto o Brasil avança com discussões sobre a reforma tributária, casos como o do IPVA Ferrari de R$ 1,2 milhão continuarão a ser emblemáticos. Eles nos forçam a olhar para além do sensacionalismo dos números e a questionar a lógica por trás de um sistema que, embora busque arrecadar de quem tem mais, muitas vezes falha em criar um ambiente fiscal que promova a inovação, a sustentabilidade e, acima de tudo, a justiça social.
O Convite à Reflexão e ao Próximo Passo
Minha década de experiência no mercado automotivo e na análise de tendências de tributação me permite afirmar: o caso do IPVA Ferrari é um termômetro da complexidade e da necessidade urgente de modernização do nosso sistema tributário. Ele não é apenas um custo para um proprietário de um carro de luxo; é um símbolo de um debate muito maior sobre o papel do imposto na construção de uma sociedade mais equitativa e sustentável.
Acredita que tributar carros de luxo em 4% é justo, ou devemos seguir exemplos internacionais que buscam um equilíbrio entre arrecadação e incentivos à sustentabilidade? Qual seria, em sua opinião, o caminho mais adequado para uma tributação automotiva que reflita os valores e as necessidades do Brasil em 2025 e nas próximas décadas?
Se este tema ressoa com você e você busca uma compreensão mais aprofundada sobre a tributação de veículos ou necessita de uma consultoria especializada para gestão patrimonial de automóveis, convido-o a entrar em contato. Nossos especialistas estão prontos para oferecer insights personalizados e soluções estratégicas que garantam otimização fiscal e segurança para seu investimento automotivo.