IPVA de Carros de Luxo em 2025: Desvendando a Complexa Teia Tributária dos Superesportivos no Brasil
Como um especialista com uma década de experiência no mercado automotivo e tributário, sinto-me compelido a mergulhar fundo em um tema que constantemente gera debate e perplexidade: o IPVA de carros de luxo no Brasil. Mais do que um mero cálculo fiscal, o Imposto sobre a Propriedade de Veículos Automotores para esses automóveis representa um espelho das nossas políticas econômicas, sociais e até ambientais. Em 2025, um caso específico, o da Ferrari LaFerrari, avaliada em impressionantes R$ 34,8 milhões em Goiás, não apenas quebrou recordes de valores mas também expôs as fissuras e contradições do nosso sistema. Seu proprietário desembolsará cerca de R$ 1,2 milhão apenas em IPVA, um montante que, para muitos, é inimaginável e equivale a uma pequena frota de carros populares.
Este cenário não é apenas uma curiosidade; é um ponto de partida crucial para entendermos como a tributação automotiva afeta o mercado de luxo, os incentivos à sustentabilidade e a própria ideia de justiça fiscal em um país com tantas desigualdades. Ao longo deste artigo, desvendaremos os mecanismos por trás do cálculo do IPVA de carros de luxo, compararemos realidades estaduais e internacionais, e projetaremos as tendências e desafios que aguardam o segmento em 2025 e além. Prepare-se para uma análise aprofundada que vai muito além dos números, tocando na essência do que significa possuir e tributar um superesportivo no Brasil.
A Ferrari LaFerrari: Um Ícone Que Desafia a Lógica Fiscal Brasileira
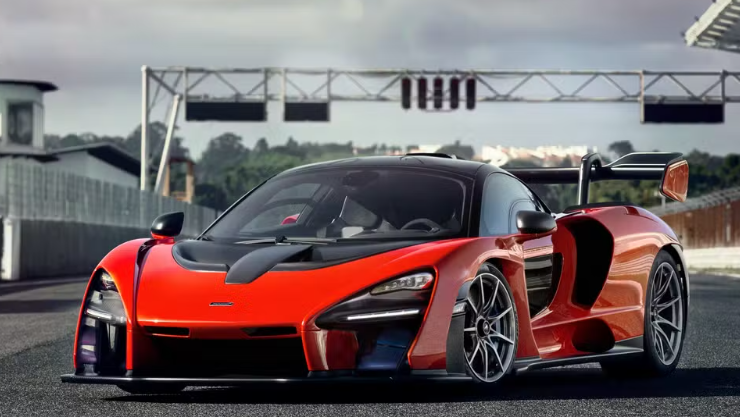
A Ferrari LaFerrari não é apenas um automóvel; é uma declaração de engenharia, design e exclusividade. Lançada em 2013, com apenas 499 unidades produzidas para o mercado global, esta máquina híbrida combina um motor V12 de 6.3 litros com um propulsor elétrico KERS, inspirado na Fórmula 1, entregando uma potência combinada de 950 cv. Sua capacidade de acelerar de 0 a 100 km/h em meros 2,4 segundos é um testemunho de sua performance inigualável. Para os aficionados e investidores, o valor de mercado de um exemplar da LaFerrari em 2025 alcança os R$ 34,8 milhões, representando uma valorização de aproximadamente 400% desde seu lançamento.
É exatamente sobre esse “valor venal” – a base para o cálculo do imposto – que o IPVA de carros de luxo se torna tão estratosférico. Em Goiás, onde a alíquota é de 4%, o IPVA da Ferrari LaFerrari chega a R$ 1.200.738. Este valor não inclui os custos anuais de manutenção, que podem facilmente ultrapassar os R$ 500 mil, englobando pneus especiais, revisões obrigatórias em centros especializados na Itália e um robusto seguro de carros de luxo, fundamental para proteger um patrimônio tão expressivo. Para quem pensa em investir em carros colecionáveis ou um dia sonha em importar um Tesla Cybertruck, entender essa dinâmica é vital. A complexidade do cenário não para por aí; entra em jogo também a busca por uma consultoria para importação de veículos que mitigue a burocracia e os impactos fiscais.
O Que R$ 1,2 Milhão em IPVA Compra: Um Estudo de Contrastes
O valor do IPVA da Ferrari LaFerrari é tão elevado que exige uma reflexão sobre seu poder de compra. Se esse montante fosse destinado a veículos mais acessíveis, ele poderia adquirir:
15 carros populares: Considerando um Volkswagen Gol 2025, com preço médio de R$ 80 mil por unidade.
5 motos de luxo: Como cinco Harley-Davidson Road Glide, cada uma avaliada em cerca de R$ 240 mil.
1 Porsche 911 Carrera GTS Cabriolet 2025 zero km: Um modelo com motor boxer de 3.0 litros e 480 cv, com custo aproximado de R$ 1,1 milhão.
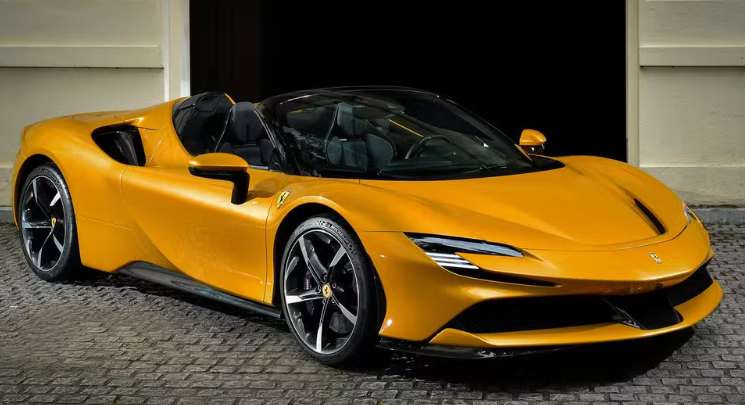
Essa comparação, embora chocante, ilustra a dimensão do que significa pagar o IPVA de carros de luxo nesse patamar. Mas a disparidade se torna ainda mais evidente quando olhamos para cenários internacionais. Na França, por exemplo, o “Taxe Régionale” (equivalente ao IPVA) para uma Ferrari SF90 Stradale, avaliada em R$ 12 milhões, seria de aproximadamente € 6.000 anuais, o que corresponde a cerca de R$ 32 mil – uma quantia 37 vezes menor que a paga pela LaFerrari no Brasil. Essa abissal diferença expõe a rigorosidade da nossa tributação automotiva no Brasil, especialmente para veículos de alto valor.
A Complexidade do Cálculo do IPVA: Um Labirinto Burocrático
A forma como o IPVA de carros de luxo e de qualquer outro veículo é calculado no Brasil é uma verdadeira colcha de retalhos fiscal, variando drasticamente de um estado para outro. A base de cálculo é sempre o valor venal do veículo, geralmente determinado pela Tabela FIPE (Fundação Instituto de Pesquisas Econômicas) ou pelo preço de mercado para modelos sem precificação na tabela. Sobre esse valor, incidem as alíquotas estaduais, que flutuam de 1% (em estados como Rondônia) a 4% (em Goiás, São Paulo e Rio de Janeiro), gerando grande discrepância no custo final para o proprietário.
Existem, no entanto, algumas exceções e incentivos que tentam suavizar o impacto para certas categorias:
São Paulo: Veículos híbridos e elétricos desfrutam de isenção de IPVA até 2027, uma política que visa fomentar a adoção de tecnologias mais limpas.
Amazonas: Veículos com mais de 10 anos de fabricação recebem um desconto de 50% no imposto, reconhecendo a desvalorização e o menor poder aquisitivo dos proprietários de carros mais antigos.
Para exemplificar, consideremos o cenário de um IPVA de carros de luxo importado como a Tesla Cybertruck (cuja importação privada para o Brasil é um nicho para entusiastas e investidores). Mesmo que seu valor de mercado estimado em R$ 1,5 milhão em Goiás resulte em um IPVA de R$ 60 mil, este valor é 95% menor do que o da LaFerrari, demonstrando como o preço base é o fator determinante, mesmo em veículos com tecnologias avançadas. Esse ponto realça a importância de entender o cálculo do IPVA e as nuances estaduais para quem atua no mercado de venda de Ferrari Brasil ou qualquer outra concessionária de carros de luxo.
O Paradoxo Híbrido: Entre a Promessa Ambiental e a Realidade Fiscal
Um dos aspectos mais contraditórios do caso da Ferrari LaFerrari é o fato de ser um veículo híbrido. Embora combine um motor a combustão com um elétrico, o que teoricamente reduz emissões e consumo, ela não recebe nenhum benefício fiscal em Goiás. Esse cenário levanta uma questão fundamental sobre a coerência das políticas de incentivos fiscais para carros elétricos e híbridos no Brasil.
Enquanto São Paulo oferece isenção total para esses veículos, e países europeus concedem reduções de até 50% no IPVA para carros sustentáveis, a ausência de tais incentivos em outros estados brasileiros – como Goiás – é um contrassenso. Por que um veículo que incorpora tecnologia para reduzir emissões em até 40% é tributado de forma tão pesada, muitas vezes sem distinção de um SUV a diesel de alta cilindrada? Essa discrepância revela uma lacuna nas nossas políticas ambientais automotivas e uma oportunidade perdida de usar a tributação como ferramenta para impulsionar a transição energética. A falta de uniformidade em alíquotas IPVA para veículos sustentáveis é um dos maiores desafios para o desenvolvimento de um mercado de luxo automotivo mais verde no país.
A Tributação de Luxo e o Abismo da Desigualdade Social
A discussão sobre o IPVA de carros de luxo transcende a esfera meramente fiscal e toca diretamente na questão da desigualdade social. Enquanto o proprietário de uma Ferrari LaFerrari desembolsa R$ 1,2 milhão, um trabalhador comum, com um Fiat Mobi avaliado em R$ 70 mil, paga, em São Paulo, cerca de R$ 2.100 anuais (considerando uma alíquota de 3%). A diferença é estarrecedora: o IPVA da Ferrari equivale a mais de 571 anos de IPVA do Mobi.
Este dado, alarmante por si só, ganha ainda mais peso quando lembramos que, segundo o IBGE, uma parcela significativa da população brasileira – cerca de 72% – dirige carros com valor inferior a R$ 50 mil. A desigualdade tributária se manifesta claramente quando o custo proporcional dos impostos sobre veículos atinge de forma tão distinta os diferentes estratos sociais. Embora a tributação de luxo possa ser vista como uma forma de arrecadar mais de quem tem maior poder aquisitivo, a falta de progressividade e de incentivos adequados para tecnologias que beneficiam a sociedade como um todo (como os veículos híbridos e elétricos) levanta sérias dúvidas sobre sua eficácia em reduzir o abismo social, ou se acaba apenas aprofundando-o. O acesso a veículos para a classe média é cada vez mais desafiador, enquanto o mercado de financiamento de veículos esportivos de alto padrão prospera em outro universo.
Perspectivas para 2025 e o Futuro da Tributação Automotiva
O caso do IPVA da Ferrari LaFerrari em 2025 é mais do que um número em um boleto; é um retrato vívido da realidade brasileira e um catalisador para discussões mais amplas. Para o futuro, a reforma tributária automotiva se apresenta como uma necessidade urgente. Atualmente, o Brasil tem um sistema complexo e ineficiente que onera desproporcionalmente alguns segmentos e estados. A ausência de um padrão nacional para o cálculo do IPVA, somada à disparidade de incentivos fiscais para veículos sustentáveis, cria um ambiente de incertezas e ineficiências.
É imperativo que se revise o modelo de cobrança de impostos sobre veículos, buscando um equilíbrio entre arrecadação, equidade social e fomento à inovação e sustentabilidade. Poderíamos seguir exemplos europeus, que aplicam alíquotas progressivas e generosos incentivos para carros de baixa emissão, ou até mesmo considerar impostos baseados na emissão de CO2 e no consumo de combustível, como já discutido em outros países. Talvez uma alíquota de IPVA mais elevada para veículos de luxo, mas com deduções significativas para tecnologias híbridas e elétricas, pudesse ser um caminho.
A discussão sobre o IPVA de carros de luxo é também uma oportunidade para pensarmos na destinação desses recursos. Seriam eles aplicados em melhorias de infraestrutura viária, transporte público, ou em programas de desenvolvimento social? A transparência na aplicação desses fundos é tão importante quanto a forma de sua arrecadação.
Para o mercado, a necessidade de uma consultoria tributária automotiva especializada só tende a crescer. Com o aumento da complexidade e dos valores envolvidos, tanto para proprietários de superesportivos quanto para empresas de leasing de automóveis de luxo e importadoras, ter um planejamento fiscal estratégico será um diferencial competitivo e uma forma de otimizar investimentos. O setor de manutenção especializada Ferrari e de blindagem automotiva de alto padrão também sente o impacto indireto dessas políticas, já que o custo total de propriedade se torna um fator decisivo.
Em última análise, enquanto um único imposto vale 15 carros populares, o debate sobre justiça fiscal e a modernização do nosso sistema tributário automotivo não será uma opção, mas uma exigência incontornável para o avanço do Brasil. A escolha sobre o tipo de país que queremos ser – um que aprofunda as desigualdades ou um que busca um sistema mais justo e eficiente – passa também pela forma como tributamos nossos veículos, do popular ao mais exclusivo superesportivo.
Dê o Próximo Passo na Gestão do Seu Patrimônio Automotivo
Compreender o cenário do IPVA de carros de luxo e a complexa teia tributária brasileira é apenas o primeiro passo para uma gestão patrimonial inteligente. Se você é proprietário de um veículo de alto valor, um investidor no mercado de superesportivos, ou simplesmente busca otimizar seus custos com automóveis, ter informações atualizadas e um planejamento estratégico é crucial. Convidamos você a explorar nossos serviços de consultoria especializada e a se juntar à nossa comunidade exclusiva para receber análises aprofundadas e insights sobre as tendências do mercado automotivo em 2025 e além. Não deixe que a complexidade tributária seja um obstáculo; transforme-a em uma vantagem competitiva com o apoio de especialistas.