O IPVA da Ferrari LaFerrari em 2025: Uma Análise Profunda da Tributação de Luxo no Brasil
No cenário automotivo brasileiro de 2025, um caso exemplar continua a reverberar, ilustrando as complexidades e as por vezes chocantes realidades da tributação sobre veículos de alto valor: o Imposto sobre a Propriedade de Veículos Automotores (IPVA) de uma Ferrari LaFerrari. Não se trata apenas de um número astronômico em um boleto; é um espelho multifacetado das políticas fiscais do país, da dinâmica dos mercados de luxo e da persistente questão da desigualdade socioeconômica. Como um profissional com mais de uma década de experiência no mercado automotivo e na consultoria tributária especializada, ofereço uma análise aprofundada sobre este fenômeno.
A Ferrari LaFerrari: Mais do Que Um Veículo, Uma Declaração de Valor
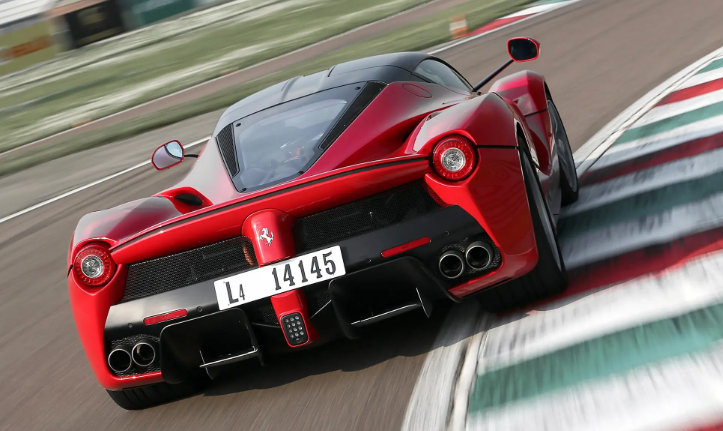
A Ferrari LaFerrari não é meramente um carro; é um ícone da engenharia automotiva, um objeto de desejo e um investimento que desafia as convenções. Limitada a apenas 499 unidades em todo o mundo, sua raridade intrínseca, combinada com uma performance visceral – um motor V12 de 6.3 litros acoplado a um propulsor elétrico KERS, entregando 950 cv e capaz de ir de 0 a 100 km/h em 2,4 segundos – solidifica seu status como uma obra-prima.
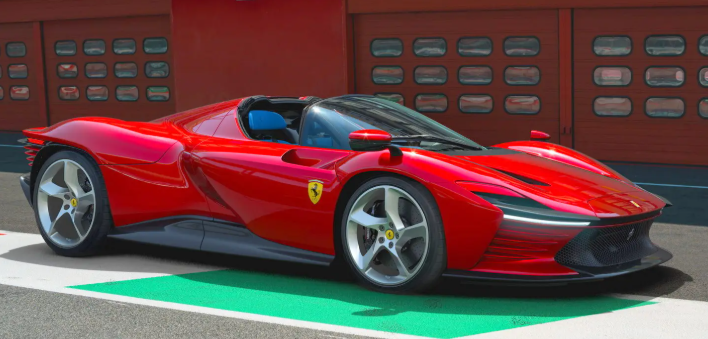
Em 2025, o valor de mercado deste exemplar em particular, avaliado em R$ 34,8 milhões, reflete uma valorização surpreendente de cerca de 400% desde seu lançamento em 2013. Essa ascensão meteórica no preço demonstra não apenas a exclusividade da marca, mas também a crescente demanda por superesportivos híbridos como ativos de luxo e itens de colecionador. Para um investidor no segmento de veículos premium, a valorização de um carro como este pode ser um fator crucial, mas ela vem acompanhada de uma carga tributária igualmente estratosférica, especialmente no Brasil. Apenas o custo anual de manutenção, que pode facilmente ultrapassar R$ 500 mil, já sinaliza a escala das despesas envolvidas.
O IPVA da Ferrari LaFerrari: R$ 1,2 Milhão – Uma Cifra Que Choca
O epicentro desta discussão é o valor do IPVA da Ferrari LaFerrari em Goiás: R$ 1.200.738,00. Essa quantia, calculada a uma alíquota de 4% sobre o valor venal do veículo, transcende a percepção comum de imposto sobre veículos. Para colocar em perspectiva, esse montante é suficiente para adquirir cerca de 15 veículos populares novos, como um Volkswagen Gol 2025, ou cinco motocicletas Harley-Davidson Road Glide.
Essa cifra não apenas estabelece um recorde de IPVA de Ferrari no Brasil, mas também serve como um barômetro para a discussão sobre a tributação automotiva de luxo e a desigualdade fiscal. No meu percurso profissional, poucas vezes vi um único imposto ilustrar tão claramente o abismo financeiro entre diferentes estratos da sociedade. Para os proprietários de veículos de alto valor, entender as nuances da legislação e buscar um planejamento tributário para veículos de luxo torna-se não apenas uma vantagem, mas uma necessidade imperativa. A ausência de uma consultoria fiscal automotiva especializada pode resultar em surpresas desagradáveis e na perda de oportunidades para otimizar a carga tributária dentro da legalidade.
A Mecânica do IPVA: Uma Colcha de Retalhos Fiscais
Para compreender o valor exorbitante do IPVA da Ferrari em questão, é fundamental desmistificar o cálculo do imposto no Brasil. A base de cálculo do IPVA é o valor venal do veículo, geralmente determinado pela Tabela FIPE (Fundação Instituto de Pesquisas Econômicas) ou por um preço de mercado justo para veículos não listados ou de produção limitada. Sobre esse valor, aplicam-se alíquotas estaduais, que variam significativamente.
No Brasil, as alíquotas do IPVA oscilam de 1% (como em Rondônia) a 4% (Goiás, São Paulo, Rio de Janeiro, entre outros). Essa discrepância entre estados já aponta para uma complexidade que, para a gestão patrimonial de carros de alto valor, exige atenção redobrada. Um veículo como a LaFerrari, se registrado em outro estado com alíquota menor, poderia ter um IPVA significativamente reduzido, embora a legislação brasileira imponha restrições sobre onde um veículo pode ser licenciado com base na residência do proprietário.
Além disso, existem exceções importantes. Em São Paulo, por exemplo, veículos híbridos e elétricos desfrutam de isenção de IPVA até 2027 – uma política progressista que busca incentivar a adoção de tecnologias mais limpas. No Amazonas, veículos com mais de 10 anos de fabricação recebem um desconto de 50%. A ausência de incentivos similares para veículos híbridos em Goiás, onde a LaFerrari em questão está registrada, é um ponto de crítica e um exemplo de como a legislação estadual pode ser inconsistente em relação a pautas ambientais.
Tomemos o exemplo de uma Tesla Cybertruck importada, avaliada em R$ 1,5 milhão. Em Goiás (4%), seu IPVA seria de R$ 60 mil. Embora ainda seja um valor expressivo, é 95% menor que o da LaFerrari, demonstrando como o valor venal e a alíquota interagem para criar diferenças brutais. Para quem busca entender a importação de carros premium ou a tributação de veículos elétricos no Brasil, é crucial analisar cada detalhe estadual.
Híbridos no Brasil: Benefício Ambiental vs. Custo Fiscal
A Ferrari LaFerrari, apesar de ser um superesportivo, incorpora tecnologia híbrida, utilizando um sistema KERS semelhante ao da Fórmula 1 para otimizar desempenho e, em alguma medida, eficiência. Contudo, em estados como Goiás, essa característica não se traduz em incentivos fiscais significativos, como a isenção encontrada em São Paulo ou as reduções de até 50% aplicadas a veículos sustentáveis em diversas nações europeias.
Essa disparidade levanta uma questão incômoda: por que um veículo que, teoricamente, contribui para a redução de emissões em 40% é tributado de forma tão pesada, muitas vezes sem distinção clara de um SUV a diesel de alta cilindrada? A lógica por trás dessa abordagem parece desalinhar-se com os objetivos globais de sustentabilidade e com as políticas adotadas por economias mais desenvolvidas. Para o segmento de investimento em superesportivos, a ausência de incentivos para tecnologias verdes pode ser um fator secundário diante da valorização intrínseca, mas para o mercado de veículos híbridos e elétricos em geral, isso representa uma barreira à sua popularização.
Tributação de Luxo: Ampliando o Abismo Social?
A cifra de R$ 1,2 milhão para o IPVA de Ferrari não é apenas uma questão de números; é um reflexo contundente da desigualdade fiscal brasileira. Enquanto o proprietário da LaFerrari desembolsa uma quantia que poderia financiar a compra de múltiplos imóveis ou garantir a educação superior de dezenas de jovens, um trabalhador médio, com um Fiat Mobi de R$ 70 mil, paga, em São Paulo, cerca de R$ 2.100 anualmente. A diferença é gritante: o IPVA da Ferrari equivale a mais de 571 anos do IPVA de um Mobi.
Dados do IBGE revelam que a grande maioria dos brasileiros – cerca de 72% – dirige carros com valor inferior a R$ 50 mil. Essa estatística sublinha a amplitude do contraste. A tributação de luxo, embora bem-intencionada em arrecadar de quem tem mais, pode, paradoxalmente, aprofundar a percepção de injustiça quando a alíquota não é acompanhada de políticas que suavizem a carga sobre a classe média e promovam o desenvolvimento social. O debate sobre carros de luxo e seus impostos é, no fundo, um debate sobre o modelo de sociedade que queremos construir.
Custos Ocultos e a Importância da Gestão Profissional
Além do IPVA da Ferrari, a posse de um veículo de tal quilate envolve uma série de outros custos que exigem uma gestão patrimonial de carros altamente sofisticada. O seguro automotivo de alto valor, por exemplo, pode representar uma parcela significativa do orçamento anual. Dada a complexidade dos riscos e o valor do ativo, as apólices são personalizadas e frequentemente envolvem seguradoras especializadas.
Outros custos incluem licenciamento, DPVAT (seguro obrigatório), manutenção especializada – muitas vezes realizada fora do país ou por equipes técnicas de altíssima qualificação – e a constante preocupação com segurança e logística. Para aqueles que consideram a importação de carros premium, a carga tributária inicial (IPI, PIS/COFINS, Imposto de Importação) pode elevar o valor final em até 100% ou mais do preço original, tornando o processo uma empreitada de alta complexidade que exige expertise em comércio exterior e legislação tributária.
No segmento de superesportivos, a compra e venda também são transações complexas. A negociação de carros exclusivos frequentemente ocorre em um mercado global, com flutuações cambiais e exigências legais específicas para cada jurisdição. Muitos desses veículos são vistos como investimentos alternativos, e sua valorização ou depreciação exige um acompanhamento de mercado constante e aprofundado.
O Futuro da Tributação Automotiva no Brasil: Desafios e Oportunidades
A realidade do IPVA da Ferrari LaFerrari é um sintoma de um sistema tributário complexo e, em muitos aspectos, desatualizado. A atual reforma tributária no Brasil, que busca simplificar e unificar impostos, tem o potencial de redefinir o cenário da tributação sobre veículos. No entanto, é crucial que essa reforma vá além da mera simplificação e aborde questões de equidade, eficiência e incentivo a tecnologias sustentáveis.
Minha experiência aponta que um sistema de tributação ideal deveria considerar:
Alíquotas Progressivas e Adequadas: Um IPVA progressivo, que aumenta com o valor do veículo, é uma prática comum e considerada justa em muitas economias. No entanto, as alíquotas precisam ser calibradas para evitar a evasão fiscal e a perda de competitividade.
Incentivos para Veículos Sustentáveis: A isenção ou redução do IPVA para veículos híbridos e elétricos é uma ferramenta eficaz para acelerar a transição energética da frota, alinhando-se a compromissos ambientais globais.
Harmonização entre Estados: A padronização das alíquotas e das políticas de incentivo entre os estados reduziria a “guerra fiscal” e simplificaria a vida do contribuinte e dos especialistas em consultoria fiscal automotiva.
Consideração do Impacto Econômico: A tributação excessiva pode desestimular o consumo e o investimento em certos segmentos, afetando toda a cadeia produtiva e de serviços associados, desde a venda de carros de luxo até a prestação de serviços de manutenção e seguro.
A pergunta central que persiste é: tributar o luxo de forma tão agressiva realmente reduz as desigualdades ou apenas as torna mais visíveis, sem gerar os benefícios sociais esperados? A meu ver, um sistema equilibrado deve arrecadar de forma justa, sem sufocar o mercado, e, ao mesmo tempo, direcionar recursos para áreas que de fato promovam a equidade e o desenvolvimento sustentável.
A disparidade na tributação de veículos de luxo e sua relação com a disponibilidade de carros populares, assim como a inação em relação aos veículos mais limpos, são temas que exigem um debate sério e propositivo. A decisão final sobre a justiça fiscal e a eficácia de nosso sistema tributário depende de escolhas políticas que impactarão a vida de milhões de brasileiros e a dinâmica do mercado automotivo por muitos anos.
Conclusão: Navegando as Ondas da Tributação no Mercado de Luxo
O caso do IPVA da Ferrari LaFerrari em 2025 é mais do que uma curiosidade fiscal; é um convite à reflexão sobre a complexidade da tributação no Brasil e suas ramificações sociais e econômicas. Para proprietários de veículos de alto valor, a gestão eficaz de custos como o IPVA, o seguro automotivo de alto valor e os demais encargos é fundamental para preservar o investimento e garantir a conformidade legal.
Com a crescente sofisticação do mercado de superesportivos híbridos e a contínua discussão sobre a reforma tributária, antecipar-se e contar com o apoio de especialistas é uma estratégia inteligente. A minha experiência de 10 anos no setor me mostra que a diferença entre a conformidade e a otimização tributária reside na profundidade da análise e na perspicácia do planejamento.
Não deixe que a complexidade da legislação tributária diminua o prazer ou o potencial de investimento em seu veículo de luxo. Se você busca compreender melhor os impactos fiscais sobre seu patrimônio automotivo, otimizar sua carga tributária ou planejar a aquisição e importação de carros premium, a expertise é seu maior aliado.
Para uma análise personalizada sobre o IPVA de Ferrari ou qualquer outro aspecto da tributação automotiva no Brasil, e para explorar estratégias de planejamento tributário para veículos de luxo, entre em contato com nossa equipe de consultores especializados. Estamos prontos para oferecer as soluções mais inteligentes e seguras para a gestão do seu patrimônio automotivo.