O IPVA da Ferrari LaFerrari em 2025: Uma Análise Profunda da Tributação de Luxo e da Desigualdade Fiscal no Brasil
Em 2025, o Brasil, um país de contrastes marcantes, novamente nos oferece um espelho vívido de suas complexidades sociais e econômicas, especialmente no campo da tributação. Não há melhor catalisador para essa reflexão do que a notícia que tem circulado nos corredores do setor automotivo e financeiro: o Imposto sobre a Propriedade de Veículos Automotores (IPVA) de uma única Ferrari LaFerrari em Goiás atingirá a cifra astronômica de R$ 1,2 milhão. Este valor, por si só chocante, equivale ao custo de aquisição de 15 carros populares zero quilômetro, como o clássico Volkswagen Gol 2025, que hoje tem seu valor de mercado estimado em cerca de R$ 80 mil.
Mais do que um mero dado fiscal, esse cenário levanta uma série de questionamentos profundos sobre o sistema tributário brasileiro, suas distorções e o impacto que ele tem sobre a equidade social e o fomento a tecnologias mais limpas. Como especialista com uma década de experiência na análise de mercado automotivo e financeiro, proponho uma imersão analítica neste fenômeno. Este não é apenas um artigo sobre impostos; é uma investigação sobre como as políticas fiscais moldam nossa realidade, criam abismos e, por vezes, parecem contradizer objetivos de desenvolvimento sustentável. Desvendaremos os cálculos por trás desse valor exorbitante, compararemos a realidade brasileira com cenários internacionais e ponderaremos sobre a urgência de uma reforma tributária que promova maior justiça fiscal.
A Ferrari LaFerrari: Mais que um Carro, um Símbolo do Luxo Extremo
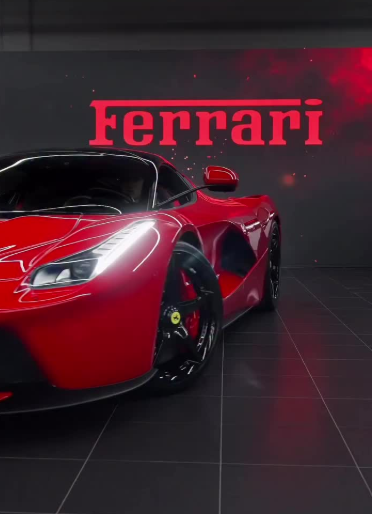
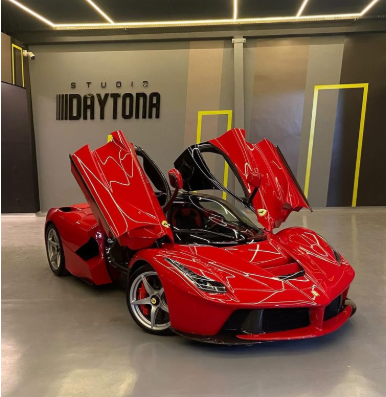
Para compreender a magnitude do IPVA em questão, é fundamental primeiro entender o objeto de sua incidência: a Ferrari LaFerrari. Lançado em 2013, este hipercarro não é apenas um veículo; é uma peça de engenharia automotiva, uma obra de arte sobre rodas e um ícone da exclusividade. Com uma produção limitada a apenas 499 unidades em todo o mundo, cada exemplar é cobiçado por colecionadores e entusiastas do automobilismo.
Sob o capô, a LaFerrari ostenta um motor V12 de 6.3 litros, complementado por um propulsor elétrico KERS (Kinetic Energy Recovery System), tecnologia derivada diretamente da Fórmula 1. Essa combinação híbrida entrega uma potência combinada de impressionantes 950 cavalos, capaz de impulsionar o veículo de 0 a 100 km/h em meros 2,4 segundos. É a fusão perfeita entre performance brutal e um toque de inovação sustentável – ao menos em teoria.
O que torna a história ainda mais intrigante é a valorização desse ativo. Lançada há mais de uma década, a LaFerrari experimentou uma apreciação de mercado de cerca de 400% desde seu lançamento. Em 2025, seu valor de mercado em solo brasileiro alcança a estratosférica marca de R$ 34,8 milhões, uma cifra que a posiciona não apenas como um meio de transporte, mas como um investimento de luxo, rivalizando com imóveis de alto padrão e obras de arte renomadas. E é sobre essa base que o cálculo do IPVA é realizado, transformando um imposto anual em um tema de debate nacional. A “tributação de veículos de luxo” no Brasil se mostra, por essa perspectiva, um capítulo à parte na análise econômica.
Decifrando o IPVA: A Fórmula da Controvérsia em Goiás
O Imposto sobre a Propriedade de Veículos Automotores (IPVA) é um tributo estadual cobrado anualmente sobre o valor venal de veículos automotores. No Brasil, a base de cálculo é geralmente definida pela Tabela FIPE (Fundação Instituto de Pesquisas Econômicas), que reflete os preços médios de mercado para os veículos. Contudo, a alíquota aplicada sobre esse valor varia significativamente de um estado para outro, criando uma complexidade fiscal que é a raiz de muitas das discussões sobre “desigualdade fiscal Brasil”.
Em Goiás, a alíquota do IPVA para veículos de passeio, como a Ferrari LaFerrari, é de 4% sobre o valor venal. Assim, aplicando essa porcentagem sobre os R$ 34,8 milhões de valor de mercado do superesportivo em 2025, chegamos ao IPVA de R$ 1.200.738,00. Esse cálculo, à primeira vista simples, esconde nuances importantes. O sistema permite que um único item de luxo gere uma arrecadação que, em outras realidades, sustentaria programas sociais ou infraestrutura municipal por meses. A questão se agrava quando consideramos o “custo de propriedade superesportivo” integral, que inclui seguro, manutenção (estimada em R$ 500 mil anuais para um carro dessa estirpe, com revisões que muitas vezes exigem o envio do veículo para o exterior e pneus especiais) e, claro, a depreciação – embora no caso da LaFerrari, a valorização seja a regra.
A “análise sistema tributário automotivo” revela que a variação das alíquotas estaduais é um ponto crítico. Enquanto Goiás aplica 4%, outros estados como Roraima podem ter alíquotas de 1%. São Paulo, por exemplo, embora também tenha uma alíquota de 4% para carros de passeio, oferece isenção total de IPVA para carros híbridos e elétricos até 2027 – uma política que entra em contraste direto com o que se observa em Goiás para a LaFerrari, que é um híbrido. Essa disparidade não é trivial; ela reflete filosofias fiscais distintas e impacta diretamente a “política de incentivos veículos sustentáveis”.
Comparações Que Chocam: Onde R$ 1,2 Milhão Poderia Ir?
Para a maioria dos brasileiros, R$ 1,2 milhão é um orçamento que transcende a imaginação, representando décadas de trabalho e poupança. Colocar essa cifra em perspectiva é crucial para entender a profundidade da “desigualdade fiscal Brasil” que o caso da LaFerrari revela.
Pensemos nas possibilidades:
15 Carros Populares: Como mencionado, o IPVA da Ferrari compra 15 Volkswagen Gol 2025. Isso significa que, a cada ano, o proprietário do hipercarro paga um imposto que poderia colocar 15 famílias de classe média em um carro zero quilômetro, um bem que para muitos representa a realização de um sonho e a base para a mobilidade e o acesso ao trabalho.
Imóveis e Outros Bens: R$ 1,2 milhão é o valor de um apartamento de alto padrão em diversas capitais brasileiras, ou a entrada para um imóvel de luxo ainda maior. Poderia ser investido na compra de 5 motos de luxo, como Harley-Davidson Road Glide (avaliadas em R$ 240 mil cada), ou na aquisição de um Porsche 911 Carrera GTS Cabriolet 2025, um esportivo de tirar o fôlego com motor boxer de 3.0 litros e 480 cv, que custa cerca de R$ 1,1 milhão zero km.
Investimento em Futuro: Essa quantia poderia financiar a educação superior de dezenas de jovens em faculdades privadas de ponta, garantir anos de tratamento médico especializado, ou até mesmo fundar uma pequena empresa, gerando empregos e renda. É um valor que denota um “planejamento financeiro automóvel” para o super-rico que é incomparável à realidade de 99% da população.
A comparação se torna ainda mais gritante quando olhamos para fora do Brasil. Na França, por exemplo, o “IPVA carros importados” ou a taxa regional de um superesportivo como a Ferrari SF90 Stradale (avaliada em cerca de R$ 12 milhões) seria de aproximadamente €6.000 por ano, o equivalente a cerca de R$ 32 mil. Isso é 37 vezes menor que o valor pago pela LaFerrari em Goiás! Essa “comparativo IPVA estados” e países escancara não apenas a alta carga tributária brasileira sobre veículos de luxo, mas também a falta de uniformidade e, por vezes, de lógica, em nosso próprio sistema.
Híbridos no Brasil: Benefício Ambiental vs. Custo Fiscal – Uma Contradição?
A Ferrari LaFerrari é um veículo híbrido. Este é um ponto crucial para a nossa análise. Globalmente, existe um esforço crescente para incentivar a adoção de veículos elétricos e híbridos como parte da transição para uma mobilidade mais sustentável. Esses veículos, ao combinarem motores a combustão com propulsores elétricos, conseguem reduzir significativamente as emissões de poluentes e o consumo de combustível, tornando-os uma ponte vital para um futuro mais verde.
No entanto, o caso da LaFerrari em Goiás expõe uma das maiores contradições da política fiscal brasileira. Apesar de ser um veículo híbrido, ele não se beneficia de quaisquer incentivos fiscais no estado. Isso contrasta fortemente com outros estados brasileiros, como São Paulo, que oferece isenção total de IPVA para veículos híbridos e elétricos, e com a prática em diversos países europeus, onde a “tributação de carros elétricos e híbridos” é frequentemente reduzida em até 50% como forma de encorajar sua compra.
Essa disparidade levanta uma pergunta incômoda: Por que um carro que, em sua concepção, busca reduzir emissões (em até 40% em alguns cenários) paga impostos tão exorbitantes em um estado, enquanto em outro seria isento? E por que o “imposto carros híbridos Brasil” não segue uma lógica uniforme que estimule a sustentabilidade em todo o território nacional?
A ausência de políticas fiscais coordenadas para incentivar veículos mais limpos em todos os estados não apenas desestimula a inovação e o investimento em tecnologias verdes no Brasil, mas também mina os esforços globais para combater as mudanças climáticas. O exemplo da Tesla Cybertruck, um veículo elétrico de design futurista, que se importado para Goiás, com um valor estimado em R$ 1,5 milhão, pagaria um IPVA de R$ 60 mil (um valor 95% menor que o da LaFerrari), mostra que a questão não é apenas sobre ser híbrido ou elétrico, mas sobre o valor venal do veículo e a alíquota aplicada. O desafio está em como a “reforma tributária carros” pode alinhar a arrecadação com os objetivos de sustentabilidade.
Tributação de Luxo: O Abismo Entre Ricos e Classe Média no Brasil
O IPVA de R$ 1,2 milhão pago pelo proprietário da Ferrari LaFerrari não é apenas uma manchete; é um espelho da profunda “desigualdade fiscal Brasil” e da concentração de riqueza no país. Enquanto o dono de um hipercarro desembolsa uma quantia que representa o orçamento anual de diversas famílias de classe média, um trabalhador comum, que luta diariamente para manter seu Fiat Mobi (avaliado em cerca de R$ 70 mil), paga um IPVA de, digamos, R$ 2.100 por ano em São Paulo (considerando a alíquota de 3% para carros populares).
A diferença é assombrosa: o IPVA da Ferrari equivale a 571 anos de IPVA de um Fiat Mobi. Este dado, baseado em cálculos simples, ilustra graficamente a discrepância. De acordo com dados do IBGE, uma vasta maioria dos brasileiros – cerca de 72% – possui carros com valor inferior a R$ 50 mil. Para essa parcela da população, o IPVA, mesmo que em valores menores, representa uma parcela significativa do orçamento familiar, muitas vezes atrasando outras contas essenciais ou comprometendo a compra de itens básicos.
A discussão sobre “tributação de veículos de luxo” frequentemente se posiciona entre dois polos: por um lado, há quem defenda que a taxação pesada de bens de alto valor é uma forma de redistribuição de renda e de justiça social, onde aqueles que têm mais contribuem proporcionalmente mais. Por outro lado, críticos argumentam que a alta taxação pode desestimular investimentos, incentivar a fuga de capital ou a busca por artifícios fiscais, sem necessariamente resolver a questão da desigualdade de forma estrutural.
A verdade é que o modelo atual, com suas alíquotas estaduais díspares e a falta de uma política nacional coesa, não parece atingir nenhum dos objetivos de forma eficiente. Não há uma clara promoção da justiça fiscal em um cenário onde a isenção para híbridos depende da sorte de se estar no estado certo.
A Urgência da Reforma Tributária e o Futuro da Tributação Automotiva
O caso da Ferrari LaFerrari e seu IPVA milionário é um sintoma, não a doença. A doença é o complexo e muitas vezes contraditório sistema tributário brasileiro. A “reforma tributária carros” é um debate que se arrasta há anos no Congresso Nacional, com a promessa de simplificar, unificar e tornar mais justa a cobrança de impostos no país. A questão do IPVA, embora seja apenas uma peça desse quebra-cabeça, é emblemática.
Um sistema tributário ideal deveria equilibrar três pilares:
Arrecadação Eficiente: Garantir que o governo consiga os recursos necessários para financiar serviços públicos e investimentos em infraestrutura.
Equidade Fiscal: Assegurar que a carga tributária seja distribuída de forma justa, levando em conta a capacidade contributiva de cada cidadão.
Promoção de Comportamentos Desejados: Utilizar a tributação como ferramenta para incentivar práticas benéficas, como o consumo de produtos sustentáveis ou o investimento em determinadas áreas.
O atual sistema de IPVA, como demonstrado pelo caso da LaFerrari, falha em parte em todos esses pilares. Embora gere arrecadação, a forma como isso é feito, com alíquotas arbitrárias entre estados e a ausência de incentivos unificados para veículos sustentáveis, mina a equidade e a promoção de uma mobilidade mais verde. A “análise sistema tributário automotivo” sugere que uma alíquota progressiva e uniforme em nível nacional, talvez com incentivos fiscais claros e consistentes para veículos de baixa emissão, poderia ser um caminho.
A Europa, por exemplo, muitas vezes adota alíquotas progressivas que aumentam com o nível de emissões de CO2 do veículo, ou com o seu valor, mas de forma muito mais suavizada do que o abismo que observamos no Brasil. O “investimento em carros de luxo” e o mercado de superesportivos continuarão a existir, mas a forma como são tributados pode e deve ser revisada para refletir uma visão de país mais coesa e justa.
Conclusão: Um Chamado à Reflexão sobre a Justiça Fiscal
O IPVA de R$ 1,2 milhão da Ferrari LaFerrari em 2025 não é apenas um número em um boleto bancário; é um retrato vívido da realidade brasileira, um lembrete contundente das disparidades econômicas e das complexidades de nosso sistema tributário. Enquanto um único imposto sobre um superesportivo pode comprar 15 carros populares, milhões de brasileiros se desdobram para pagar o IPVA de um veículo usado, um item essencial para sua subsistência e mobilidade.
Este caso levanta questões fundamentais sobre a justiça fiscal: tributar o luxo dessa forma, com alíquotas tão elevadas e inconsistentes entre estados, realmente reduz as desigualdades ou as aprofunda, criando lacunas para a elisão fiscal e desestimulando a adoção de tecnologias mais limpas? Por que um veículo híbrido, que contribui para a redução de emissões, é taxado tão pesadamente em um estado enquanto em outros recebe isenção total? A ausência de um “comparativo IPVA estados” mais justo e uma política nacional coesa para o setor automotivo sustentável é um paradoxo que precisa ser endereçado.
A resposta para essas questões não é simples, mas reside na urgência de uma reforma tributária abrangente. É preciso que o Brasil revise seu modelo de cobrança de impostos sobre veículos, buscando um equilíbrio entre a necessidade de arrecadação, a promoção da equidade fiscal e o incentivo à sustentabilidade. A decisão de como avançar é coletiva, e o debate sobre justiça fiscal nunca foi tão relevante.
E você, acredita que tributar carros de luxo em 4% sobre seu valor venal é justo, considerando o contexto socioeconômico do Brasil? Ou deveríamos seguir exemplos internacionais, onde alíquotas progressivas e incentivos para veículos verdes buscam um equilíbrio maior entre arrecadação e equidade? Enquanto um único imposto vale 15 carros populares, a discussão sobre a estrutura tributária do país, seu impacto e seu futuro, não pode ser adiada. O “IPVA Ferrari 2025” é, afinal, um convite irrecusável à reflexão.